
При покупке квартиры на средства военной ипотеки на жилье налагается двойное обременение — в пользу государства и банка. Условия отмены этого ограничения отличаются от гражданского варианта. Рассказываем, что делать для снятия обременения по военной ипотеке, и объясняем, какие условия программы нужно соблюсти, чтобы погасить кредит за счет государства.
Содержание статьи
Всё содержаниеЧто значит обременение по военной ипотеке
Обременением называется ограничение права на распоряжение имуществом. Квартира или дом, купленные на заемные средства, находятся в собственности покупателя, но остаются в залоге у банка до полного погашения кредита. Без ведома кредитора владелец не может продать, подарить или обменять такое жилье. Если заемщик не возвращает долг, банк заберет недвижимость в счет его погашения.
В случае с военной ипотекой на жилье накладывается двойное обременение. Военнослужащий одновременно несет обязательства перед банком и государством. Росвоенипотека погашает за него кредит в течение срока службы.
Обязательства носят не только финансовый характер — заемщик обязан отслужить:
-
20 лет — при увольнении на общих основаниях.
-
10 лет — если военнослужащий увольняется по льготным статьям, например, по состоянию здоровья или достижении предельного возраста службы.
Обеспечение жильем военнослужащих происходит в рамках накопительно-ипотечной системы (НИС). Ее участнику ежегодно выплачивают на специальный счет сумму, которая определяется законом о федеральном бюджете и индексируется с учетом инфляции. Военнослужащий может накопить средства и затем потратить их на покупку жилья или сразу оформить ипотеку на льготных условиях. Во втором случае уже имеющаяся на счете сумма пойдет на уплату первоначального взноса. Дальнейшие платежи берет на себя Росвоенипотека.
Если уволиться раньше положенного, использовать средства НИС для покупки жилья не получится. Однако если военнослужащий при наличии должной выслуги покинул службу, не оформляя ипотеку, накопленные деньги он сможет тратить по своему усмотрению.
Условия для снятия обременения по военной ипотеке
Помимо обязательного срока службы 10 или 20 лет, чтобы снять обременение, нужно полностью рассчитаться с банком. Если не погасить ипотеку, кредитор сохранит залог. Просрочек также лучше избегать, поскольку это является нарушением договора. Банк может потребовать досрочного погашения ипотеки. Снять обременение в такой ситуации точно не получится.
При увольнении ранее 10 лет придется полностью погашать остаток кредита за свой счет и возвращать государству средства целевого жилищного займа (ЦЖЗ), предоставленные в рамках НИС.
Как снять обременение с выслугой 20 лет и более
Нужно через руководство части подать рапорт о включении в перечень участников НИС, имеющих стаж более 20 лет и желающих закрыть запись об обременении жилья в пользу Российской Федерации. Заявление передается в Росвоенипотеку. В среднем процедура исключения военнослужащего из числа участников НИС с учетом перенаправления документов и графика уведомлений займет 1,5–2 месяца.
После полного погашения ипотечного кредита необходимо подать заявление на имя руководителя НИС с просьбой снять обременение с квартиры. Если гражданин продолжает военную службу, соответствующий рапорт подается через командира войсковой части. Если уже уволился, форма заявления отличается, а документ требуется направить напрямую в Росвоенипотеку.
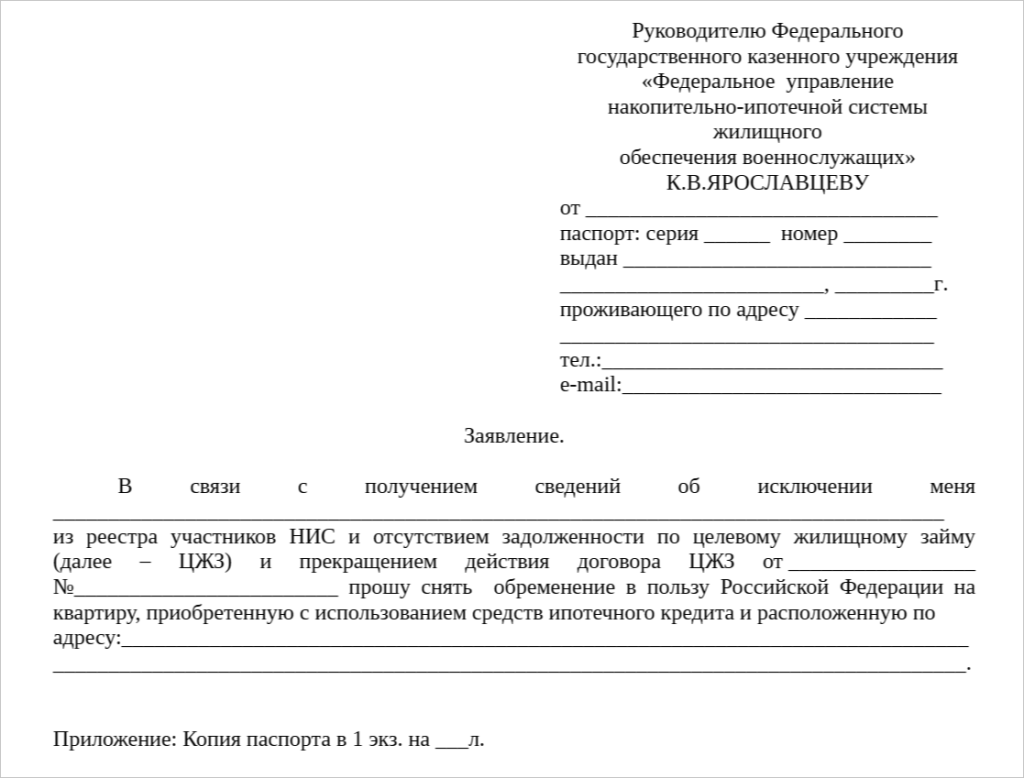
Вместе с заявлением необходимо передать справку о погашении долга перед банком. Перечень других документов, которые нужно приложить, может отличаться в разных ведомствах, поэтому конкретный список следует уточнять в руководстве войсковой части. После рассмотрения заявления Росвоенипотека обратится в Росреестр и снимет обременение в пользу государства.
Снятие обременения при досрочном погашении
Рассмотрим ситуацию: вы хотите погасить долг за свой счет, но при этом увольняться не планируете. Чтобы оставаться участником НИС, нужно подтвердить намерение продолжать службу, подав рапорт на имя командира части. После этого аналогично следует направить в Росвоенипотеку заявление на прекращение перечисления средств в счет погашения ипотечного кредита и выплатить остаток долга банку.
Рассчитавшись, можно подавать заявление на снятие обременения. Если набрать требуемый стаж 10 или 20 лет, после увольнения возвращать деньги Росвоенипотеке не придется.
С момента досрочного погашения кредита перечисления на счет от государства по ЦЖЗ продолжат начисляться. Необходимо как можно скорее и в письменном виде уведомить Росвоенипотеку и предоставить справку из банка. В противном случае начисленный по ЦЖЗ излишек денег придется вернуть.
Порядок действий при увольнении без выслуги 20 лет
Есть ряд льготных оснований, при которых можно, не имея стажа 20 лет, уйти со службы раньше и сохранить право на накопления. Это увольнение по состоянию здоровья, семейным обстоятельствам, предельному возрасту или из-за организационно-штатных мероприятий. В такой ситуации можно забрать имеющиеся накопления в рамках НИС или не компенсировать уплаченные за вас средства по военной ипотеке.
Если же вы увольняетесь без требуемого стажа или льготных условий, придется погасить не только остаток кредита перед банком, но и вернуть все деньги, которые за вас выплатило государство. Средства нужно будет перечислить Росвоенипотеке в течение 10 лет. За нарушение обязательств ведомство и банк вправе взыскать долг через суд. После расчета нужно подавать заявление на снятие обременения.
Снятие банковского обременения
Обременение в пользу банка существует до тех пор, пока не погашен ипотечный кредит. Порядок его снятия зависит от наличия закладной.
Если есть закладная в электронном виде, банк сам обратится в Росреестр по поводу снятия обременения после выплаты кредита. Если есть только бумажная версия документа, нужно подать кредитору заявление о его выдаче. Обычно закладную возвращают в течение месяца. Важно убедиться, что на ней есть отметка о погашении долга. Закладную прикрепляют к заявлению на снятие обременения и подают в Росреестр лично или через МФЦ.
Если закладная не оформляется, нужно обратиться в МФЦ. С собой возьмите справку о погашении долга, паспорт и кредитный договор. Явиться нужно вместе с сотрудником банка, чтобы он подписал документы о снятии обременения. После этого МФЦ передает данные в Росреестр.
Также банки иногда сами направляют запросы на изменение данных в ЕГРН. В этом случае заемщику ничего не нужно делать — все операции пройдут без его участия. Достаточно будет запросить выписку из ЕГРН, чтобы убедиться в отсутствии обременений.
Какие документы нужны
Чтобы снять обременение по военной ипотеке в пользу государства, потребуется написать рапорт и предоставить пакет документов:
- Копии первых страниц паспорта с отметкой о регистрации.
- Справку от банка о погашении ипотечного кредита.
- В ряде случаев — копию военного билета или удостоверения военнослужащего.
- Справку о погашении задолженности по ЦЖЗ перед Росвоенипотекой, если военнослужащий увольняется без требуемой выслуги.
- При необходимости — рапорт о продолжении службы или уведомление об исключении из реестра НИС, банковскую закладную на квартиру с отметкой о погашении долга.
В программе военной ипотеки наряду с ВС РФ участвуют Росгвардия и МЧС. Поэтому форма и перечень внутриведомственных документов могут отличаться — требуемый список нужно запрашивать в руководстве войсковой части.
Сроки снятия обременения с квартиры
Росвоенипотека рассмотрит заявление в течение 30 рабочих дней. Затем ведомство направит обращение в Росреестр, после чего обременение снимается в течение трех рабочих дней. Однако на практике процесс обычно занимает больше времени, особенно если документы направляются в бумажном виде. В случае длительной задержки можно жаловаться в военную прокуратуру — на действия или бездействие должностных лиц, а также в прокуратуру или суд — на любые лица и ведомства, в том числе относящиеся к ВС РФ.
Что делать после снятия обременения
Сперва нужно убедиться, что оба обременения сняты. Для этого закажите выписку из ЕГРН — в отделениях Росреестра, МФЦ или на Госуслугах. Есть несколько видов этого документа. Чтобы узнать об обременении, подойдет выписка «Об основных характеристиках объекта недвижимости и зарегистрированных правах на него». Стоимость ее получения в электронном виде составляет 580 рублей.
Если отметок об обременении нет — значит, они были сняты и теперь можно совершать любые регистрационные действия — продать, подарить или обменять квартиру.
Факт получения и погашения военной ипотеки не мешает снова встать на учет в НИС. При этом сумма накоплений, уже имевшаяся на момент увольнения, будет восстановлена, и при соблюдении условий программы их можно будет использовать вновь.


