
Персональный кредитный рейтинг (ПКР) — это балл от 1 до 999, который показывает кредитоспособность заемщика. Бесплатно узнать свой показатель можно в бюро кредитных историй.
Дальше по порядку: откуда берется этот балл, на что он влияет и как его улучшить.
Содержание статьи
Всё содержаниеЧто такое кредитный рейтинг заемщика и что он значит в кредитной истории
Индивидуальный кредитный рейтинг — это оценка вашей финансовой надежности по шкале от 1 до 999. Его рассчитывает бюро кредитных историй (БКИ) по методике, требования к которой установлены Банком России. Бюро смотрит, как вы платили раньше и сколько у вас сейчас кредитов, и на основе этого оценивает, насколько вероятна просрочка в будущем.
Рейтинг и кредитная история — не одно и то же. История — это подробная информация о ваших займах: когда вы брали кредиты, как платили и допускали ли просрочки. Рейтинг — краткая выжимка из этой информации в виде одного числа. Чем выше балл, тем надежнее вы выглядите в глазах кредиторов.
По ч. 3.2 ст. 4 закона №
Кредитный рейтинг, кредитный потенциал, скоринг: чем они отличаются
Все это — виды кредитной оценки, но для разных целей. Сравните сами:
| Критерий оценки | Персональный кредитный рейтинг | Банковский скоринг | Кредитный потенциал |
| Кто оценивает | БКИ | Банк или МФО | Банк |
| Что отражает | Насколько аккуратно вы платили по прошлым кредитам: балл от 1 до 999 | Насколько велик риск, что вы не вернете деньги этому кредитору | Какую максимальную сумму банк готов одобрить сейчас |
| Где смотреть | В личном кабинете на сайте БКИ | Не получится: банк сообщает только решение | В мобильном приложении или личном кабинете банка |
| Для чего нужен | Проверить долги и просрочки, найти ошибки в истории | На его основе банк решает, выдавать ли вам деньги | Заранее узнать, на какую сумму можно рассчитывать, и не получить отказ |
Когда стоит проверять свой кредитный рейтинг
Перед ипотекой или крупным кредитом. По рейтингу можно оценить шансы на одобрение: если он низкий, у вас будет время его поднять — например, погасить мелкие долги или закрыть неиспользуемые кредитные карты.
После отказа в кредите. Обычно банк называет только решение, а не причину. Посмотрите рейтинг: если он неожиданно низкий, причина может быть в кредитной истории. Возможно, там незачисленный платеж или чужая задолженность.
После погашения просрочки или закрытия кредита. Рейтинг вырастает, когда кредитор передает свежие данные в бюро. Через несколько рабочих дней проверьте, что погашение отразилось, а если нет — обратитесь к кредитору.
Просто для порядка. Рейтинг можно смотреть бесплатно и без ограничений, поэтому хотя бы раз в полгода стоит заглядывать и проверять, что с ним. Если балл упал без видимой причины, разбираться лучше сразу, а не тогда, когда понадобится кредит.
Как посмотреть свой кредитный рейтинг онлайн
Быстрее всего посмотреть данные в личном кабинете бюро кредитных историй: обычно это бесплатно, а войти можно через Госуслуги. Сложность в том, что бюро несколько и в каждом свой балл. Как найти нужные и какие еще есть способы — ниже.
Можно ли узнать кредитный рейтинг через Госуслуги
Нет, посмотреть баллы на Госуслугах не получится, но портал подскажет, в каком бюро их искать.
Единой базы кредитных историй в России нет: ваши данные обычно хранятся в нескольких бюро. Чтобы выяснить, где искать свой рейтинг, запросите на Госуслугах бесплатную выписку из Центрального каталога кредитных историй.
Ответ придет в личный кабинет, обычно быстро, но иногда уходит до суток. В нем будет список бюро со ссылками на их сайты. Вот как выглядит ответ:
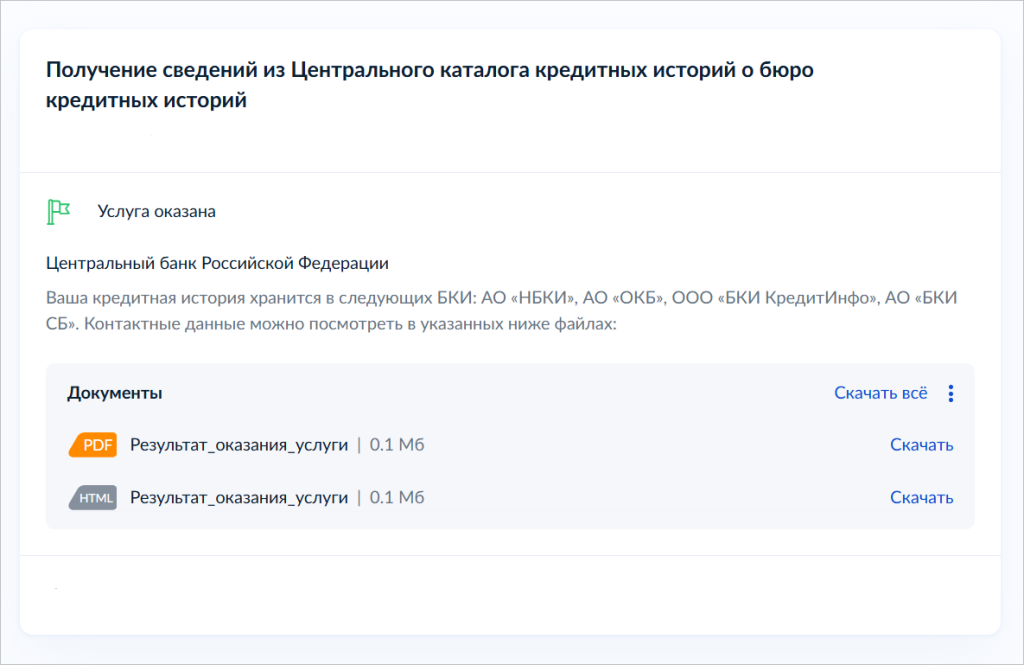
Дальше зайдите на сайт каждого бюро, авторизуйтесь через подтвержденную учетную запись Госуслуг и посмотрите свой рейтинг. Баллы в разных бюро могут отличаться, поэтому смотрите все.
Как бесплатно проверить кредитный рейтинг в БКИ
Рейтинг в личном кабинете бюро обычно можно смотреть бесплатно и без ограничений. Заходить можно хоть каждый день, но балл меняется, только когда бюро получает новые данные.
С кредитным отчетом иначе: по закону его бесплатно выдают два раза в год в каждом бюро, где хранится ваша история. За каждый последующий придется платить — от 300 до 600 рублей.
В 2026 году в реестре Центробанка числятся шесть бюро, везде можно авторизоваться через Госуслуги.
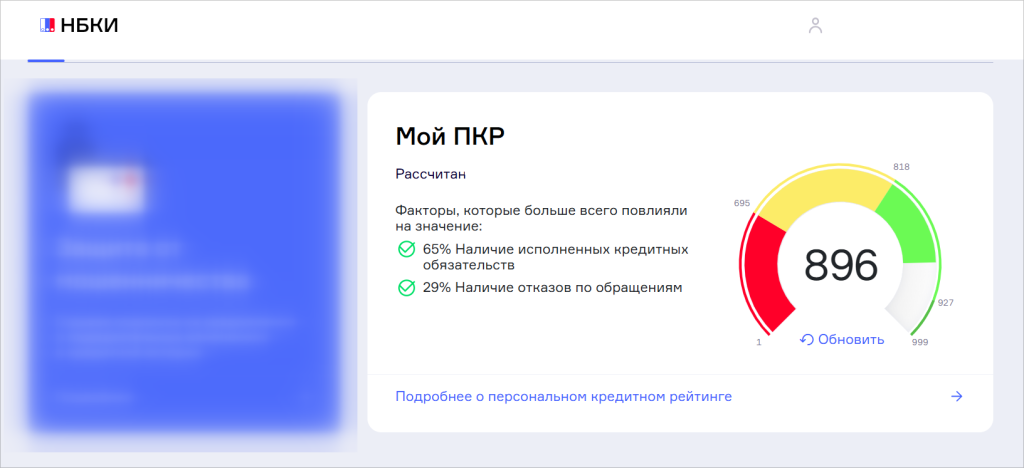
НБКИ. Чтобы посмотреть свой балл, авторизуйтесь на сайте, выберите «Все услуги для физических лиц», затем «Персональный кредитный рейтинг». Откроется карточка «Мой ПКР»: балл на цветной шкале и факторы, которые повлияли на него сильнее всего.
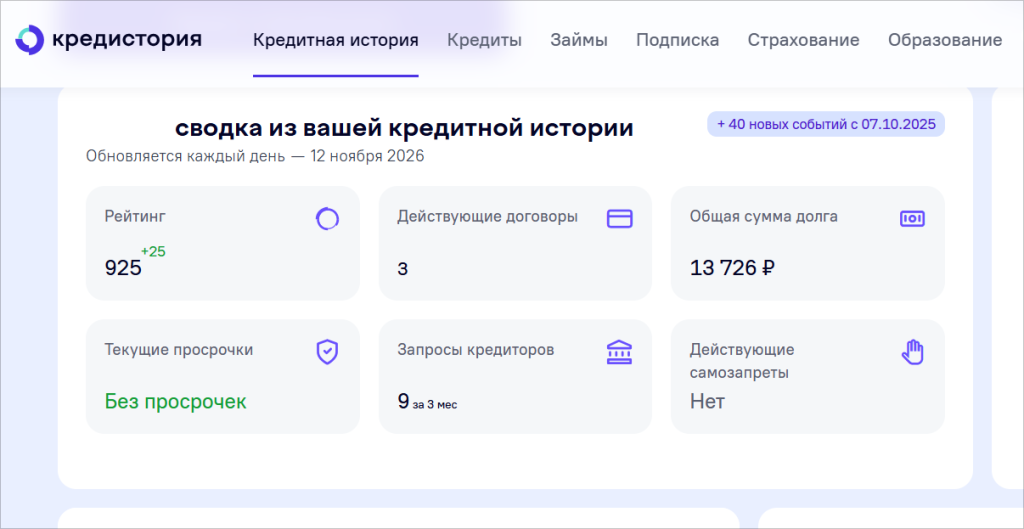
ОКБ (сервис «Кредистория»). Сводка из кредитной истории, включая рейтинг, находится на главной странице сайта и обновляется каждый день.
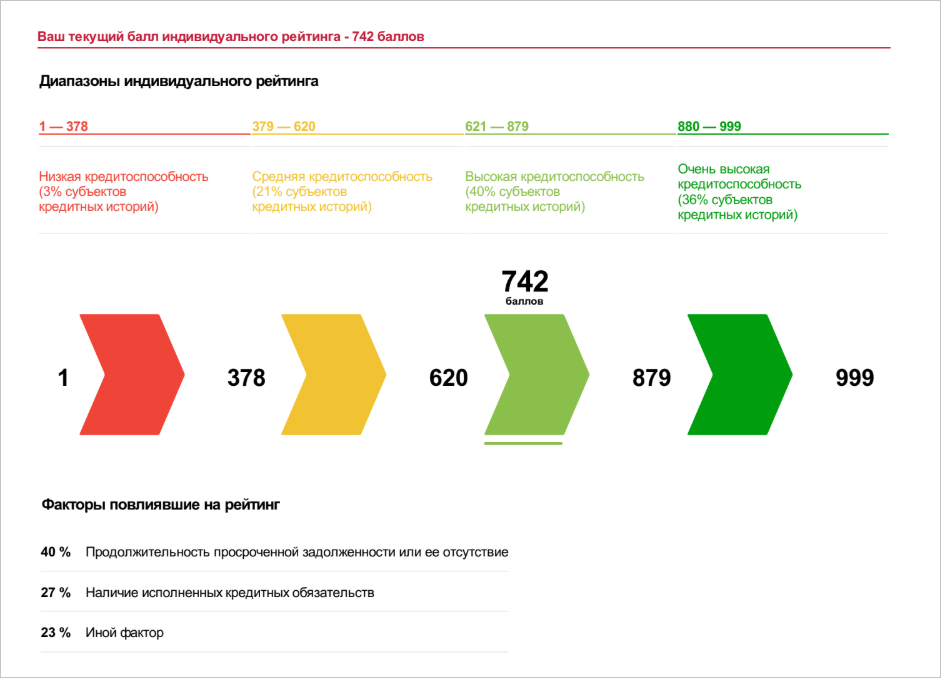
«КредитИнфо». Рейтинг указывают только в кредитном отчете, поэтому сначала его нужно заказать. В отчете есть шкала с уровнями и факторы, которые повлияли на балл.
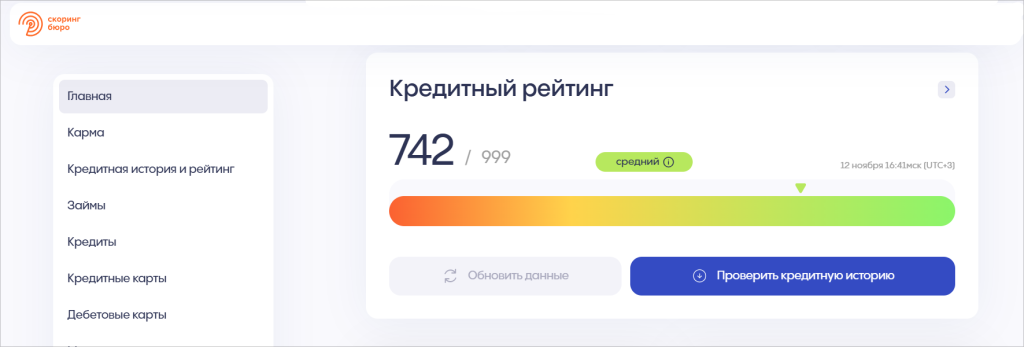
«Скоринг Бюро». На главной странице вы увидите цветную шкалу с баллом и пометкой уровня, например «средний»: сразу понятно, в какой вы зоне.
«Спектрум». Рейтинг показывается в личном кабинете после авторизации.
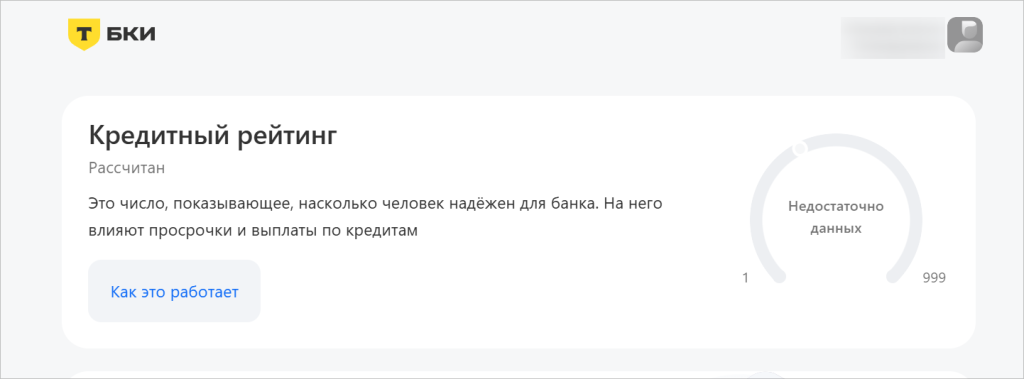
Т-БКИ. Балл виден на главной странице сразу после входа. Если данных для расчета мало, вместо рейтинга будет надпись «Недостаточно данных».
Как узнать свой рейтинг в банке
Некоторые банки показывают рейтинг заемщика прямо в приложении. Считает его не банк, а бюро кредитных историй, поэтому цифра отражает только данные этого бюро.
Например, в «ВТБ Онлайн» рейтинг можно посмотреть бесплатно: «Профиль» → «Кредитный рейтинг». Он основан на данных ОКБ. Сбер тоже показывает отчет из ОКБ, но в «Сбербанк Онлайн» он платный.
Важный момент: если информацию о ваших кредитах передавали в несколько бюро, в банке вы увидите неполную картину. Сверьтесь с рейтингом в личных кабинетах остальных бюро. Это бесплатно.
Рейтинг бюро и внутренняя оценка банка — разные вещи. При решении по заявке банк пользуется собственным скорингом, поэтому отказ возможен даже при высоком рейтинге.
Можно ли получить рейтинг через сторонние сервисы
Можно, если сервис не рассчитывает балл сам, а запрашивает его в бюро кредитных историй с вашего согласия. Так работают финансовые маркетплейсы вроде «Сравни.ру», «Финуслуг» и «Выберу.ру».
В использовании сторонних сервисов есть два подвоха. Первый: цифра может отличаться от той, что в личном кабинете бюро. У каждого бюро свои данные о ваших кредитах, поэтому и баллы разные.
Второй: попадаются сайты, которые не имеют отношения к бюро. Они просят деньги за «кредитный рейтинг», а присылают набор цифр, который непонятно откуда взялся. За такими сервисами могут стоять мошенники.
Если на сайте нет ни названия бюро, ни понятного источника, а у вас уже запрашивают паспортные данные, безопаснее закрыть вкладку и проверить рейтинг самостоятельно — на официальном сайте бюро.
Как понять свой рейтинг в кредитной истории
Центробанк обязал все БКИ пользоваться единой числовой шкалой от 1 до 999 баллов. Цифра показывает уровень кредитного риска заемщика.
Разберем, какие значения считаются высокими и низкими, почему оценки в разных бюро различаются и как понять нулевой рейтинг.
подп. 1.4.1 п. 1.4 указания ЦБ №
Что означают разные баллы: какой рейтинг считается низким или высоким
БКИ вычисляют балл по шкале от 1 до 999. По правилам Центробанка шкала делится на четыре цветовые зоны: красную (низкий рейтинг), желтую (средний), светло-зеленую (высокий) и темно-зеленую (очень высокий). Границы зон каждое БКИ определяет по своей статистике, поэтому один и тот же балл в разных бюро может оказаться в разных зонах.
Вот распределение баллов в 2026 году — сведения взяты с сайтов БКИ:
| Название БКИ | Низкий балл (красный) | Средний (желтый) | Высокий (светло-зеленый) | Очень высокий (темно-зеленый) |
| Скоринг Бюро | |
|
|
|
| ОКБ | |
|
|
|
| НБКИ | |
|
|
|
| КредитИнфо | |
|
|
|
Вот как это выглядит на практике:
-
Рейтинг 600. В «Скоринг Бюро» попадает в красную зону (риск отказа), а в ОКБ — желтую.
-
Рейтинг 700. В «Скоринг Бюро» это низкий балл, а в «КредитИнфо» — высокий светло-зеленый уровень.
-
Рейтинг 799. В ОКБ означает высокую оценку, в НБКИ — желтую середину.
-
Рейтинг 826. Почти во всех БКИ это высокий светло-зеленый показатель.
-
Рейтинг 900. В ОКБ и «Скоринг Бюро» это очень высокий уровень, а в НБКИ — светло-зеленая зона.
Почему рейтинги в разных БКИ не совпадают
Тут две причины. Первая — в разных бюро лежат разные данные. Единой базы кредитных историй в России нет: МФО обязаны передавать сведения хотя бы в одно бюро, а крупные банки — минимум в два. Допустим, банк отправил данные о вашем кредите в ОКБ и НБКИ, а МФО сообщила о займе только в «Скоринг Бюро». Тогда в одном бюро будет видна вся ваша нагрузка, а в другом — только часть, и баллы разойдутся.
Вторая причина — собственные алгоритмы. Каждое бюро считает балл по своей модели и само определяет границы цветовых зон.
Чтобы точнее оценить свою кредитную репутацию, проверяйте отчеты во всех бюро, в которых хранятся ваши данные.
ч. 3.1, ч.
Что значит нулевой рейтинг или отсутствие рейтинга
Баллы идут от 1 до 999, поэтому «нулевого» рейтинга не бывает. Самый низкий возможный балл — 1, и для банков он означает максимальный риск.
Другое дело — отсутствие рейтинга. Это значит, что бюро не смогло его рассчитать: в вашей кредитной истории нет сведений о кредитах. Тогда вместо цифры вы увидите пометку вроде «недостаточно данных». Это не плохая история, а пустая. Так бывает, если вы никогда не брали кредиты и займы. Бывает и так, что кредиты есть, но банк передавал сведения в другое бюро. Поэтому, если в одном бюро рейтинга нет, проверьте остальные.
На что влияет персональный кредитный рейтинг
Банк проверяет рейтинг при каждой заявке на кредит, ипотеку или кредитную карту, и от него зависят шансы на одобрение, сумма и условия по займу. Но это не единственный критерий. Банковский алгоритм учитывает еще доход, стаж, семейное положение, имущество (например, квартиру или машину, которые можно принять в залог) и показатель долговой нагрузки (ПДН) — какую часть дохода вы отдаете на платежи по кредитам.
Поэтому высокий балл не гарантирует одобрения. Допустим, у вас 950 баллов, но на кредиты уходит 80% дохода. Скорее всего, вам откажут: Банк России ограничивает выдачу кредитов заемщикам с такой нагрузкой. И наоборот: с баллом из желтой зоны шансы на ипотеку вырастут, если взять созаемщика с хорошей историей и подтвержденным доходом или внести больший первоначальный взнос.
Проверяйте рейтинг, чтобы заранее оценить шансы, но не считайте его гарантией.
От чего зависит кредитный рейтинг
ПКР зависит только от кредитной истории. Сильнее всего на него влияют просроченные платежи: чем их больше и чем они длиннее, тем ниже рейтинг. Еще балл зависит от количества новых заявок и отказов со стороны кредиторов, долговой нагрузки, возраста кредитной истории (если ей меньше года, банку трудно оценить вашу надежность).
Факторы, повлиявшие на балл сильнее всего, указываются рядом с ним — на сайте бюро или в кредитном отчете. Рейтинг пересчитывается при любой новой информации в истории.
Что будет с кредитным рейтингом после банкротства
Коротко: рейтинг не обнулится. Долги спишут, но сведения о банкротстве останутся в кредитной истории, и банки их увидят. После процедуры рейтинг, как правило, низкий, но ситуация перестает ухудшаться — от задолженностей освобождают, а значит, новых просрочек по ним не будет. Рейтинг можно выстраивать заново — шаг за шагом, аккуратными платежами.
Как определить, почему кредитный рейтинг упал
Сначала посмотрите факторы рядом с баллом: бюро показывает, что повлияло на него сильнее всего. Затем закажите кредитный отчет в этом же бюро и найдите в нем записи, которые стоят за этими факторами. Чаще всего причина в одном из трех:
- Просрочки платежей. Изучите график выплат. Банк сообщает в БКИ даже о короткой задержке платежа — она сразу бьет по рейтингу.
- Частые заявки на кредиты. Если вы обратились за кредитом сразу в 10 банков за неделю, алгоритм БКИ увидит здесь повышенный риск и снизит рейтинг.
- Ошибки и мошенничество. Например, в отчете указана техническая ошибка банка при передаче данных или появился займ, который кто-то взял на ваше имя.
Если нашли некорректную запись, подайте заявление об оспаривании кредитной истории в БКИ через личный кабинет или обратитесь в банк, который передал сведения в бюро. Получили отказ — исправьте кредитную историю через суд.
Как повысить кредитный рейтинг и сколько времени это займет
Первые улучшения рейтинга появятся через
Записи в БКИ хранятся 7 лет, поэтому исправить репутацию можно только новой безупречной платежной дисциплиной.
Чтобы поднять кредитный рейтинг, действуйте так:
-
Погасите просрочки. Пока не погасите текущую задолженность, рейтинг не вырастет. Если денег нет, обратитесь в банк за реструктуризацией или кредитными каникулами — так вы хотя бы выйдете из просрочки.
Не допускайте новых просрочек. Банк смотрит в первую очередь на то, как вы платите сейчас: недавние платежи для него важнее старых.
-
Снизьте долговую нагрузку. Проще всего закрыть кредитные карты, которыми вы не пользуетесь. В идеале — погасить часть кредитов и тратить не больше 30% от лимита, доступного по карте.
-
Закройте займы от МФО. Если их несколько, начните с тех, где самые высокие платежи, и не берите новый займ, чтобы закрыть старый.
Не верьте обещаниям «удалить плохую историю». Законно стереть достоверные записи из БКИ невозможно — подобные услуги предлагают только мошенники.
Мини-FAQ
Как часто обновляется кредитный рейтинг в кредитной истории? С каждым новым действием. Банки и МФО передают в бюро новые сведения не позднее окончания второго рабочего дня, после чего рейтинг пересчитывается.
Влияет ли проверка кредитного рейтинга на сам балл? Нет, не влияет: свой рейтинг можно смотреть сколько угодно, балл от этого не снизится.
Кто и когда видит мой персональный кредитный рейтинг? Банки, работодатели и другие организации видят рейтинг и основную часть истории только с вашего согласия.
Можно ли узнать кредитный рейтинг другого человека? Можно, но только с согласия человека или по нотариальной доверенности. Без согласия доступ имеют суды, правоохранительные органы и финансовые управляющие, а за незаконный запрос грозит административный штраф.
Что такое кредитный рейтинг облигаций? Это оценка финансовой надежности ценных бумаг и корпораций на фондовом рынке. К кредитам обычных граждан термин не имеет отношения.


