
Почти каждая вторая заявка на кредит наличными заканчивалась отказом даже у заемщиков с рейтингом выше 750 баллов, сообщило НБКИ. При этом то, что считается хорошим результатом, зависит от бюро: 800 баллов в ОКБ — высокий уровень, а в НБКИ — еще средний.
Единого проходного балла для кредита нет: банк смотрит и на то, потянете ли вы новый платеж с учетом дохода и уже имеющихся долгов.
Содержание статьи
Всё содержаниеКакой кредитный рейтинг считается хорошим
Хорошим кредитным рейтингом банки обычно считают «Высокий» и «Очень высокий».
Допустим, вы открыли кредитный отчет и увидели 778 баллов. В отчете ОКБ до высокого уровня вам не хватает 16 баллов, а с той же оценкой в НБКИ — уже 41.
| Бюро | Низкий | Средний | Высокий | Очень высокий |
| НБКИ | |
|
|
|
| ОКБ | |
|
|
|
| Скоринг Бюро | |
|
|
|
| КредитИнфо | |
|
|
|
Найти шкалу кредитного рейтинга на сайтах еще двух бюро — «Спектрум» и Т-БКИ — не удалось.
Балл в приложении банка или на стороннем сайте может быть оценкой одного из кредитных бюро из таблицы, а может быть результатом расчета самого банка или сервиса.
Если в пояснении к цифре указано, что ее рассчитало, например, ОКБ, сверяйтесь со строкой ОКБ в таблице. Если же банк или сервис выставил оценку сам, ее значение нужно смотреть в его пояснениях.
Когда рядом с цифрой нет информации о том, кто ее рассчитал, можно проверить свой кредитный рейтинг напрямую в БКИ — оставляем инструкцию, это бесплатно.
Если вы запросите отчеты в нескольких бюро, даже в один день, цифры могут различаться, поскольку банки передают сведения в разные БКИ, а у каждого бюро своя методика расчета. По этой же причине сравнивать себя с другими заемщиками лучше по данным того бюро, которое выставило вам балл.
Что значит средний кредитный рейтинг
Это оценка «нормально, но не отлично». Бюро смотрит на вашу кредитную историю и считает ее лучше, чем у заемщиков с низким баллом, но до высокой оценки она пока не дотягивает.
В каждом бюро свой средний рейтинг. В ОКБ это
Не путайте со «средним баллом по стране». Например, по Москве он составляет 778 баллов, а по Санкт-Петербургу — 774. Средний кредитный рейтинг по России — 721 балл.
Обзор ОКБ за сентябрь 2026 года
Что означает низкий кредитный рейтинг
Низкий рейтинг значит, что по данным вашей кредитной истории бюро оценивает риск просрочки как повышенный.
Например, 500 баллов — это низкая зона в большинстве БКИ. Но за одним и тем же показателем могут стоять разные причины: один заемщик пропускал платежи, а другой платит день в день, но за год набрал много займов и еще не успел их погасить.
Получить ипотеку или крупный кредит с низким рейтингом очень сложно.
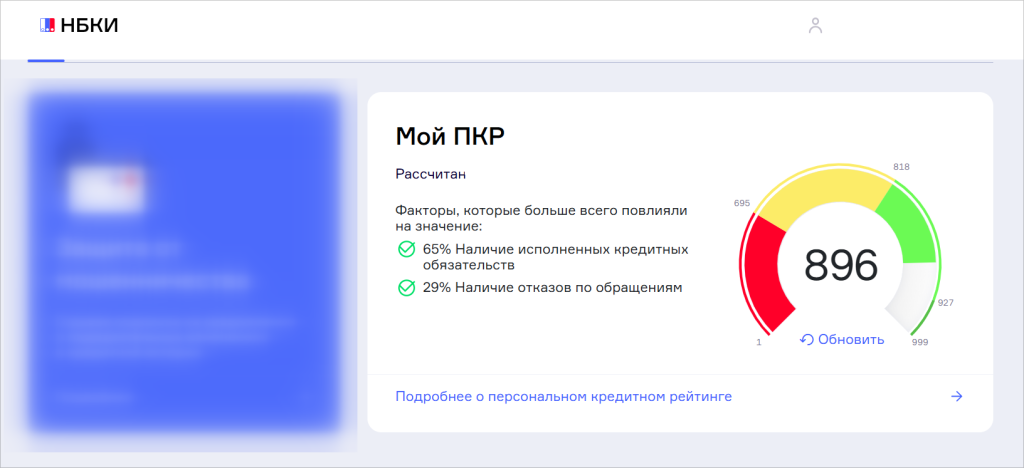
Факторы, которые больше всего повлияли на ваш кредитный рейтинг, указываются рядом с ним — БКИ обязаны их раскрывать.
Какой должен быть кредитный рейтинг для получения кредита
По шкале БКИ нельзя определить, сколько баллов должно быть для одобрения кредита. Общей нормы нет, и банки сами решают, давать ли кредит и учитывать ли оценку бюро. Эту информацию не раскрывают — редакция связалась с поддержкой трех банков, и ни один не назвал конкретный балл, при котором гарантированно выдаст кредит.
Одно можно сказать точно: чем выше рейтинг, тем лучше. При получении кредитов высокий и очень высокий показатель сыграет в вашу пользу, если банк учитывает его в расчете.
Но одним баллом дело не ограничивается: банк смотрит еще на доход, на платежи по действующим обязательствам и на условия самого кредита, то есть на сумму и срок. Поэтому отказ возможен и с высоким рейтингом.
Нужен ли разный рейтинг для кредитной карты, кредита и ипотеки
Да, обычно нужен. Формально рейтинг у вас один, но банки предъявляют к нему разные требования. Кредитную карту могут одобрить и со средним рейтингом, а для ипотеки банки чаще ждут высокого. В НБКИ, например, средний балл —
Мы говорили: какой именно балл нужен для карты и какой для ипотеки, банки не называют, и в открытых условиях его нет: помимо рейтинга, смотрят на доход, долги и условия кредита.
С ипотекой это заметнее всего: к оценке заемщика добавляется проверка самой сделки. Рассматривая заявку на ипотеку, банк учитывает, сколько вы вносите сами и подходит ли выбранное жилье в залог. Поэтому, даже если вам раньше одобряли кредиты с тем же рейтингом, ипотечную заявку могут отклонить.
Что еще проверяет банк, кроме кредитного рейтинга
Кроме рейтинга, банк проверяет долговую нагрузку, кредитную историю и подтвержденный доход.
Долговая нагрузка, или ПДН, показывает, какую часть дохода вы отдаете на платежи по всем кредитам и займам, включая новый. Ориентиры такие: до 30% — комфортный уровень,
Решение Совета директоров Банка России от 24.07.2026
По кредитной истории банк видит, как вы платили по прежним договорам: были ли просрочки, как давно и как долго они длились.
Сведения о доходе и занятости кредитор берет из анкеты и при необходимости сверяет с документами. Неподтвержденный доход или ошибка в анкете — возможные причины отказа в кредите.
Как поднять свой кредитный рейтинг до хорошего уровня
Чтобы поднять рейтинг, сначала разберитесь с просрочками и долговой нагрузкой: чаще всего балл снижают именно они.
Допустим, платеж по кредиту нужно вносить 12-го, а зарплата приходит 15-го. Если эти три дня регулярно оборачиваются просрочкой, начните с разговора с банком о переносе даты платежа. Так можно убрать причину новых просрочек, которые влияют на рейтинг. Если дату перенесут, уточните, с какого месяца действует новый график. До этого момента платите по-прежнему.
Если платежи трудно вносить даже после зарплаты, потому что не хватает денег, обсудите с банком реструктуризацию: уменьшение платежа, увеличение срока кредита или отсрочку.
Банки предлагают разные условия по реструктуризации, поэтому сравните, сколько будете платить в месяц и сколько отдадите за весь срок: при меньшем платеже кредит обычно растягивается, и переплата растет.
Запросите кредитную историю, чтобы увидеть, какие долги и просрочки в ней отражены. На Госуслугах можно узнать, в каких БКИ хранятся записи. Сами отчеты запрашивайте на сайте бюро. В каждом из них можно получить по два бесплатных отчета за календарный год.
Если нашли ошибку, обратитесь напрямую к кредитору. У него есть 10 рабочих дней, чтобы подтвердить сведения или исправить их. При обращении через БКИ бюро сообщит результат проверки в течение 20 рабочих дней. Проверять, обновилась ли запись, стоит по свежему отчету того же бюро.
FAQ: отвечаем на частые вопросы
-
Какой может быть максимальный кредитный рейтинг?
-
Чем хороший кредитный рейтинг отличается от хорошей кредитной истории?
-
Как долго плохая кредитная история влияет на рейтинг заемщика?
-
Что означает кредитный рейтинг 600, 700 или 800 баллов?


