
Узнали свой кредитный рейтинг и не понимаете, много это или мало? Разберем шкалу и расскажем, какой балл нужен для одобрения ипотеки.
Содержание статьи
Всё содержаниеС каким кредитным рейтингом дают ипотеку
Назвать рейтинг, с которым ипотеку точно одобрят, невозможно, потому что единого проходного балла, одинакового для всех банков, не существует.
Персональный кредитный рейтинг (ПКР) кратко и наглядно показывает состояние кредитной истории. Для заемщика он удобен тем, что не нужно читать отчет целиком. Достаточно взглянуть на рейтинг, чтобы прикинуть шансы на одобрение кредита.
Банк при выдаче ипотеки смотрит не на одно число, а на кредитную историю целиком, а также на доход и другие факторы. Хотя, конечно, взять ипотеку с плохой кредитной историей вряд ли получится.
Есть ли минимальный кредитный рейтинг для оформления ипотеки
Единого минимального ПКР для оформления ипотеки нет. У каждого банка свои правила — и пороги, если они есть, не раскрываются. В Сбербанке, например, нам сказали, что минимального балла вообще нет.
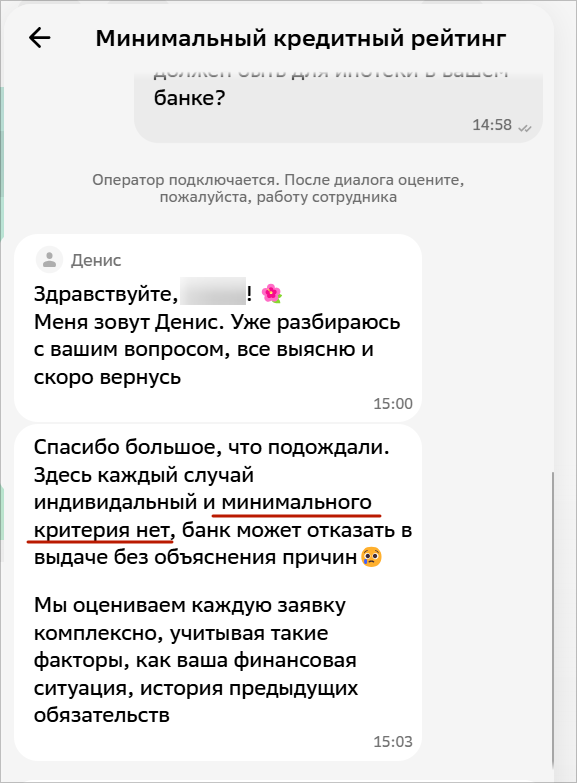
Скриншот: мобильное приложение Сбербанка
В Т-Банке то же самое: четких границ нет, на решение об ипотеке влияет много факторов.
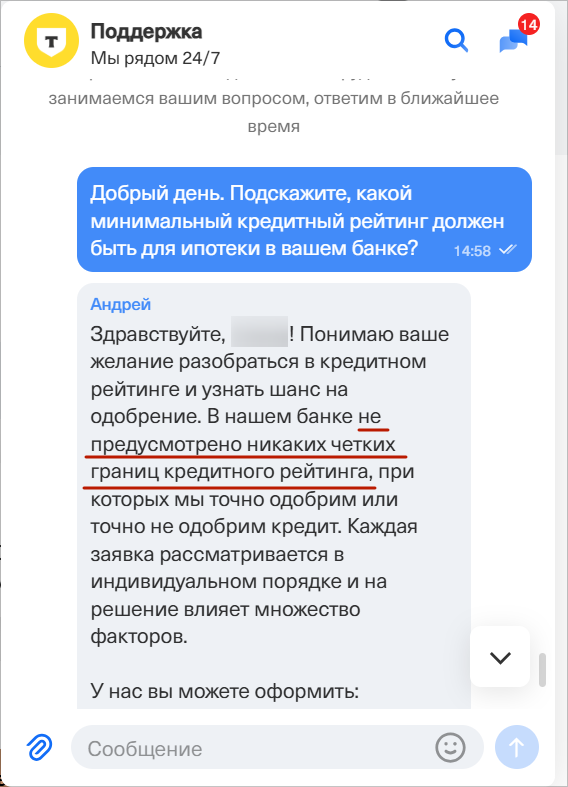
Скриншот: мобильное приложение Т-Банка
Ипотека — это крупный и долгосрочный кредит, поэтому банк может отказать даже при высоком кредитном рейтинге. По данным НБКИ за февраль 2025 года, вот какая доля ипотечных заявок получала отказ в зависимости от ПКР заявителя:
- При кредитном рейтинге от 1 до 250 баллов отказ пришел по 84,5% заявок.
- От 251 до 500 — 72,1%.
- От 501 до 750 — 59,6%.
- От 751 до 999 — 45,4%.
Проще говоря, при рейтинге до 250 баллов одобряют около 16 заявок из 100, а при рейтинге выше 750 — около 55.
Но даже высокий рейтинг не гарантирует одобрения: банк принимает решение по скоринговой модели, где учитывает и возраст, и официальный доход, и долговую нагрузку.
С каким рейтингом чаще одобряют ипотеку на практике
Банки чаще одобряют ипотеку заемщикам, у которых средний и высокий кредитный рейтинг, — от
Кредитный рейтинг влияет не только на решение банка, но и на сумму. Открываем данные ОКБ за 2025 год:
-
Ипотечные кредиты до 2 млн рублей выдавали заемщикам с низким рейтингом
(1–570 баллов). -
При среднем рейтинге
(571–793) можно было рассчитывать примерно на 3,5 млн. -
При высоком
(794–874) — на 4,6 млн. -
А при рейтинге выше 950 баллов — на 5,2 млн рублей.
Чтобы понять, где вы находитесь на фоне других, сравните свой рейтинг с общей картиной. По данным ОКБ, на 2026 год средний кредитный рейтинг россиян составляет около
Какой кредитный рейтинг считается хорошим, а какой — плохим
Шкала рейтинга у всех бюро одинаковая: от 1 до 999 баллов. Но методики расчета и границы уровней («низкий», «средний», «высокий») у каждого бюро свои, поэтому сравнивать свой рейтинг нужно со шкалой того бюро, где вы его узнали.
Как устроена шкала рейтинга у разных БКИ
Всего в государственном реестре шесть кредитных бюро. Два из них («Спектрум» и Т-БКИ) не рассчитывают персональные кредитные рейтинги заемщиков, поэтому разберем шкалы рейтинга оставшихся БКИ:
| Бюро | Низкий рейтинг | Средний рейтинг | Высокий рейтинг | Очень высокий рейтинг |
| НБКИ | |
|
|
|
| ОКБ | |
|
|
|
| «КредитИнфо» | |
|
|
|
| «Скоринг Бюро» | |
|
|
|
Мягче остальных оценивает «КредитИнфо»: средний уровень там начинается уже с 379 баллов.
Что означает каждый уровень кредитного рейтинга:
- Низкий. Крупные суммы, особенно ипотеку, выдают редко. Если и одобряют, то в сочетании с крупным первоначальным взносом и под высокие проценты.
- Средний. Ставка близка к средней по рынку, но отказ остается вероятным. Получить кредит реально.
- Высокий. Шансы на одобрение ипотеки или потребительского кредита хорошие. На решение по-прежнему влияют доход и долговая нагрузка.
- Очень высокий. Банки предлагают лучшие условия и одобряют чаще всего, в том числе ипотеку. Размер кредита зависит от дохода.
Это общая картина. Она показывает, чего ждать, но не гарантирует одобрение или отказ в ипотеке.
Что означает кредитный рейтинг 799
Допустим, в каждом из кредитных бюро у вас 799 баллов. Уровень при этом будет разным:
- В НБКИ 799 баллов считается средним рейтингом.
- В ОКБ — высоким.
- В «КредитИнфо» — высоким.
- В «Скоринг Инфо» — тоже средним.
Сам по себе 799 — хороший результат, но не лучший: по шкале любого из этих бюро до очень высокого уровня не хватает от 76 до 129 баллов.
Как узнать свой кредитный рейтинг перед подачей заявки на ипотеку
Подайте запрос в Центральный каталог кредитных историй (ЦККИ) через Госуслуги. Вам придет документ со ссылками на официальные сайты бюро, которые держат вашу кредитную историю.
Откройте сайт бюро, авторизуйтесь и запросите отчет. Кредитный рейтинг находится на второй странице. Подробная инструкция — в нашей статье.
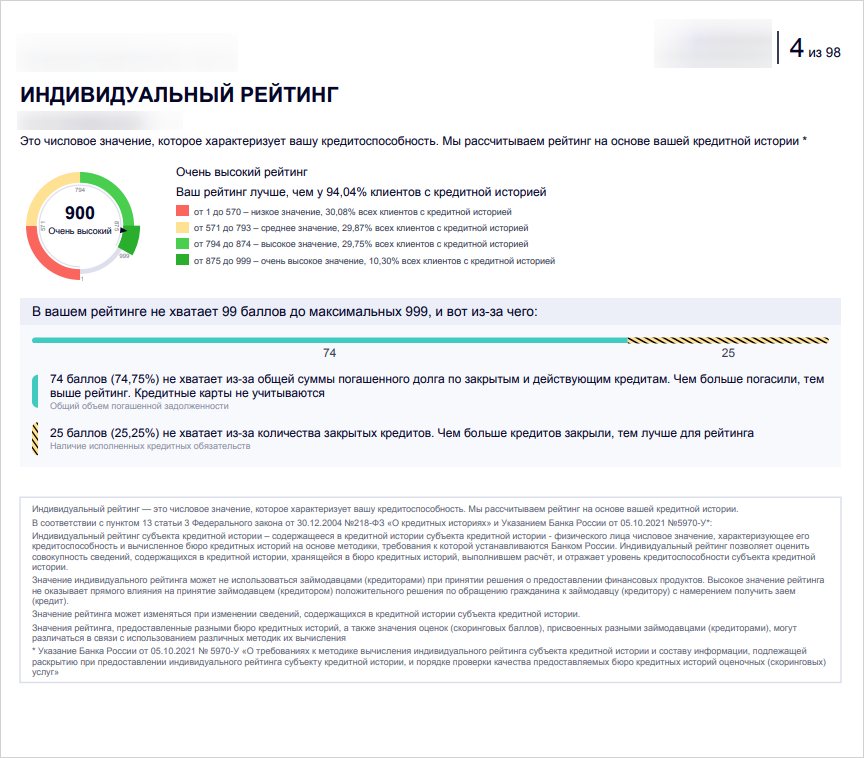
Бесплатно запросить кредитную историю можно только дважды за год в каждом бюро. Каждый следующий отчет будет платным, стоимость зависит от БКИ.
Что проверяет банк помимо кредитного рейтинга
Отказать в ипотеке могут даже при высоком кредитном рейтинге, потому что банки оценивают заемщиков и по другим критериям.
Доход. Фиксированного минимума нет, он зависит от платежа. Ориентир простой: желательно, чтобы доход был как минимум вдвое больше всех ваших ежемесячных платежей по кредитам, включая будущую ипотеку.
Безработному или человеку с низкой зарплатой ипотеку обычно не одобрят. Если дохода не хватает, можно привлечь платежеспособного созаемщика или поручителя.
Показатель долговой нагрузки (ПДН). Это доля дохода, которая уходит на платежи по кредитам, включая новый. До 30% считается оптимальным уровнем, до 50% — допустимым. Выше 50% банки одобряют заявки редко, а выше 80% — очень редко и не только по ипотеке, ЦБ ограничивает долю таких выдач.
Возраст. Минимальный возраст у разных банков от 18 до 21 года. Верхний предел считается на дату последнего платежа и обычно составляет 65–75 лет.
Стаж работы. Чаще всего требуют от 3 до 6 месяцев на последнем месте и около года общего стажа за последние несколько лет.
Как быстро повысить кредитный рейтинг при подготовке к ипотеке
Существенно повысить кредитный рейтинг за неделю или даже месяц не получится. Чтобы увеличить его, по крайней мере, на 200–300 баллов, нужно закрыть просроченные долги и своевременно погашать все действующие кредиты. Дополнительно можно:
- Проверить кредитную историю на ошибки. Если найдутся — исправить их.
- Закрыть все кредитные карты, которыми не пользуетесь. Они влияют на долговую нагрузку.
- Обратиться в банк за реструктуризацией, если платить по прежним условиям уже не получается.
- Объединить кредиты и займы в один, если получится. Это называется рефинансированием, но оно доступно только с хорошей кредитной историей.
Если времени нет и что-то нужно делать прямо сейчас:
-
Привлечь созаемщика с хорошим доходом. Банк учтет доходы вместе, и ваша долговая нагрузка снизится. Но он проверит и кредитную историю созаемщика.
-
Увеличить первоначальный взнос.
-
Подать заявку в банке, где вы получаете зарплату. Он уже видит ваши поступления, и доход проще подтвердить.
Что не поможет улучшить рейтинг и что делать опасно
Не соглашайтесь на предложения «исправить» кредитную историю или «повысить» кредитный рейтинг за деньги. Если видите такие объявления, это мошенники. Законный способ один: если в истории есть ошибка, подайте в бюро заявление об оспаривании, это бесплатно.
Еще одна плохая идея — просто ждать, пока рейтинг вырастет сам. Сведения о просрочках остаются в кредитной истории до семи лет со дня последнего изменения записи и все это время могут влиять на рейтинг.
Банкротство физического лица — тоже не способ улучшить ПКР. Процедура предназначена для тех, кто не может расплатиться по кредитам, микрозаймам и другим задолженностям. Она помогает выбраться из долговой ямы, но сама по себе не повышает кредитный рейтинг. После банкротства можно брать кредиты и ипотеку, главное — в течение пяти лет после процедуры предупреждать о ней кредиторов.
FAQ: отвечаем на частые вопросы
-
Кредитный рейтинг и кредитная история — это одно и то же?
-
Портит ли кредитный рейтинг его проверка?
-
Какой у меня кредитный рейтинг, если раньше не брал кредиты?
-
Как узнать, почему банк отказал в ипотеке?
-
Можно ли взять ипотеку после банкротства?


