
Микрозайм можно погасить кредиткой, но это не всегда выгодно. Как это сделать и какая будет комиссия — в статье.
Содержание статьи
Всё содержаниеМожно ли оплачивать микрозайм кредитной картой
Да, обычно можно. Способы погашения выбирает сама МФО: чаще всего это оплата картой в личном кабинете (дебетовой, кредитной) или перевод на банковский счет. Какие из них доступны, указано в договоре займа и на сайте кредитора.
Но последнее слово не всегда за МФО. Банк, выпустивший кредитку, может пропустить платеж или отклонить его, а еще решает, считать операцию покупкой или переводом, и от этого зависят комиссия и льготный период. Например, кредитной картой Т-Банка можно оплатить микрозайм, но возможны проценты и комиссия.
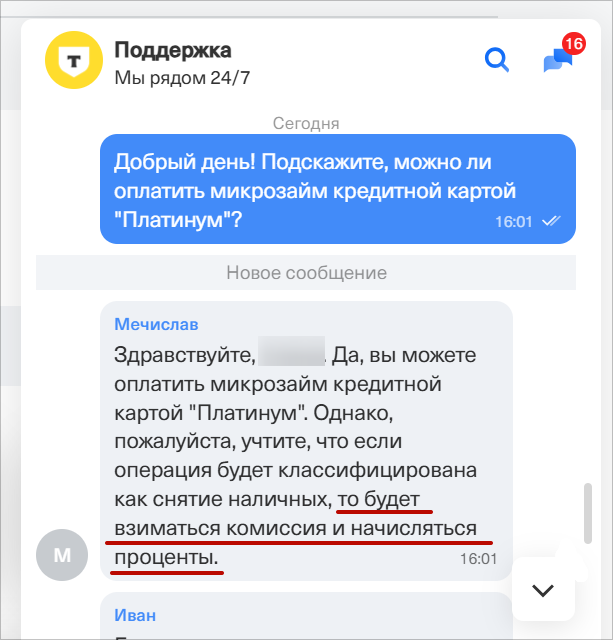
Скриншот: мобильное приложение Т-Банка
В поддержке Сбера отвечают, что оплата микрозайма кредиткой доступна, но будут начислены проценты за пользование деньгами банка — грейс-период на такую операцию не распространяется.
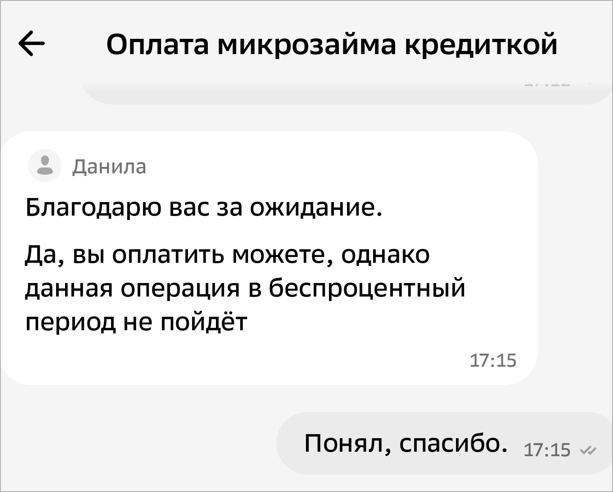
Скриншот: мобильное приложение Сбербанка
Может ли банк запретить оплату займа с кредитной карты
Да, банк может отклонить платеж. Чаще всего причина в том, что доступного лимита не хватает с учетом комиссии, действуют ограничения на переводы или снятие наличных либо банк счел операцию подозрительной и приостановил ее. Если не получилось оплатить займ кредиткой, проверьте оставшийся лимит и ограничения по карте. Причину отказа можно уточнить в банке — на горячей линии или в онлайн-чате.
Как кредитной картой оплатить микрозайм
Перед оплатой проверьте сумму задолженности и дату возврата микрозайма. Если срок истекает завтра, сразу уточните, как быстро деньги дойдут до МФО. Перевод по реквизитам может идти несколько дней, а пока платеж в пути, МФО может считать долг непогашенным.
Способ 1. Через личный кабинет МФО
Если МФО принимает оплату банковской картой онлайн:
-
Войдите в личный кабинет на сайте МФО и выберите нужный договор.
-
Нажмите «Погасить» или «Оплатить» и укажите сумму.
-
Выберите оплату картой и введите ее номер, срок действия и другие данные, которые запросит система.
-
Посмотрите, есть ли комиссия за оплату займа — обычно она указывается перед оплатой.
-
Подтвердите платеж по инструкции банка. Обычно необходимо ввести одноразовый код из смс.
-
Сохраните чек и проверьте, что МФО получила деньги на счет и учла оплату займа.
Если деньги с карты ушли, а долг в личном кабинете остался, напишите в МФО и приложите чек.
Способ 2. Переводом по реквизитам из приложения банка
Если МФО принимает оплату на банковский счет, возьмите реквизиты для погашения в договоре или на официальном сайте компании. Этим способом можно отправить деньги онлайн через приложение банка:
-
Откройте приложение банка и выберите перевод по реквизитам.
-
В качестве источника выберите кредитную карту, с которой хотите отправить деньги (если банк разрешает такие операции).
-
Введите получателя: название МФО, ИНН, БИК и номер счета, затем сумму.
-
Заполните назначение платежа по требованиям МФО.
-
Посмотрите, какую комиссию покажет банк, подтвердите перевод и сохраните чек.
Например, МФК «Займер» требует указывать в назначении платежа полные ФИО заемщика и номер займа. Без этих данных компания может не определить, за кого поступили деньги, и вернуть перевод.
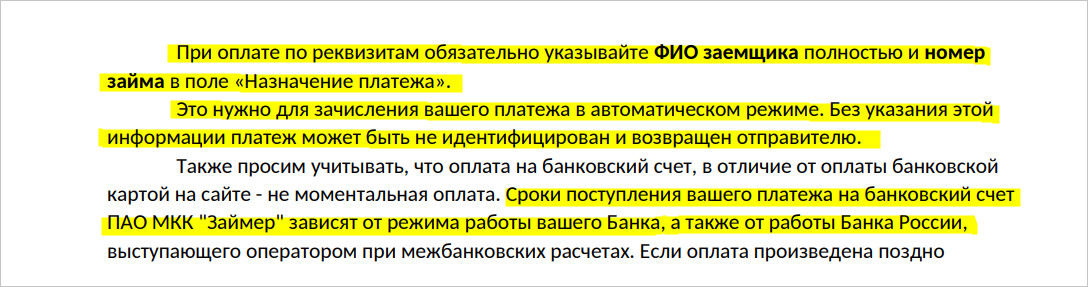
Источник: Банковские реквизиты МФК «Займер»
Способ 3. Через снятие наличных
Деньги с кредитки можно снять в банкомате или перевести на дебетовую карту, а затем внести наличными в счет микрозайма. Такой платеж примут в кассе банка по реквизитам получателя (понадобится паспорт), в отделении «Почты России» и в офисах самой МФО, если они есть в вашем городе. Но не все МФО работают с каждым из этих способов, поэтому сначала уточните, какие из них она принимает.
Часто это самый дорогой способ погашения. Например, АО «ТБанк» предупреждает, что при снятии кредитных денег сразу начисляет проценты, а за саму операцию может взять комиссию.
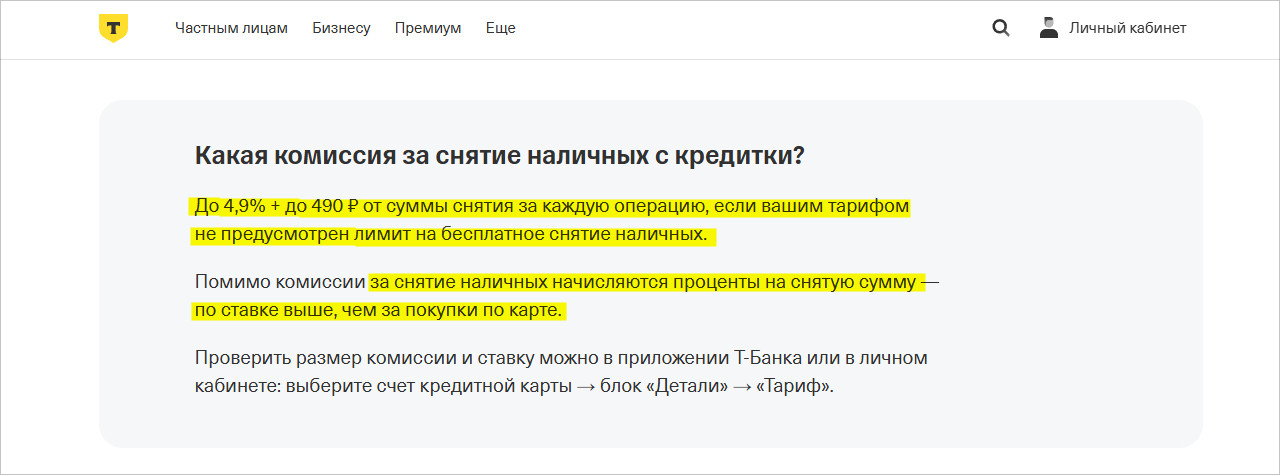
Скриншот: tbank.ru
Выгодно ли погашать займ кредитной картой
Чтобы понять, выгодно ли оплачивать микрозайм кредиткой, сравните два варианта: сколько еще придется заплатить МФО, если оставить займ как есть, и сколько обойдется перевод с кредитной карты. Учитывайте комиссию банка и, если льготный период не действует, проценты по карте — они будут начисляться, пока вы не погасите долг.
Еще момент: ставка по микрозайму не может превышать 0,8% в день, то есть 292% годовых.
С 1 апреля 2026 года для новых договоров сроком до года действует и второе ограничение: проценты, неустойка и платежи за дополнительные услуги МФО в сумме не могут превышать первоначальную сумму займа.
Но кредитка не всегда оказывается дешевле. Ставка по ней обычно ниже, однако комиссия за перевод и проценты без льготного периода могут свести выгоду на нет, поэтому лучше посчитать на конкретном займе.
Какая комиссия и проценты при оплате займа кредитной картой
Если решите оплатить кредитной картой, банк может взять комиссию за перевод. Иногда отдельную плату берет и платежный сервис МФО, а если на операцию не распространяется льготный период, добавляются еще и проценты. Например, по тарифам кредитной карты Альфа-Банка комиссия за перевод по реквизитам организации составляет 5,9% от суммы плюс 390 рублей.
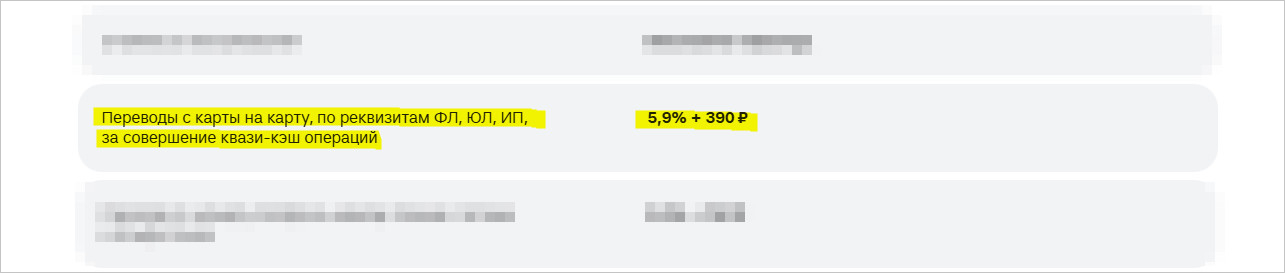
Скриншот: alfabank.ru
Допустим, у вас есть микрозаем, для погашения которого нужно 20 000 рублей. Расходы на перевод составят:
-
1 180 рублей — 5,9% от 20 000 рублей.
-
390 рублей — фиксированная часть комиссии.
Всего банк возьмет 1 570 рублей. Если эту сумму спишут с кредитного лимита, долг по карте составит 21 570 рублей без учета процентов и возможной платы платежному сервису.
Но такие условия действуют не везде. Например, Т-Банк позволяет переводить с кредитки без комиссии до 50 000 рублей за расчетный период, а с подпиской «Про» или «Премиум» лимит выше. Если его превысить, банк возьмет комиссию с суммы превышения и начислит проценты на весь перевод.
Поэтому перед оплатой проверьте тариф своей кредитки. Узнайте, сколько стоит перевод, какая ставка действует на такую операцию и какую сумму нужно будет вернуть на счет карты.
Сохранится ли льготный период по кредитной карте, если оплатить займ
Не всегда. Беспроцентный период обычно действует на покупки, а на переводы и снятие наличных может не распространяться, и тогда проценты начнут начисляться сразу. Поэтому заранее уточните в банке, как он учтет оплату микрозайма: как покупку или как перевод.
Как погасить кредит кредитной картой Сбербанка, мы рассказывали отдельно.
Чем опасна оплата микрозайма кредитной картой
Вы погасите микрозайм, но долг перед банком останется. Обязательные платежи нужно вносить вовремя, иначе образуется просроченный долг, а это означает начисление неустойки, ухудшение кредитной истории, привлечение коллекторов и, возможно, судебное взыскание.
Совсем плохо, если для погашения кредитки приходится брать новый микрозайм. Получается замкнутый круг: вы занимаете, чтобы вернуть старые долги, а на обычные расходы остается все меньше денег.
Чтобы ограничить такую практику, с 1 октября 2026 года МФО запретили выдавать третий займ с полной стоимостью кредита выше 200% годовых, если у человека уже есть два таких непогашенных займа. Подробнее об ограничениях можно прочитать на сайте Банка России.
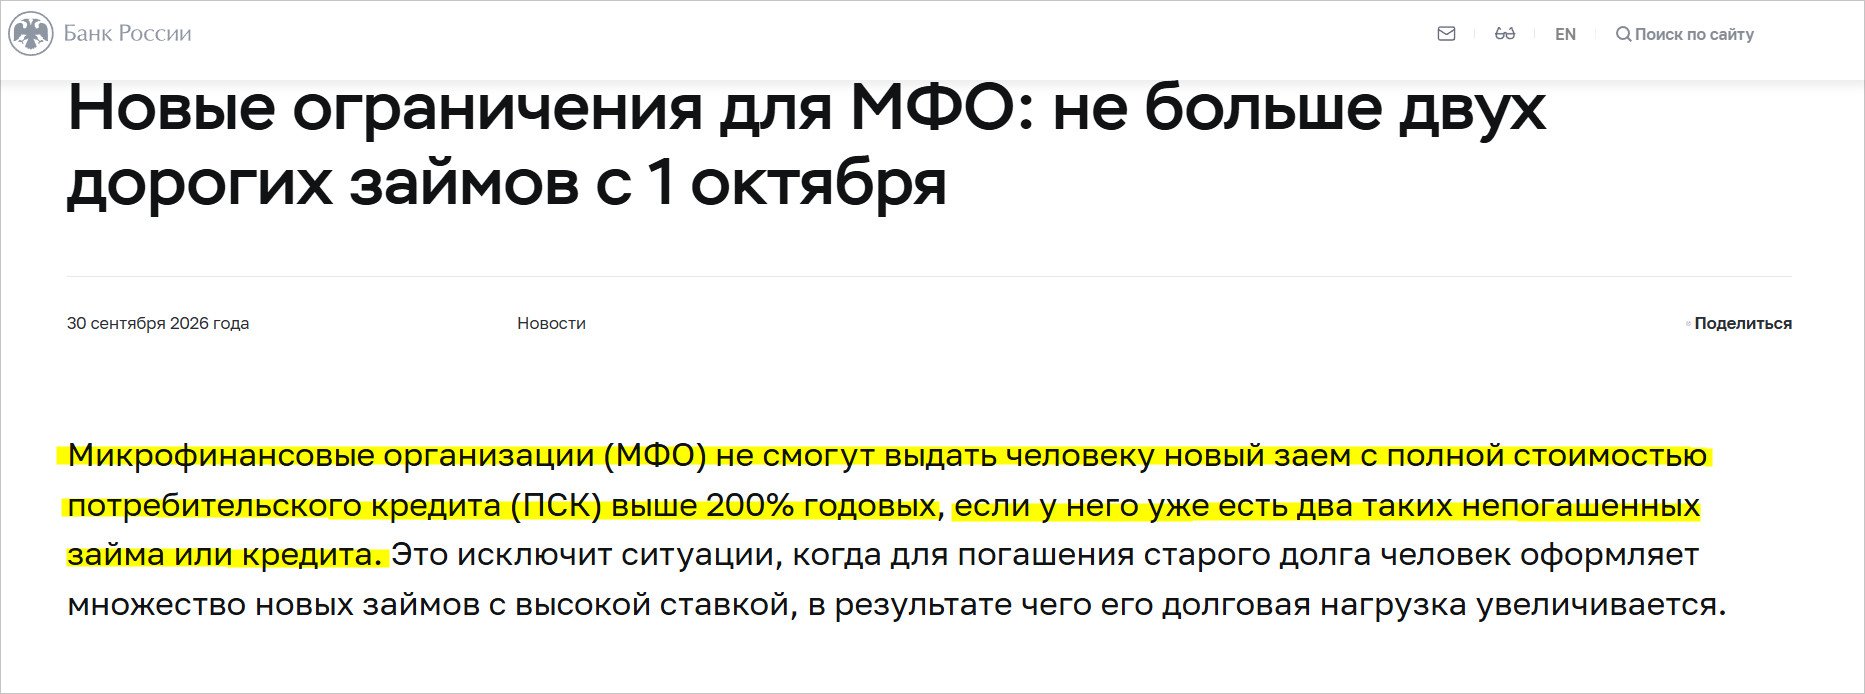
Скриншот: cbr.ru
Что делать, если нечем платить долги по займу и кредитке
Если денег не хватает на погашение займа и кредитки, сначала выясните, сколько вы должны каждому кредитору и когда нужно внести следующий платеж. Затем обратитесь в банк и МФО и попросите изменить график выплат (это называется реструктуризацией), а если доход упал на 30% и больше или жилье находится в зоне чрезвычайной ситуации, запросите кредитные каникулы.
Когда накопилось уже несколько займов или пустых кредиток, а доходов не хватает даже на обязательные платежи, рассмотрите банкротство физического лица. Через суд можно списать неподъемные долги по микрозаймам и кредитным картам, в том числе начисленные проценты и штрафы. Разобраться, подходит ли ваш случай под условия банкротства, можно на бесплатной консультации у наших юристов.
FAQ: отвечаем на частые вопросы
-
Можно ли оплатить кредит с кредитной карты?
-
Что нельзя оплачивать кредитной картой Сбербанка?
-
Что будет, если платеж по займу с кредитной карты придет с задержкой?


