
Если ваш доход упал больше чем на 30% или вы живете в зоне чрезвычайной ситуации и потеряли имущество, МФО обязана предоставить кредитные каникулы. Максимальный срок — 6 месяцев.
Дальше в статье: как взять кредитные каникулы, какие документы потребует МФО и что делать в случае отказа.
Содержание статьи
Всё содержаниеМожно ли оформить кредитные каникулы в МФО
Да, можно. Микрофинансовые организации обязаны предоставить кредитные каникулы — это закон, а не добрая воля кредитора. Требования распространяются на все МФО, которые состоят в реестре Центробанка (ЦБ).
Вы вправе заморозить выплаты по микрозаймам, если доход упал больше чем на 30% или имущество пострадало из-за чрезвычайной ситуации — например, пожара или паводка.
Закон уравнивает микрофинансовые компании с банками. Кредитор не может отказать в кредитных каникулах только потому, что вы брали мелкий займ «до зарплаты».
Если МФО игнорирует ваше заявление или предоставляет каникулы на платной основе, она нарушает ваши права как заемщика.
Что полагается заемщику по закону
Вы сами определяете срок каникул в пределах шести месяцев. Если не укажете срок в заявлении, МФО установит максимальный — шесть месяцев. На это время можно полностью остановить платежи по микрозайму.
Кредитные каникулы действуют по займам, сумма которых по договору не превышает 450 000 рублей. Для микрозаймов отдельных условий нет — по закону для них действуют те же лимиты, что для банковских потребительских кредитов.
Кредитные каникулы не списывают долг, а лишь дают передышку: защищают от штрафов и пеней. Пока доход восстанавливается, основной долг (тело) остается прежним, но проценты по договору продолжают начисляться каждый день.
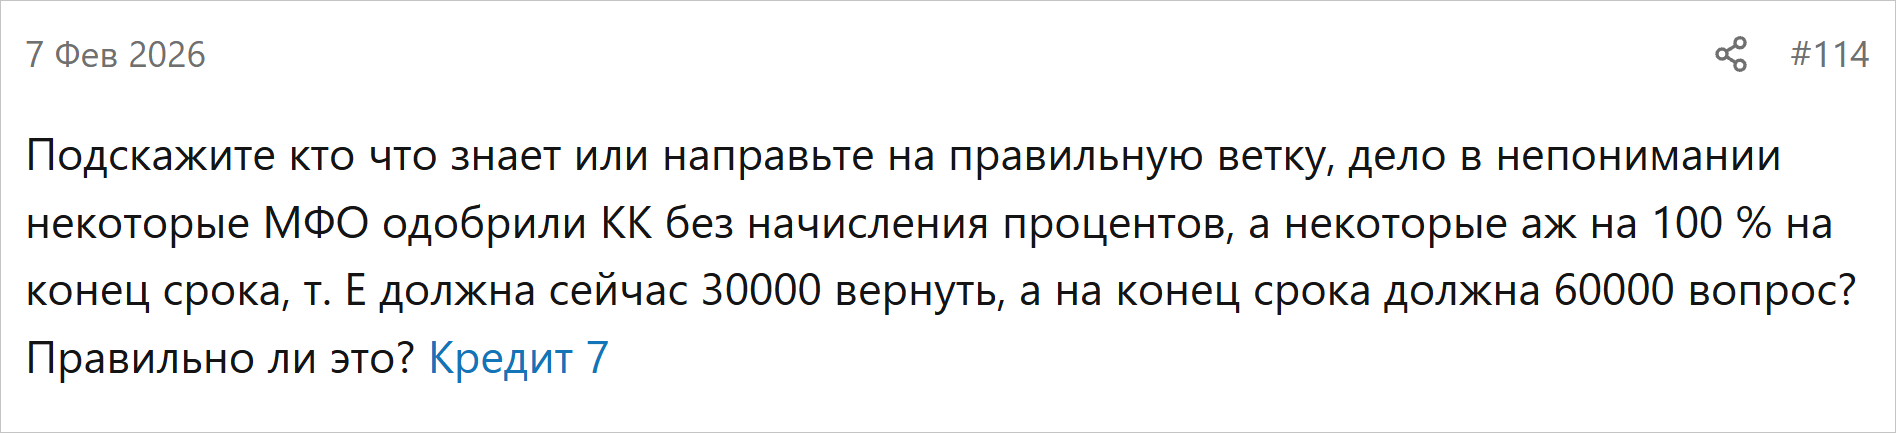
Чем дольше пауза, тем больше придется отдать МФО. Но у переплаты есть потолок: по займам до года проценты, неустойка и платежи за услуги вместе не могут превышать 100% суммы займа (по займам, полученным до 1 апреля 2026 года, — 130%). Например, по займу в 30 000 рублей это максимум 30 000 рублей сверху к основному долгу.
Кредитные каникулы и отсрочка по микрозайму: есть ли разница
Да, разница принципиальная. «Отсрочкой» называют и кредитные каникулы по закону, и платные услуги МФО.
У МФО есть собственные платные программы пролонгации договора или переноса даты платежа. Компании часто называют их «каникулами» в рекламных рассылках и личном кабинете.
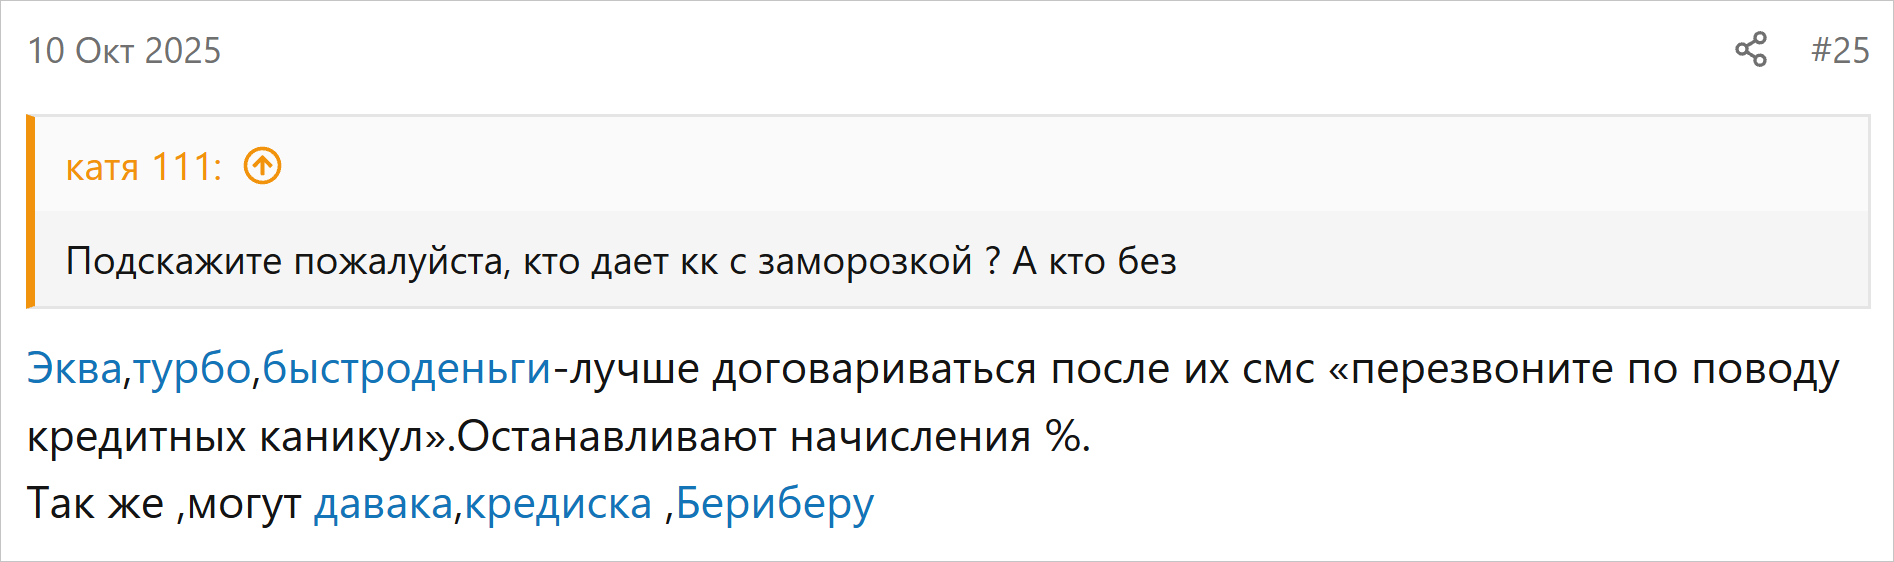
Скриншот: findozor.net
Различить их просто:
- Настоящие кредитные каникулы дают по закону и бесплатно, на срок до 6 месяцев и при наличии хотя бы одного из оснований: падение дохода более чем на 30% или проживание в зоне чрезвычайной ситуации (ЧС).
- Коммерческое продление (пролонгация) — платная услуга МФО. Ее оформляют без документов о доходах, обычно на 7–30 дней, но сначала нужно оплатить набежавшие проценты или комиссию.
Если вы нажимаете кнопку «Отсрочка» в приложении МФО и вам предлагают внести проценты за прошлый месяц, чтобы сдвинуть дату выплат на две недели, то это не кредитные каникулы, а только пролонгация.
Какие МФО предоставляют кредитные каникулы
Кредитные каникулы обязаны давать все МФО из реестра Центробанка. Проверить организацию можно на сайте регулятора — по названию или ИНН.
Легальные кредиторы соблюдают требования:
-
«Турбозайм» принимает заявки на кредитные каникулы через форму обратной связи на сайте.
-
«Займер» рассматривает обращения и справки в электронном виде.
-
«Мани Мен» запрашивает официальные документы о доходах через личный кабинет.
-
«Лайм-Займ» принимает заявления на льготный период по электронной почте.
-
«Вэббанкир» оформляет отсрочку через службу поддержки.
-
«еКапуста» приостанавливает платежи после проверки документов, приложенных к заявлению.
На форумах заемщиков (в частности, на «ФинДозоре» и «ФинФоруме») сообщают, какие МФО одобряют отсрочку. Это мнения пользователей, мы не проверяли их достоверность, поэтому ориентируйтесь на закон и условия вашего договора.
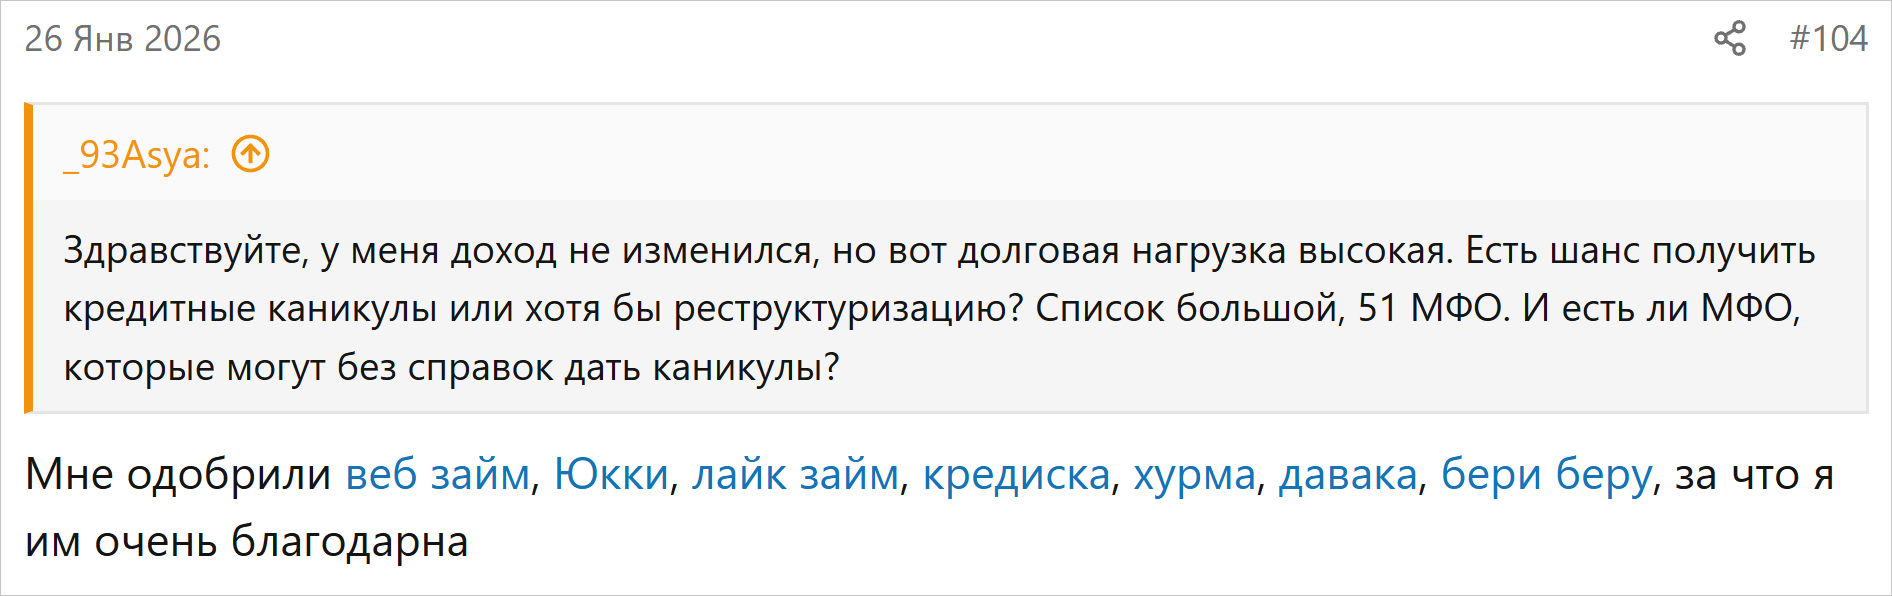
Скриншот: findozor.net
В отзывах подтверждают: если указать основания и предъявить справки, компании замораживают платежи.
Скриншот: finforum.info
Если конкретной МФО нет в реестре Центробанка, это «черный кредитор». На него закон №
Что делать, если в просрочке 20 займов или больше
На каких основаниях дают кредитные каникулы по микрозаймам
Есть два законных основания:
-
Доходы упали больше чем на 30%. Кредитор сравнивает ваш официальный заработок за последние два месяца со среднемесячным доходом за предыдущие 12 месяцев.
-
Вы проживаете в зоне чрезвычайной ситуации (ЧС). Например, пожар, наводнение или природный катаклизм. Местные власти должны официально ввести режим ЧС, а стихия — нарушить ваши условия жизни и повредить имущество. Обратиться в МФО нужно в течение 60 дней с момента ЧС.
Обычное увольнение без подтвержденного падения дохода за два месяца не сработает. Рождение ребенка, выход на пенсию или свадьба также не дают права на каникулы по микрозайму.
Как взять кредитные каникулы в МФО
Шаг 1. Соберите документы, подтверждающие падение дохода более чем на 30% или проживание в зоне ЧС. Их список — в следующем разделе.
Шаг 2. Подайте заявление кредитору любым из трех способов:
- Загрузите сканы через личный кабинет на сайте или в приложении МФО.
- Отправьте «Почтой России» — заказным письмом с уведомлением о вручении и описью вложения.
- Принесите в офис МФО, если он есть. Там должны поставить отметку о принятии с датой и подписью на вашем экземпляре.
Шаг 3. Дождитесь решения. У кредитора есть 5 рабочих дней на рассмотрение заявки с момента получения документов.
Если МФО молчит в течение 10 рабочих дней с даты отправки заявления, по закону кредитные каникулы считаются установленными автоматически. Вы вправе прекратить платежи со дня подачи заявления и ждать, пока кредитор предложит новый график.
Как написать заявление на кредитные каникулы по микрозайму
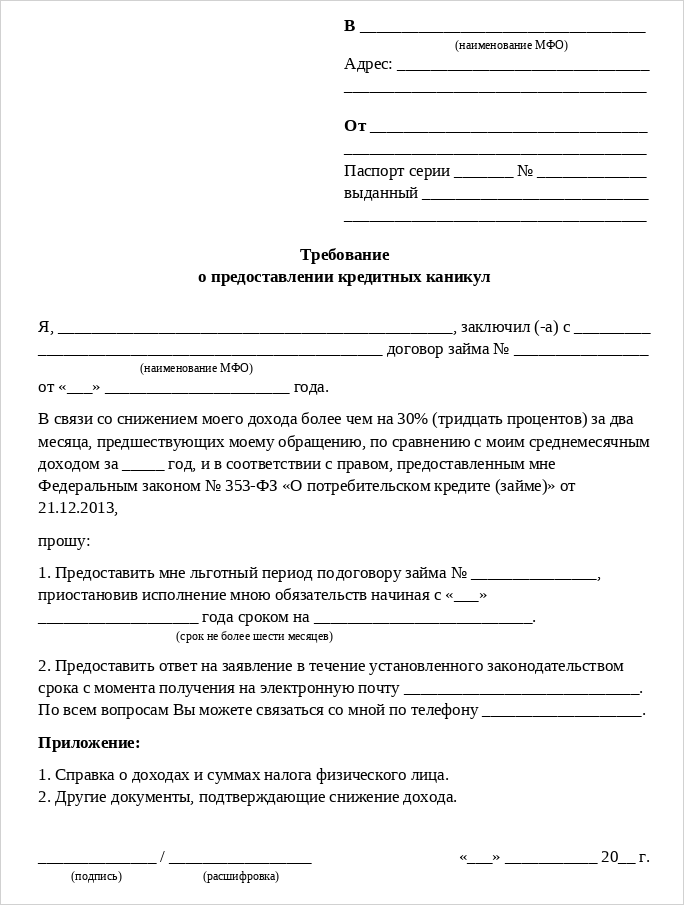
Заявление составляют в свободной форме, но есть сведения, которые нужно указать обязательно:
-
Шапка документа. Напишите наименование МФО, свои ФИО, паспортные данные, адрес регистрации и контакты (телефон и e-mail).
-
Данные о займе — номер и дата заключения договора.
-
Причина обращения. Здесь одно из двух: падение дохода больше чем на 30% или проживание в зоне ЧС.
-
Обоснование. Укажите часть 1
статьи 6.1-2 закона №353-ФЗ , чтобы подтвердить свое право на отсрочку. -
Просьба предоставить отсрочку на конкретный срок в пределах 6 месяцев.
-
Список приложений. Перечислите справки и документы, которые прикладываете к заявлению.
-
Дата и подпись с расшифровкой.
Какие документы нужны для кредитных каникул
Базовый пакет — это ваш паспорт и копия договора займа. Остальные документы зависят от причины обращения:
| Основание для отсрочки | Подтверждающий документ |
| Снижение зарплаты | Справка о доходах (бывшая |
| Снижение дохода ИП | Книга учета доходов и расходов (КУДиР) за текущий и прошлый годы |
| Проживание в зоне ЧС | Справка от местной администрации, подтверждающая проживание в зоне ЧС и утрату имущества |
| Снижение дохода самозанятого | Справка о состоянии расчетов (доходах) по налогу на профессиональный доход из приложения «Мой налог» |
Заемщики пишут: некоторые МФО одобряют отсрочку даже без документов — по одному сообщению о высокой долговой нагрузке и просьбе не вгонять в новые долги.
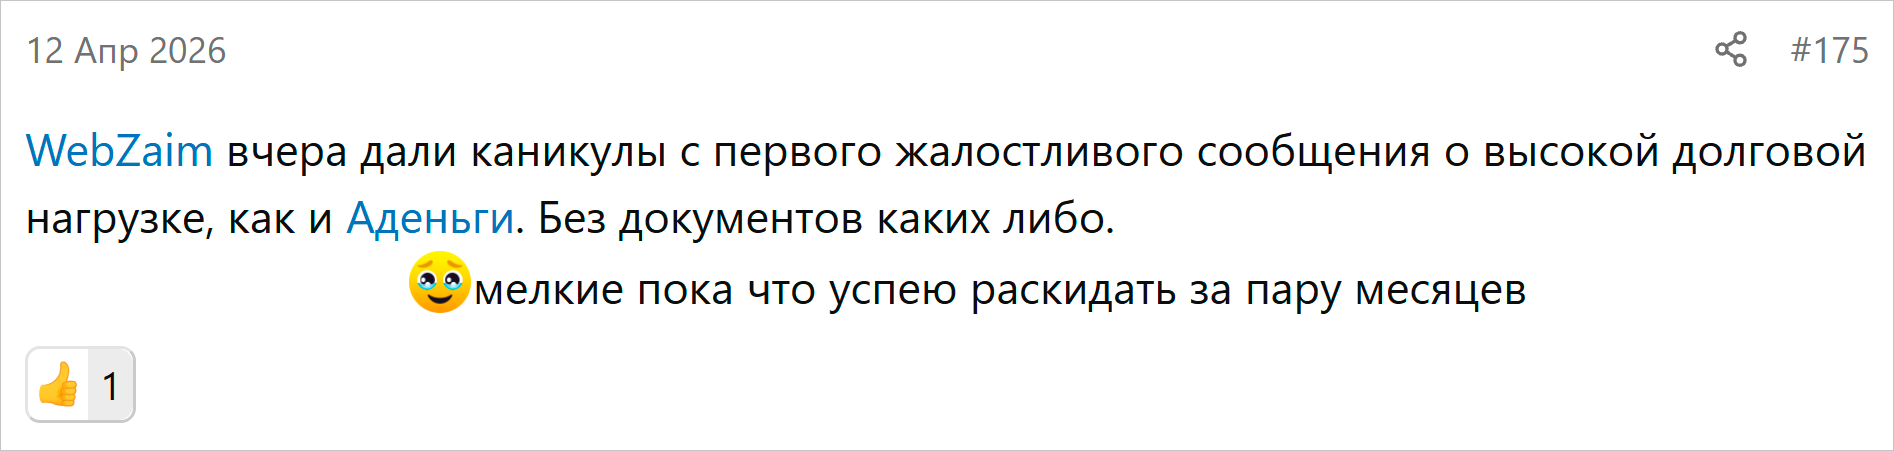
Скриншот: findozor.net
Но предоставление каникул без документов — это добровольная уступка компании. По закону заемщик обязан приложить документы сразу к заявлению. Без официальных справок о падении дохода или ЧС кредитор вправе не предоставлять отсрочку.
В каких случаях МФО могут отказать в кредитных каникулах
МФО не вправе отказывать, ссылаясь на свои внутренние правила. Но есть условия, когда в каникулах откажут, и это будет законно:
-
Превышен лимит. Сумма займа по договору больше 450 000 рублей.
-
Каникулы уже брали. То есть вы ранее оформляли отсрочку по этому конкретному договору и по тому же основанию (например, из-за падения дохода). Если основание другое — раньше был упавший доход, а теперь ЧС (или наоборот) — отказать не могут.
-
По долгу есть решение суда или стороны заключили мировое соглашение.
-
Работают приставы. Кредитор передал исполнительный лист в ФССП или предъявил требования к поручителю.
-
Идет банкротство. Суд ввел реструктуризацию долгов, реализацию имущества или заемщик проходит банкротство через МФЦ.
В остальных случаях отказ незаконный. Например, текущая просрочка в списке причин не значится: каникулы можно оформить, даже если вы уже пропустили несколько платежей. Исключение одно: из-за долга МФО уже получила решение суда или предъявила исполнительный лист.
Об отказе МФО должна уведомить вас в течение 5 рабочих дней и назвать причину. Если там написано «просрочка», отказ неправомерен.
На форумах заемщики это подтверждают:
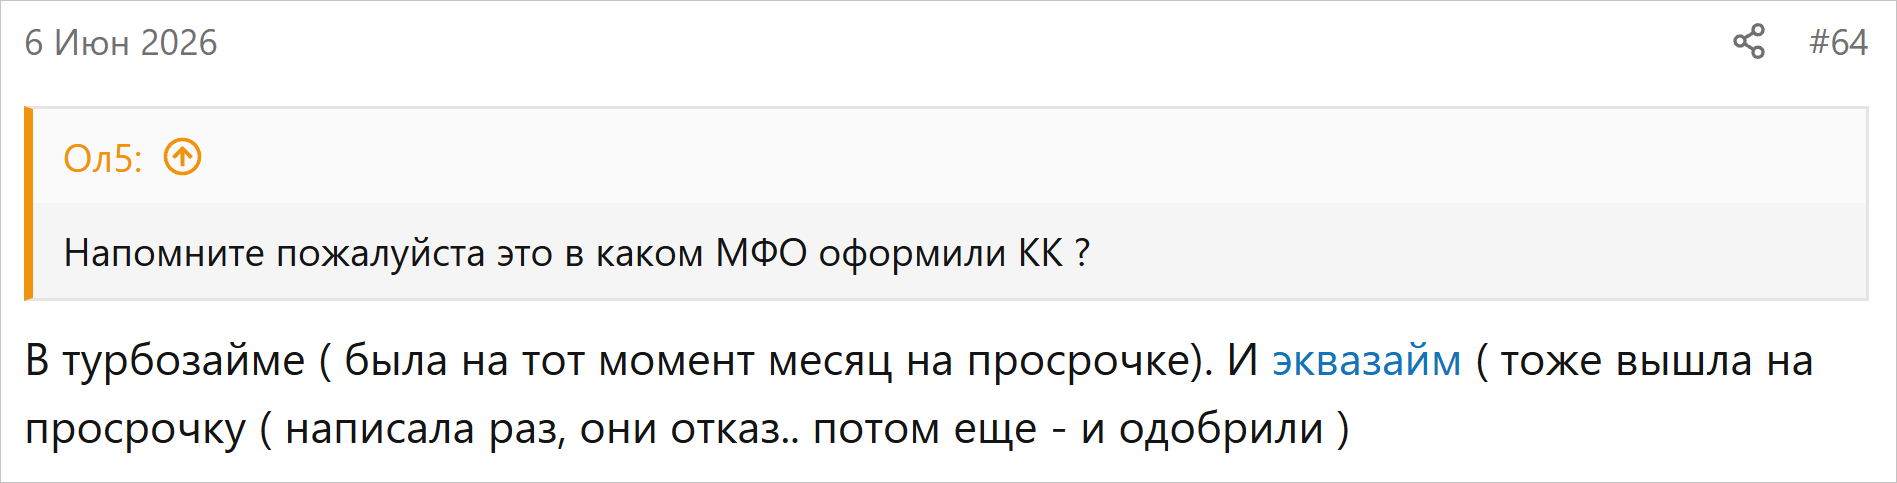
Скриншот: findozor.net
Просроченный долг — это не красный свет для подачи документов. МФО обязана рассмотреть заявление и не может отказать из-за пропущенных платежей.
Куда обращаться, если отказ незаконный
Если вы собрали полный пакет документов, подходите под условия каникул, а МФО прислала отказ — она нарушает закон.
Главная инстанция, которая заставляет МФО соблюдать правила, — Центробанк. Финансовый уполномоченный такие споры не разбирает, ведь отказ в каникулах — это не денежное требование, а нарушение правил финансовой деятельности.
Действуйте так:
-
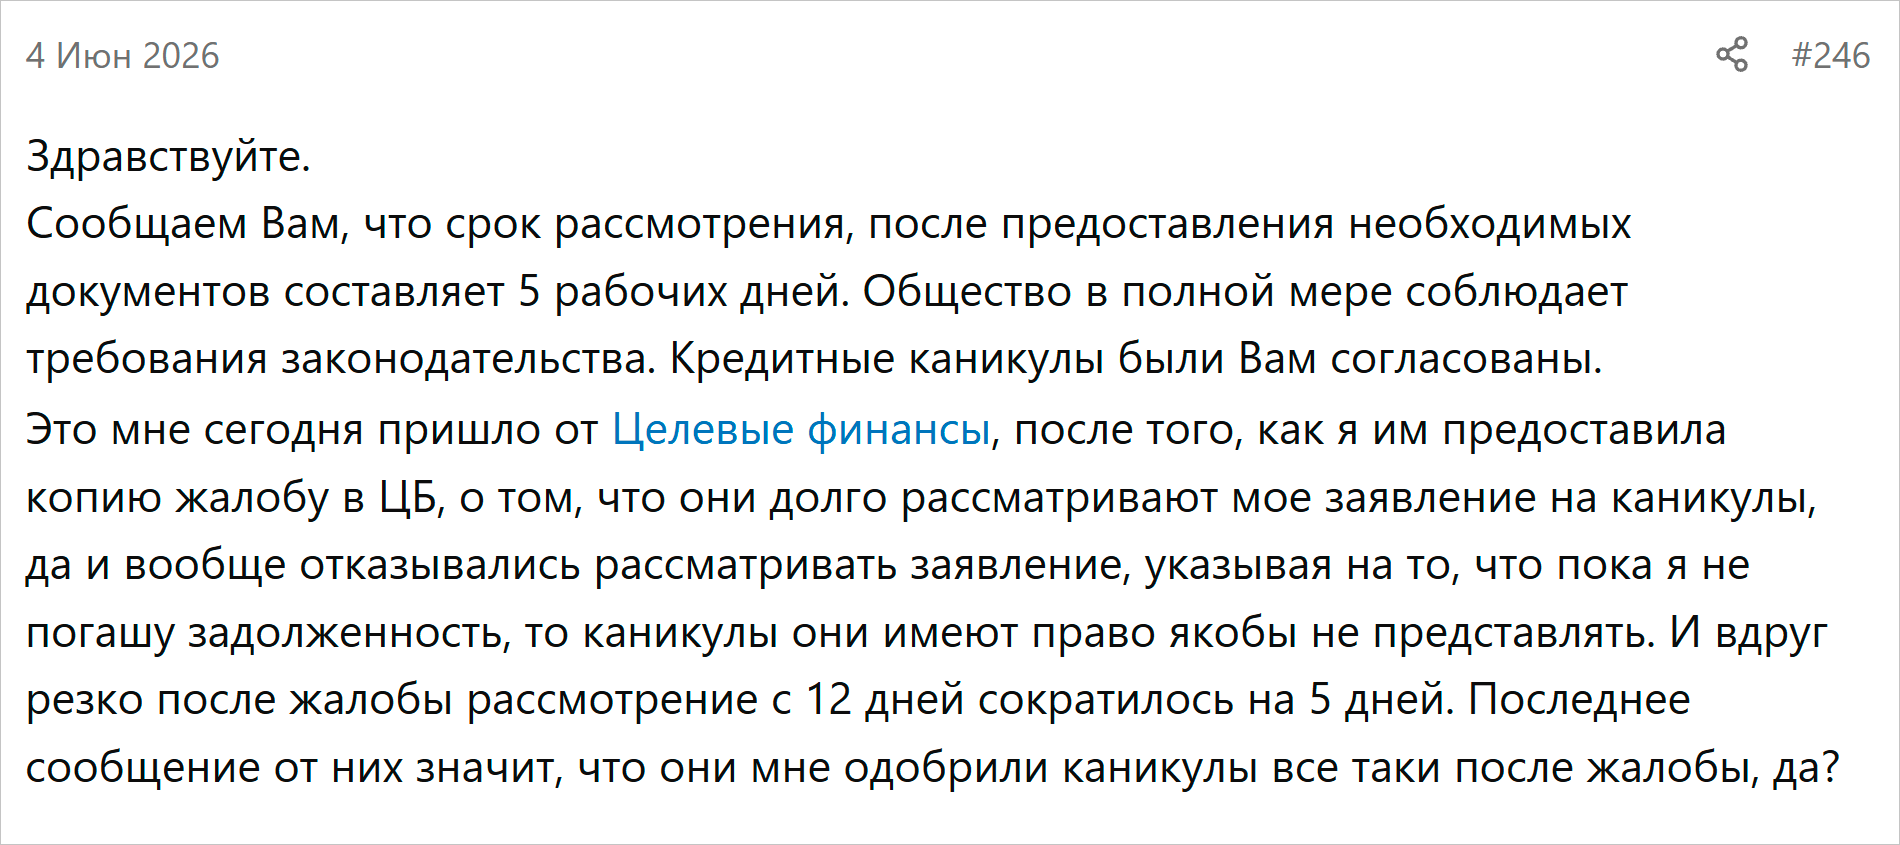
Подайте жалобу в ЦБ через интернет-приемную на официальном сайте. Выберите тему обращения «Кредитные каникулы», опишите ситуацию и приложите копию своего заявления в МФО и ее отказ. Регулятор проверит действия кредитора и вынесет предписание устранить нарушение.
-
Отправьте копию жалобы в МФО. Сделайте скриншот обращения в ЦБ и отправьте на электронную почту кредитора.
На форумах подтверждают: кредитор может одобрить каникулы уже через
2–3 дня после получения такой копии.
Скриншот: findozor.net
Жалоба в ЦБ имеет смысл, только если отказ неправомерен. Например, МФО сослалась на просрочку или потребовала документы, которых нет в законе (ч. 13
В чем минусы кредитных каникул в МФО
Кредитные каникулы — это не списание долга, а приостановление платежей. Максимальная ставка по микрозайму — 0,8% в день, а на время отсрочки проценты все равно считают в полном объеме.
Из-за высокой процентной ставки переплата за каникулы в МФО выше, чем в банке. Причем тело долга не уменьшается, а срок договора продлевается на время каникул.
К примеру, вам дали каникулы на 3 месяца по займу 30 000 рублей. Ставка — 0,8% в день. Тогда:
-
За 1 день набегает 240 рублей процентов.
-
За 1 месяц — 7 200 рублей.
-
За 3 месяца — 21 600 рублей.
После каникул общая сумма к возврату вырастет с 30 000 до 51 600 рублей. По закону отсрочку можно взять максимум на 6 месяцев, но чем дольше каникулы, тем выше общий долг.
Заемщики на форумах пишут: после отсрочки нужно платить больше. Есть и другие отзывы: некоторые МФО (к примеру, «Веб-займ», «Юкки») в рамках собственных программ лояльности замораживают начисление процентов на время каникул.
Скриншот: findozor.net
Портят ли кредитные каникулы кредитную историю
Нет, кредитные каникулы не портят кредитную историю. Информация о льготном периоде фиксируется в БКИ отдельно и не считается просрочкой, поэтому не снижает ваш кредитный рейтинг.
Однако скоринговые системы самих МФО и банков учитывают эту запись при рассмотрении заявок. Алгоритм видит, что недавно у вас были финансовые трудности, поэтому шансы получить новый займ на каникулах или сразу после них могут быть меньше.
Что делать, если кредитные каникулы по микрозайму недоступны
Реструктуризация в МФО. Это собственная программа микрофинансовой организации — она сама решает, одобрить ли заявку и какие документы требовать (например, справку о болезни или потере работы).
Рефинансирование микрозаймов. Вы оформляете кредит в банке, чтобы расплатиться с МФО. Но банки неохотно перекрывают такие задолженности. Если же взять новый займ в другой МФО, переплата вырастет.
Банкротство физического лица. Позволяет полностью и навсегда списать микрозаймы, когда платить нечем и ситуация отвечает признакам неплатежеспособности. Как только суд вводит процедуру, долг больше не растет: проценты и штрафы замораживаются, а МФО и коллекторы теряют право звонить вам и требовать деньги.
Разобраться, подходит ли ваш случай под условия процедуры банкротства, можно на бесплатной консультации у наших юристов.
Мини-FAQ
Можно ли получить кредитные каникулы в МФО, если есть просрочка? Да, вы можете получить кредитные каникулы даже с просрочкой. На время каникул начисление штрафов и пеней замораживается, а долг вы гасите после их окончания.
Сколько раз можно взять кредитные каникулы по одному микрозайму? По одному микрозайму вы можете получить отсрочку максимум два раза: при снижении доходов больше чем на 30% и при ущербе от стихийного бедствия. Третьего шанса закон не дает.
Можно ли оформить кредитные каникулы по нескольким займам в разных МФО? Да, можно оформить кредитные каникулы сразу по всем займам и во всех МФО.
Что будет с долгом и процентами после окончания кредитных каникул? Кредитор пришлет вам новый график платежей и продлит срок погашения. Сначала придется выплачивать тело займа, а затем — проценты, начисленные за время кредитных каникул.
Можно ли взять новый микрозайм, пока действуют кредитные каникулы? Прямого запрета в законе нет, поэтому теоретически взять новый займ можно, но вероятность одобрения заявки зависит от политики МФО.


