
Изучили законы и отзывы заемщиков — рассказываем, что делать, если в просрочке 20 и больше займов: где еще могут дать деньги, чем грозит просрочка и как выбраться из долгов.
Содержание статьи
Всё содержаниеДадут ли новый займ, если 20–30 займов в просрочке
Чаще всего нет. МФО смотрят кредитную историю, видят там десятки просрочек и отказывают, обычно автоматически, спустя 1–2 минуты после заявки. Но отказывают не все.
По отзывам на форумах, часть компаний одобряет займы даже тем, чьи микрокредиты уже дошли до коллекторов или приставов. Пользователи форума «Финдозор» даже составили список таких МФО.
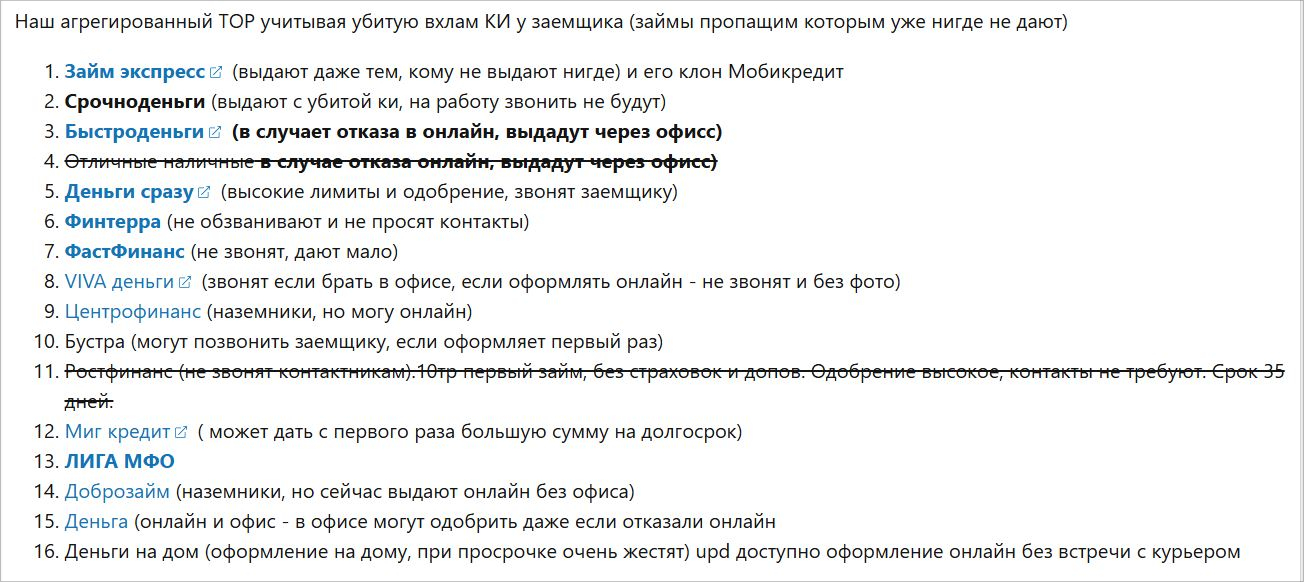
Скриншот: findozor.net
Насколько этим спискам можно верить, неизвестно. Их составляют обычные пользователи, основываясь на личном опыте. Проверить эти данные нельзя.
По отзывам, многое зависит от суммы долга: если она небольшая, шанс получить деньги остается даже при просрочках по 30 займам. При этом закрытый долг ничего не гарантирует: заемщики пишут, что некоторые МФО отказывали им и после полного погашения.
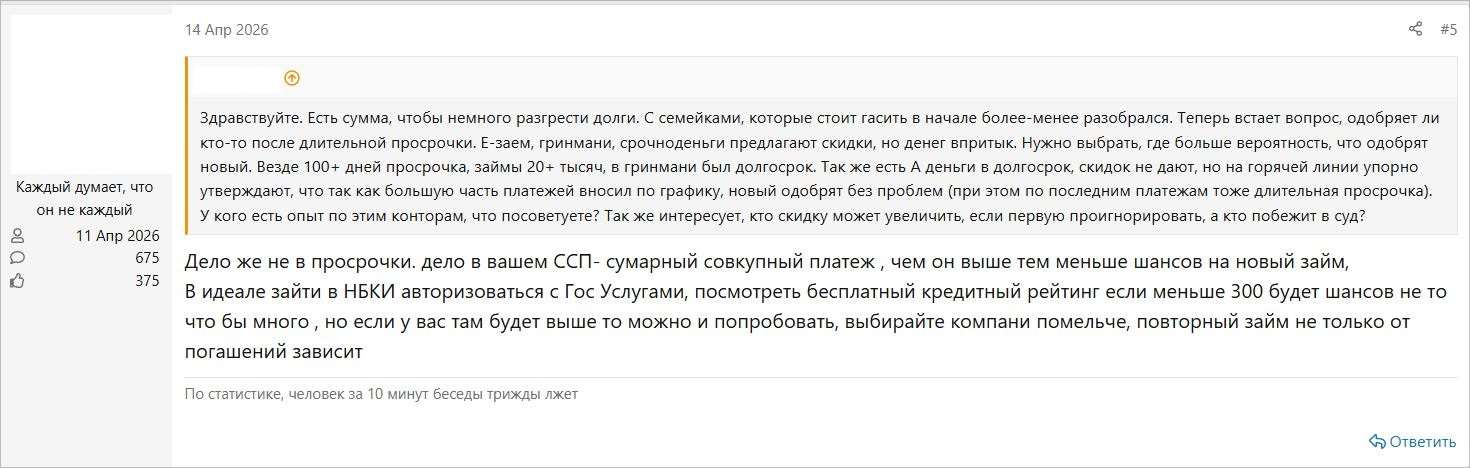
Скриншот: findozor.net
К «черным кредиторам» идти нельзя. Даже если у вас 30, 40, 50 займов в просрочке и больше никто не дает. «Черные кредиторы» — это организации, которых нет в реестре Банка России. Такие компании выдают деньги под огромный процент, а если уйти в просрочку, они часто действуют вне закона.
С 1 октября 2026 года один человек не может оформить больше двух займов. Теперь МФО не могут выдать новый займ с ПСК выше 200% годовых тому, у кого уже есть два таких непогашенных займа или кредита. Максимальная ставка в МФО — 0,8% в день, это около 292% годовых, поэтому под ограничение попали почти все «займы до зарплаты».
С 1 апреля 2027 года правила станут еще жестче: один человек сможет оформить только один займ с ПСК выше 100%, а между погашением такого займа и новым должно пройти минимум три дня.
Как набирается 20+ займов
Обычно все начинается с одного небольшого займа. Допустим, вы берете 10 000 рублей на месяц под максимальные 0,8% в день и должны вернуть 12 400 рублей. Зарплату задержали, и платить нечем. Вы продлеваете займ: за это обычно платят набежавшие проценты, при максимальной ставке около 2 400 рублей, а сам долг в 10 000 рублей остается. Через месяц то же самое. К этому моменту вы заплатили 4 800 рублей и должны ровно столько же, сколько в начале. Тогда вы берете новый займ в другой МФО, чтобы заплатить по первому, потом еще один, чтобы заплатить по второму. В какой-то момент новые займы перестают покрывать платежи по старым, и просрочка возникает сразу по нескольким договорам.
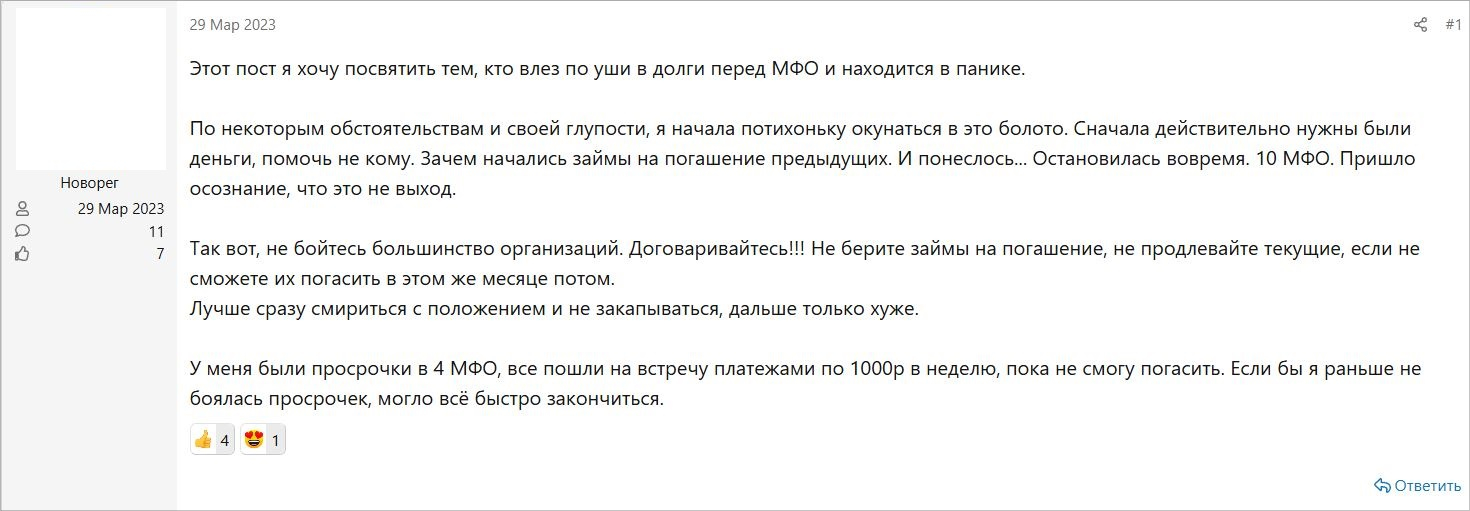
Скриншот: findozor.net
Вовремя остановиться и перестать брать займы часто мешает страх осуждения. Человек боится испортить отношения с близкими и до последнего скрывает проблемы.
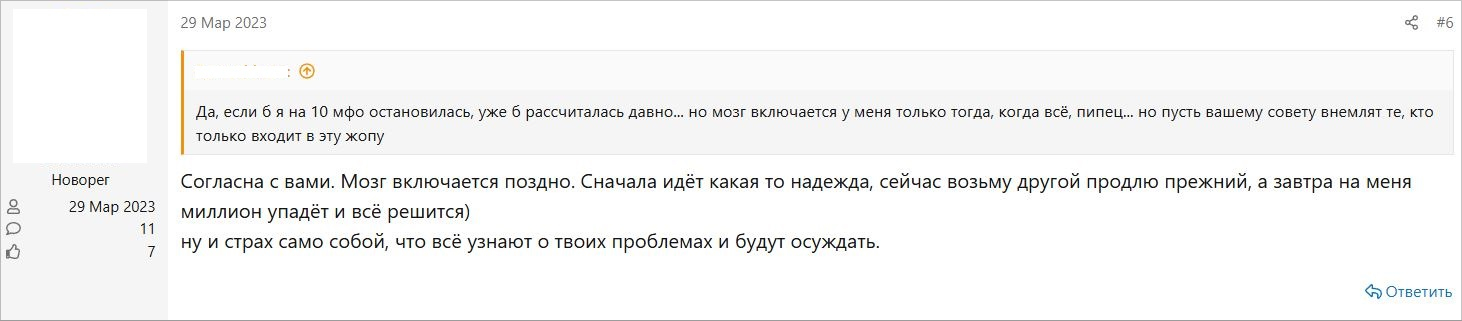
Скриншот: findozor.net
Что будет, если не платить сразу по двадцати и более займам
Если вы перестали платить по двадцати и более займам, события обычно развиваются так.
Звонки и сообщения от каждого кредитора. По закону каждая МФО может поговорить с вами по телефону не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Сообщений разрешено не больше двух в сутки, четырех в неделю и 16 в месяц. Но кредиторов у вас двадцать, и лимиты действуют для каждого из них.
Какие МФО чаще всего «жестят» при просрочке — список
Звонки третьим лицам. Отвечать всем 20, 30, 40 кредиторам невозможно, а если должник не идет на контакт, МФО часто начинают звонить родителям, другим родственникам, коллегам. Но закон разрешает такие звонки только при двух согласиях одновременно: вашем и самого человека, которому звонят. Оба согласия должны быть письменными и оформлены отдельными документами.
Коллекторы. Часть из
Полиция. Некоторые МФО подают заявление о мошенничестве намеренно: расчет на то, что вы испугаетесь и быстрее заплатите. Дело при этом в большинстве случаев не возбуждают: для этого нужен умысел, например, ложные данные при оформлении или изначальное нежелание возвращать деньги. Если данные были достоверными, а платить вы перестали из-за финансовых трудностей, спокойно объясните это участковому. Если заявления подадут несколько МФО, объяснения придется давать по каждому.
Суд. Рано или поздно кредиторы идут в суд. Чаще всего начинают с судебного приказа: судья выносит его без заседания и присылает вам копию. На возражения есть 10 дней со дня получения, причины объяснять не нужно, и приказ отменят. Отмена дает передышку, но не решает проблему: после нее кредитор подает обычный иск.
Приставы. Если дойдет до исполнительного производства, из дохода могут удерживать до 50%. То есть с зарплаты 60 000 рублей это до 30 000 рублей в месяц. Параллельно приставы могут арестовать имущество и запретить выезд из страны при долге свыше 30 000 рублей.
С чего начать, если набрали 20, 30, 40 займов и больше
Первое, что нужно сделать, — остановиться. Больше не продлевайте займы и не берите новые. Решите, как будете действовать: постепенно расплачиваться со всеми 20–40 займами или подавать на банкротство, если денег нет даже на небольшие платежи.
Шаг 1. Проверьте, все ли займы ваши
Сначала убедитесь, что все долги действительно ваши. Когда займов десятки, часть из них легко забыть. Бывают и чужие: есть случаи, когда мошенники взламывают Госуслуги и оформляют на человека множество микрокредитов.
Проверить можно так:
- Запросите на Госуслугах список своих БКИ. Выберите услугу по получению сведений из ЦККИ и нажмите «Начать». Система сама заполнит заявление, вам нужно его проверить и отправить. Список БКИ поступит в личный кабинет.
- Получите отчеты из каждого БКИ. Это можно сделать бесплатно на сайте бюро. В отчете будет указан перечень всех займов и кредитов на ваше имя.
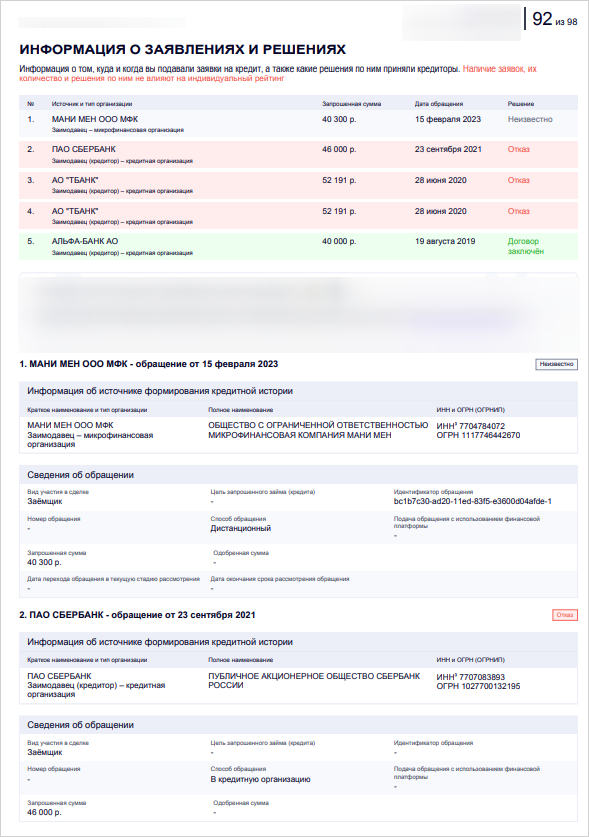
- Сверьте отчеты со своими договорами и личными кабинетами МФО. Если нашли займ, оформленный мошенниками, подайте заявление в полицию, сообщите кредитору, что договор вы не заключали, и оспорьте запись в БКИ. Если МФО откажет, остается суд. Чужой займ исключите из плана погашения.
Параллельно поставьте самозапрет на кредиты через Госуслуги. Он защищает не только от мошенников, но и от соблазна взять «еще один, последний» займ. Услуга находится в разделе «Штрафы и налоги»: «Другое» → «Установление запрета на получение кредита». Запретить можно все сразу или выбрать, где именно: в банках, в МФО, онлайн или в офисе. Запрет касается только новых договоров: действующие займы он не отменяет, платить по ним по-прежнему нужно.
Шаг 2. Соберите все долги в таблицу
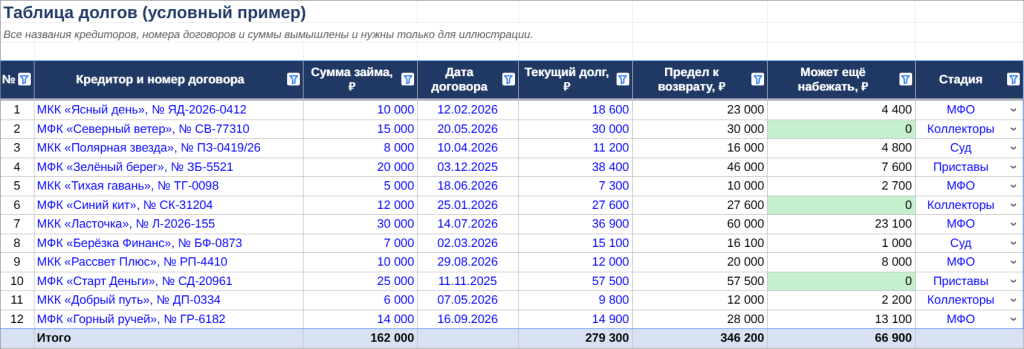
При 20–50 займах держать долги в голове невозможно. Без таблицы вы не узнаете общую сумму, не поймете, по каким займам долг еще растет, и не сможете выбрать между погашением и процедурой банкротства.
Заведите таблицу в Excel или Google Таблицах, по строке на каждый займ, а внизу добавьте итог. Включите в нее столбцы:
- Кредитор и номер договора, чтобы ориентироваться в долгах и знать, по каким реквизитам платить.
- Сумма займа и дата договора. От них зависит максимально допустимая переплата. По займам до года, оформленным с 1 апреля 2026 года, она составляет 100% от полученной суммы. По более ранним — 130%.
- Текущий долг, чтобы посчитать общую задолженность.
- Предел к возврату. По разнице между остатком и пределом вы сможете понять, сколько долга еще может набежать и какие займы гасить первыми.
- Стадия. Кто занимается взысканием: МФО, коллекторы, суд, приставы. По этому столбцу будет видно, где скоро начнутся списания.
Данные можно взять в отчетах БКИ, в личных кабинетах МФО, в письмах и смс, в уведомлениях о переуступке, а сведения об исполнительных производствах — в Банке данных ФССП.
Шаг 3. Посчитайте, реально ли расплатиться
Сначала узнайте, сколько денег у вас остается свободными. Из ежемесячного дохода на руки (зарплата, подработки, аренда и другие стабильные поступления) вычтите обязательные расходы: еду, жилье, транспорт, лекарства, траты на детей, а также платеж по ипотеке, если она есть.
Теперь возьмите сумму долга из таблицы и поделите ее на сумму свободных денег в месяц — так вы получите срок выплаты в месяцах.
Например, доход на руки — 60 000 рублей, обязательные расходы — 45 000, остается 15 000 рублей. При долге 600 000 рублей срок выплаты составит 600 000 / 15 000 = 40 месяцев, то есть чуть больше трех лет.
Если по некоторым займам есть исполнительное производство, пересчитайте бюджет. Приставы удерживают из дохода до 50% суммарно по всем таким долгам. В нашем примере это 30 000 рублей в месяц: значит, на жизнь тоже останется 30 000 рублей при обязательных 45 000, а платить остальным кредиторам будет нечем.
Если после удержаний у вас остается меньше прожиточного минимума, подайте приставам заявление о его сохранении.
Что делать с результатом. Если ваши долги можно погасить примерно за
Если расплатиться реально: как и в каком порядке гасить
Если вы выбрали этот путь, сначала определитесь, какие займы гасить в первую очередь, а затем выберите комфортный способ погашения.
Какие займы гасить первыми
Есть три стратегии. Выбирайте ту, которая вам больше подходит.
Ориентироваться на поведение кредиторов и расплачиваться в первую очередь с теми, кто использует жесткие методы взыскания. Подойдет, если вам важно, чтобы не звонили близким и коллегам. Вы закрываете займы, по которым это происходит, а остальные погашаете потом.
Ориентироваться на сумму и гасить по принципу «от меньшего к большему». Сначала вы закрываете самые маленькие займы по одному, поэтому уже в первые месяцы количество звонков и сообщений от микрозаймов снижается.
Первыми гасить те займы, которые еще растут. Это самый выгодный вариант. Мы говорили: у каждого займа есть предел переплаты. По займам до года, оформленным с 1 апреля 2026 года, это 100% от полученной суммы (вместе с процентами, штрафами и неустойками), по более ранним — 130%. Дойдя до предела, МФО должна остановить начисления. Например, по займу в 10 000 рублей при максимальной ставке долг растет примерно на 80 рублей в день, пока не достигнет 20 000 рублей — затем проценты и неустойка перестают начисляться.
Если у вас есть займы, по которым продолжают начислять проценты, и займы, которые уже достигли максимума, выгоднее сначала закрыть первые.
Реструктуризация и скидки
Некоторые МФО идут на скидку при просрочке, но только если вы сами об этом попросите. Напишите в поддержку, предложите сумму и попросите убрать проценты и штрафы. Если займов
Примерный текст такого обращения:
«Здравствуйте! По договору № ____ у меня просрочка. Могу оплатить ____ рублей одним платежом в течение ____ дней. Прошу списать проценты и штрафы и подтвердить условия письменно. Если согласны, направьте реквизиты для оплаты в личный кабинет или на почту».
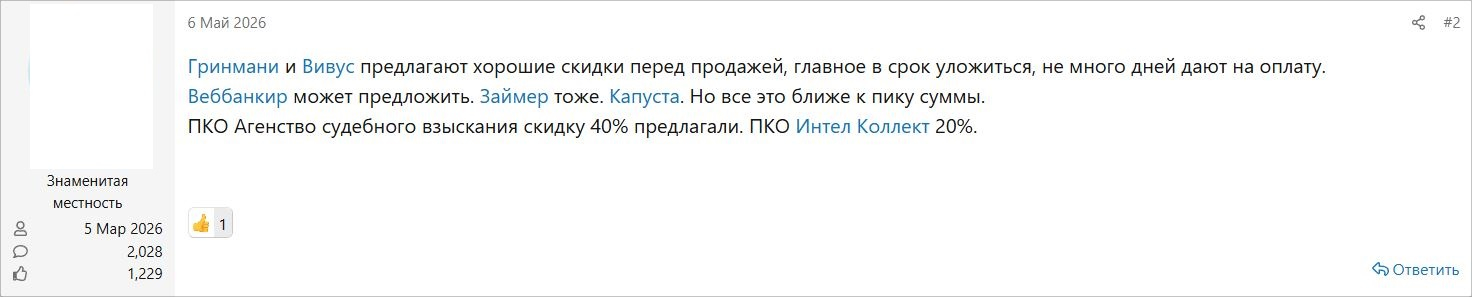
Скриншот: findozor.net
Кредитные каникулы
МФО обязаны предоставить отсрочку на 1–6 месяцев, если ваш доход за последние два месяца упал более чем на 30% или вы пострадали от чрезвычайной ситуации. Для этого необходимо подать заявление и приложить к нему справку, подтверждающую основание для кредитных каникул. Если у вас 30–40 займов, заявление придется писать в каждую МФО отдельно.
Помощь близких
Этот способ подойдет, если вы готовы признаться в долгах и родственник согласен помочь, например, взять в банке кредит на свое имя и закрыть им ваши займы. Но погашать кредит предстоит вам — и если не справитесь, пострадают его кредитная история и ваши отношения. Поэтому прежде чем обращаться за помощью, посчитайте, сколько вы сможете отдавать каждый месяц, и просите ровно столько, сколько сможете вернуть. Если займов
Если расплатиться нереально: банкротство при 20–50 займах
Если вы предприняли все, что возможно, но денег хватает только на погашение процентов или не хватает совсем, долги проще списать через банкротство.
Когда займов больше чем на 500 000 рублей и, заплатив одним кредиторам, вы не сможете расплатиться с остальными, заявление о банкротстве нужно подать в течение 30 рабочих дней с момента, когда вы об этом узнали — это ваша обязанность, а не право.
Если сумма займов меньше, вы сами решаете, проходить банкротство или нет.
Суд может списать все микрокредиты, сколько бы их ни было. Количество займов значения не имеет, меняется только объем работы финансового управляющего: каждого из
Процедура банкротства состоит из нескольких этапов. Вы подаете заявление в суд, а тот проверяет, есть ли у вас признаки неплатежеспособности, и вводит одну из двух процедур: реструктуризацию или реализацию. По ходатайству юристов, сопровождающих банкротное дело, суды часто сразу переходят к реализации — это именно та процедура, в которой освобождают от долгов.
Оформить банкротство можно и без суда — в многофункциональном центре (МФЦ). Но здесь много условий. Например, есть ограничение по сумме долга — она не должна быть больше 1 млн рублей. Для судебного банкротства таких ограничений нет.
Накопилось
Частые вопросы
Собрали ответы на вопросы, которые часто задают люди с 20–40 займами в просрочке.
Можно ли объединить все микрозаймы в один?
Только через рефинансирование: вы берете новый кредит и закрываете им старые займы. При 20–50 займах и просрочках банки обычно отказывают. МФО с 1 октября 2026 года не выдает займ с ПСК выше 200%, если у вас уже есть два непогашенных. К «черным кредиторам» идти нельзя. Поэтому объединить 20–30 займов в один — почти нереально.
Спишут ли при банкротстве все 50 займов?
Да, если есть признаки неплатежеспособности, в процедуре банкротства освобождают от всех микрозаймов. Неважно, сколько их: 20, 30 или 50. Главное — что вы действительно не можете расплатиться с кредиторами. «Несписываемые» долги тоже есть, но к ним относятся, например, алименты и компенсация морального вреда.
Будут ли звонить все 20 займов одновременно?
Да, с первого дня просрочки. Закон разрешает звонить не больше одного раза в день, двух в неделю и восьми в месяц, но при 20 кредиторах звонков все равно будет много. Если МФО нарушает лимиты, закажите детализацию вызовов и отправьте жалобу приставам.
Что делать, если часть займов оформили не вы?
Подайте заявление о мошенничестве в полицию, затем отправьте в МФО требование аннулировать договор. Оспорьте запись о займе в Бюро кредитных историй. Если МФО откажет, идите в суд.


