
Изучили перечень ФССП, реестр Центробанка и отзывы должников на форумах — и рассказываем, какие МФО «жестят» при просрочке в 2026 году, как проверить свою компанию и что делать, если она нарушает закон.
Сразу оговоримся: все МФО в статье прекрасны и мечтают только о вашем благополучии. А вот что пишут о них заемщики, мы только пересказываем — это личное мнение и опыт авторов.
Содержание статьи
Всё содержаниеКакие МФО «жестят» при просрочке — полный список
Есть два реестра микрофинансовых организаций.
Реестр Центробанка — там собраны все официально зарегистрированные компании. Если МФО ведет деятельность нелегально, ее в этом перечне не будет. И это уже звоночек — с такой организацией лучше изначально не связываться. Как правило, они жестко давят при просрочке и именно их в отзывах нередко называют «отбитыми».
Второй список ведет Федеральная служба судебных приставов (ФССП) — в нем значатся те МФО, которые напрямую взаимодействуют с должниками. Здесь красным цветом отмечены МФО, на которые поступают жалобы.
Не все из этих МФО «опасные». Дело в том, что красный индикатор объединяет разные нарушения: от превышения лимитов на звонки до угроз и давления на близких. Реестр их не расшифровывает, поэтому о поведении конкретной МФО мы сказать не можем.
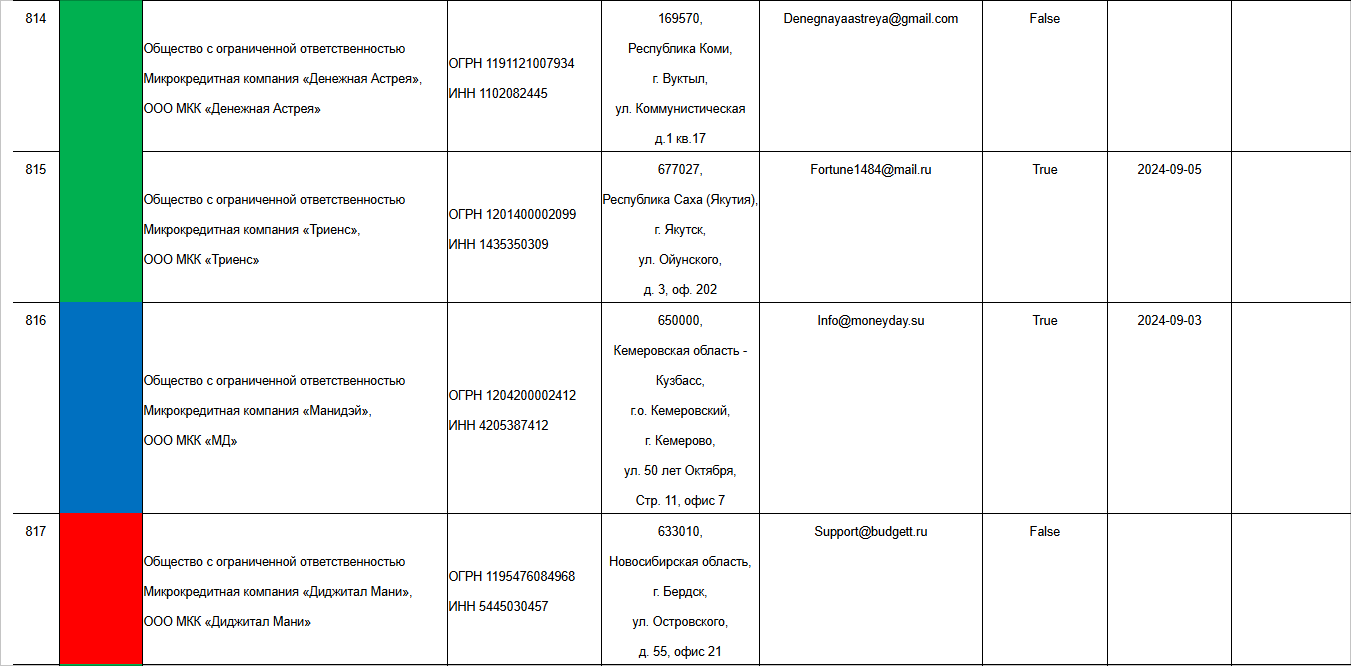
Скриншот: fssp.gov.ru
Вот полный перечень МФО на 2026 год, которым ФССП присвоила высокую категорию риска:
- «Быстроденьги».
- «МигКредит».
- «Срочноденьги».
- «ЕКапуста» («Русинтерфинанс»).
- «Смсфинанс».
- «Вэббанкир».
- «Финтерра».
- «Деньгимигом».
- «Езаем» («Веритас»).
- «Турбозайм».
- «Займиго».
- «Джой Мани».
- «Финмолл».
- «Кредит Плюс» («Экофинанс»).
- «Ван Клик Мани» («МКК универсального финансирования»).
- «Монеза» («Макро»).
- «Трэнд».
- «Финпром».
- «Новое финансирование».
- «Юта».
- «Ван Клик Мани» («Кангария»).
- «Вэб Займ» («Академическая»).
- «Грин Мани» («Стабильные финансы»).
- «Кэш Машина» («АСТФ»).
- «Бюджет Займ» («Диджитал Мани»).
- «Юкки» («Стратосфера»).
- «Финансовый аспект».
- «Кэшмагнит».
- «Стэпмани».
- «495 Кредит».
- «Кредиска».
- «Бериберу».
- «Белые деньги» («Вайтмани Диджитал»).
- «Ясень».
- «Привет, сосед» («Триумвират»).
- «Макс.Кредит» («М-Деньги»).
- «Броктон».
- «Простой вопрос» («Аделаида»).
- «Капиталина» («ЗТЧ»).
- «Кэширо» («Декада»).
- «Эквазайм».
- «РокетМэн».
Судя по красному индикатору, перечисленные МФО неоднократно или грубо нарушали закон при общении с должниками. Красный цвет появляется, когда должники жалуются на кредиторов в ФССП и эти нарушения подтверждаются.
Категорию риска присваивают «в зависимости от видов и количества нарушений» — это формулировка из Постановления Правительства № 2272 от 23.12.2023. Всего уровней четыре: высокий, значительный, средний и низкий.
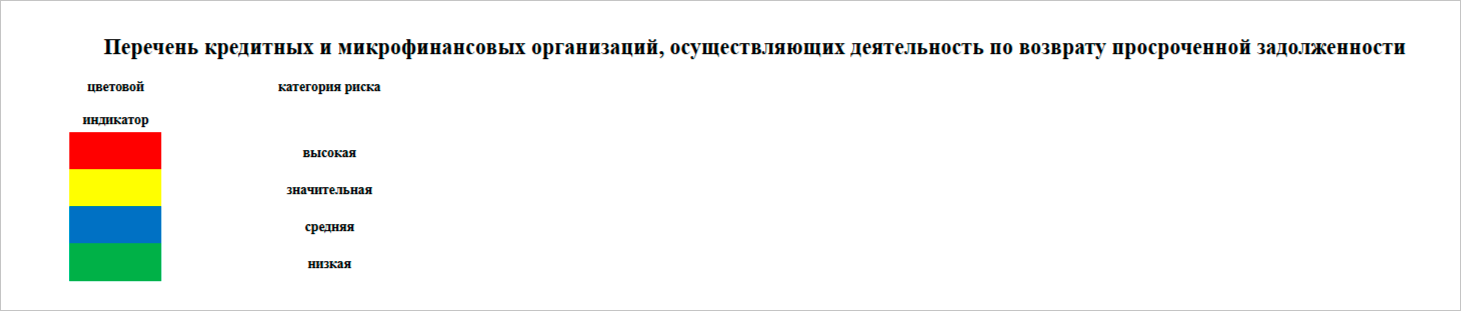
Скриншот: fssp.gov.ru
Красный уровень присваивают МФО, если в течение предыдущего года было зафиксировано:
-
Хотя бы одно грубое нарушение закона №
230-ФЗ. Грубым считается такое нарушение, которое несет реальный вред и угрозу должнику. Например, МФО грозится написать заявление в полицию о мошенничестве, публикует сведения о должнике в соцсетях, обещает забрать имущество за долги. -
Или два и более нарушения закона №
230-ФЗ. Это более «мягкие» нарушения правил — например, превышение лимита звонков и сообщений.
Как проверить свою МФО в перечне ФССП
Даем пошаговый план, как узнать, «жестит» ли ваша МФО при просрочке. Для этого нужно:
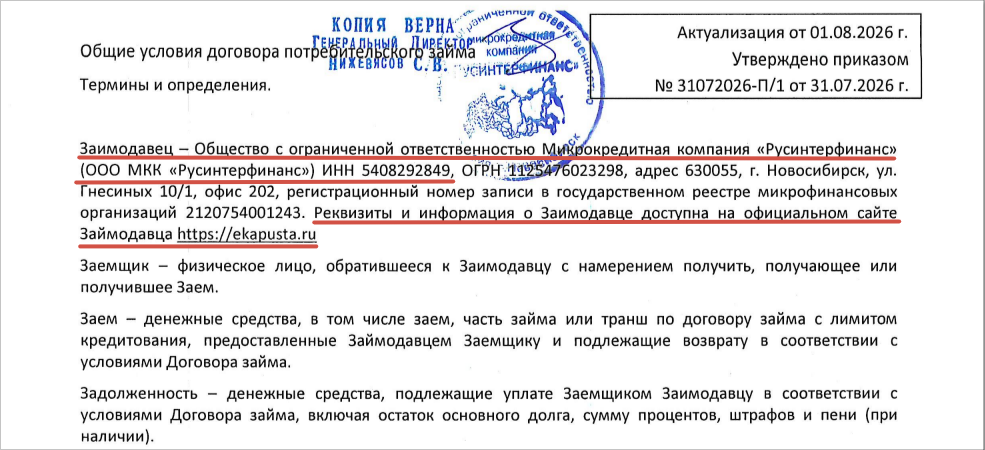
- Найти в договоре займа название юридического лица и ИНН. Название часто не совпадают с брендом. Например, под брендом «ЕКапуста» работает ООО «МКК «Русинтерфинанс».
- Открыть перечень на сайте ФССП и найти организацию по ИНН или названию.
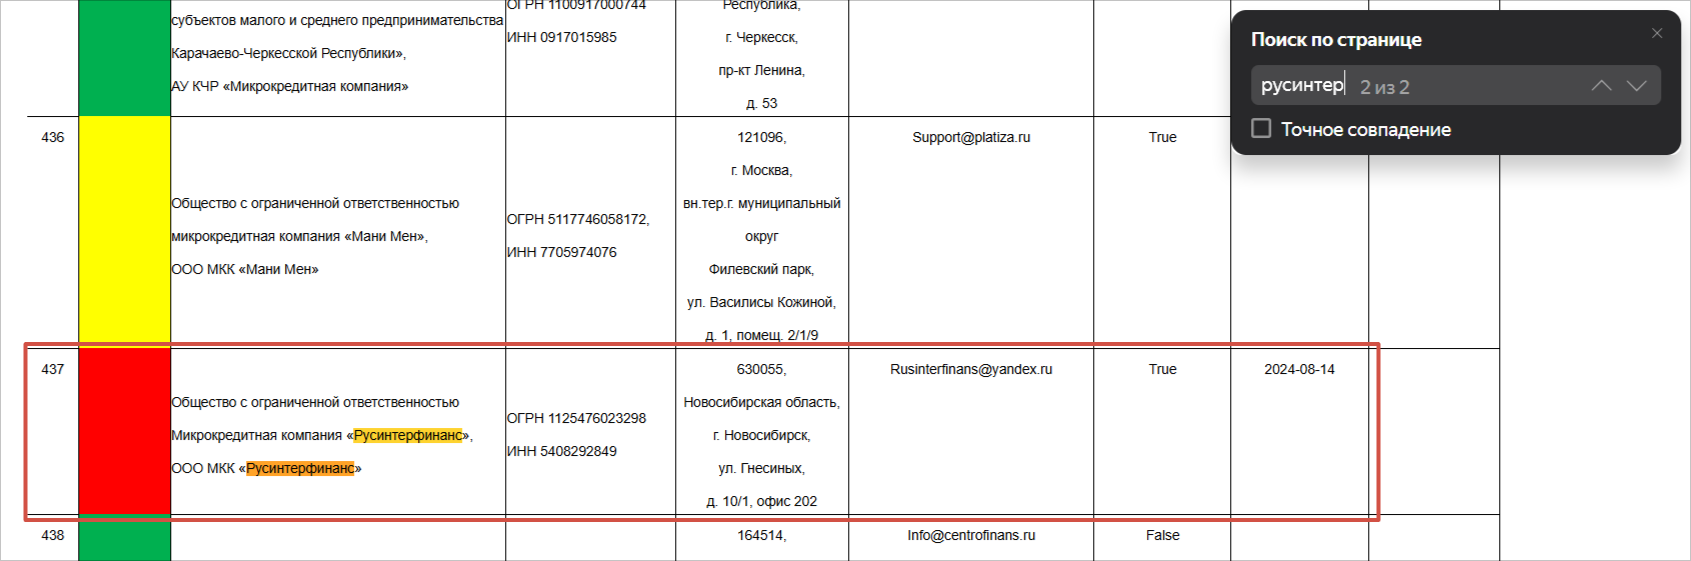
Скриншот: fssp.gov.ru
- Посмотреть категорию риска.
Дальше варианты такие:
Если риск высокий и МФО отмечена красным цветом, значит, на нее уже жаловались и приставы зафиксировали нарушения. Заранее узнайте, что ей можно, а что нельзя: например, звонить не чаще раза в сутки, двух раз в неделю и восьми раз в месяц (все лимиты разбираем в следующем разделе).
С первого дня просрочки сохраняйте доказательства: включите запись разговоров, делайте скриншоты смс и мессенджеров, записывайте дату и время каждого звонка.
Если МФО выйдет за лимиты, пожалуйтесь на ее горячую линию и в ФССП.
Если организации нет в перечне, проверьте, есть ли она в госреестре МФО у ЦБ. Если ее нет и там, значит, это нелегальная организация, мошенники, либо эту МФО исключили из реестра за нарушения. Исключенные МФО собраны на отдельном листе.
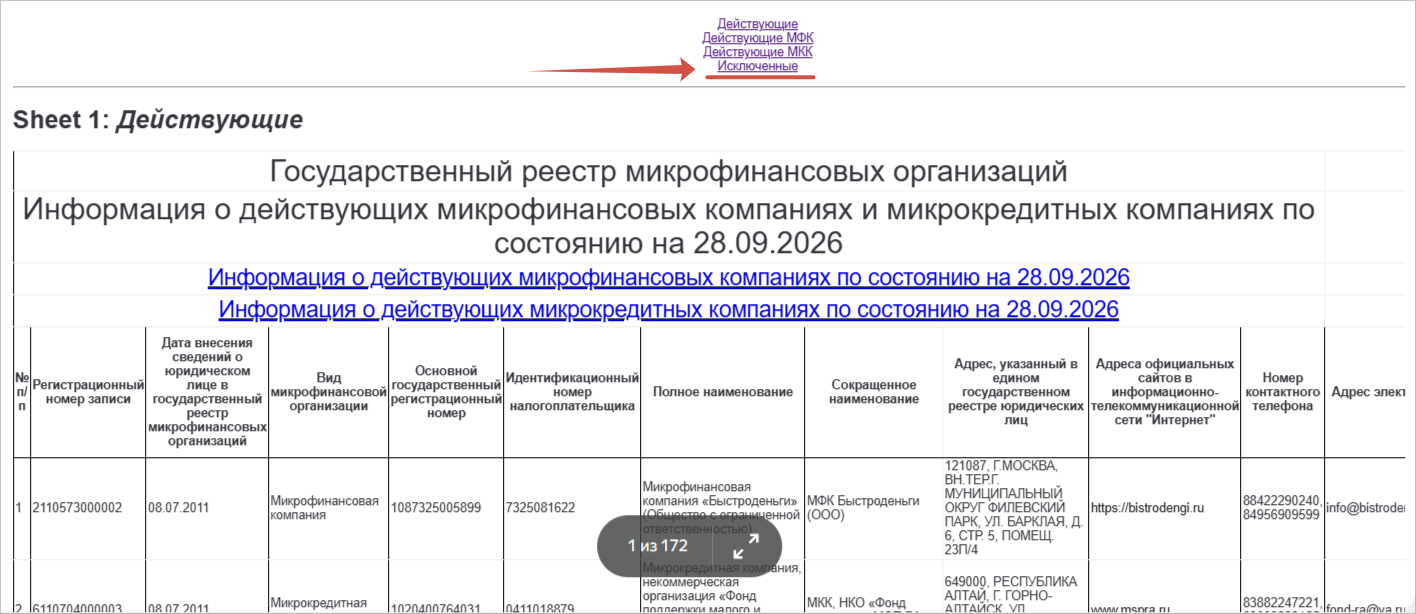
Источник: государственный реестр МФО
Наш пример — «ЕКапуста» — есть в обоих перечнях, значит, работает легально, но красный цвет говорит о нарушениях при возврате просроченной задолженности.
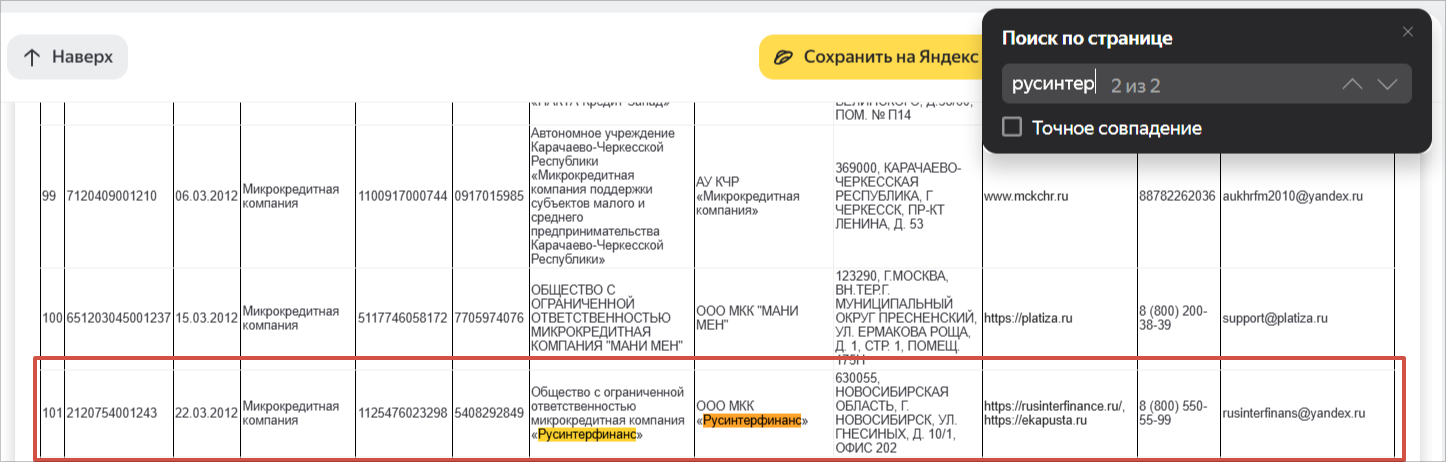
Источник: государственный реестр МФО
Что значит «жестят»: где заканчивается законное взыскание
В предыдущем разделе мы рассказали, где и как узнать, что МФО «жестит» при взыскании. Теперь разберемся, где граница между законной настойчивостью и нарушениями при взыскании.
Из микрозаймов могут напоминать о просрочке, звонить, писать смс и даже приезжать по адресу регистрации, но есть условие — необходимо соблюдать лимиты закона №
Нарушением становятся частота, время и тон: звонок в 6 утра, сообщение вашей маме или коллеге, угроза «заберем имущество».
Права МФО при взыскании долга прописаны в ст. 7 закона №
| Способ связи | В сутки | В неделю | В месяц |
| Звонок | 1 | 2 | 8 |
| Смс, в том числе в мессенджерах | 2 | 4 | 16 |
| Личная встреча | Не более 1 раза в неделю | ||
| Уведомления на Госуслугах | Не более 2 раз в месяц | ||
| Бумажное письмо | Без ограничений | ||
Когда можно связываться: по будням с 8:00 до 22:00, по выходным и праздникам с 9:00 до 20:00. Звонок, смс или визит в другое время уже нарушение.
Кроме этого, МФО вправе:
- Передать долг третьим лицам — коллекторскому агентству или другой МФО. Об этом должника обязаны официально уведомить.
- Подать заявление о взыскании задолженности в суд.
Все эти методы законны и не характеризуют МФО как «отбитое».
«Жестит» в юридическом смысле тот, кто выходит за рамки 230-ФЗ. Вот примеры того, как МФО «жестит» при просрочке:
- Звонят, пишут и встречаются чаще лимитов или в неположенное время.
- Обращаются к третьим лицам (родственникам, коллегам, соседям) без их и вашего письменного согласия.
- Выставляют к уплате сумму, превышающую займ больше чем на 100% (для займов сроком до года, выданных с 1 апреля 2026 года).
- Угрожают, оказывают давление, хамят.
- Публикуют данные о должнике в соцсетях или на сайтах.
- Приезжают на работу и мешают деятельности.
- Грозятся подать в полицию, арестовать счета или забрать имущество.
Что МФО делает при просрочке: обычный порядок и где начинается «жесть»
У каждой МФО есть четкий регламент взаимодействия с должником — в соответствии с законом №
-
Напоминания и звонки от самой МФО, начисление процентов и штрафа в пределах лимита.
Важно: у должника есть законное право остановить звонки и смс от микрозаймов после четырех месяцев просрочки, либо перенаправить все общение на адвоката. Для этого необходимо написать заявление в МФО, сославшись на ст. 8 закона №
230-ФЗ . -
Передача долга коллекторам. Это необязательный этап, МФО может продолжать взыскание собственными силами. Обычно, если долг и передают третьим лицам, это происходит через
1–3 месяца просрочки. -
Судебный приказ или иск. Просуживание любой суммы долга — это законный инструмент МФО. Хоть и для должника такое развитие событий может стать тяжелым этапом.
-
Исполнительное производство. То есть передача просуженного долга приставам. Оно тянет за собой арест счетов, списания с карты, удержания из зарплаты, взыскание имущества и ограничение выезда за границу. Все это законные способы вернуть долг, а не «жесть». Если МФО идет в суд и к приставам, она не нарушает закон.
Что еще проверить
Красный цвет говорит, что на МФО жаловались и ФССП зафиксировала нарушения, но не уточняет, какие именно.
Кто-то звонит по ночам, кто-то пишет родственникам, кто-то угрожает полицией. Чтобы понять, как именно «жестит» МФО, почитайте отзывы должников, например, на форуме «Финдозор». Но и к ним нужно относиться с осторожностью: это личный опыт отдельных людей, и его никто не проверял.
Ищите обсуждения по названию бренда и по юрлицу из договора и смотрите на конкретику: кому звонили, в какое время, что говорили. Так вы заранее увидите, на какие нарушения обращать внимание и что фиксировать.
Отзывы должников
Отзывы приведены в том виде, в каком их оставили пользователи тематических форумов, и отражают только их личное мнение и опыт. Редакция не проверяла эти сведения, не отвечает за их достоверность и не дает оценку деятельности упомянутых организаций.
Мы изучили отзывы должников за последний год, и вот какие МФО «жестят» при просрочке, а какие — нет, судя по обсуждениям на форумах.
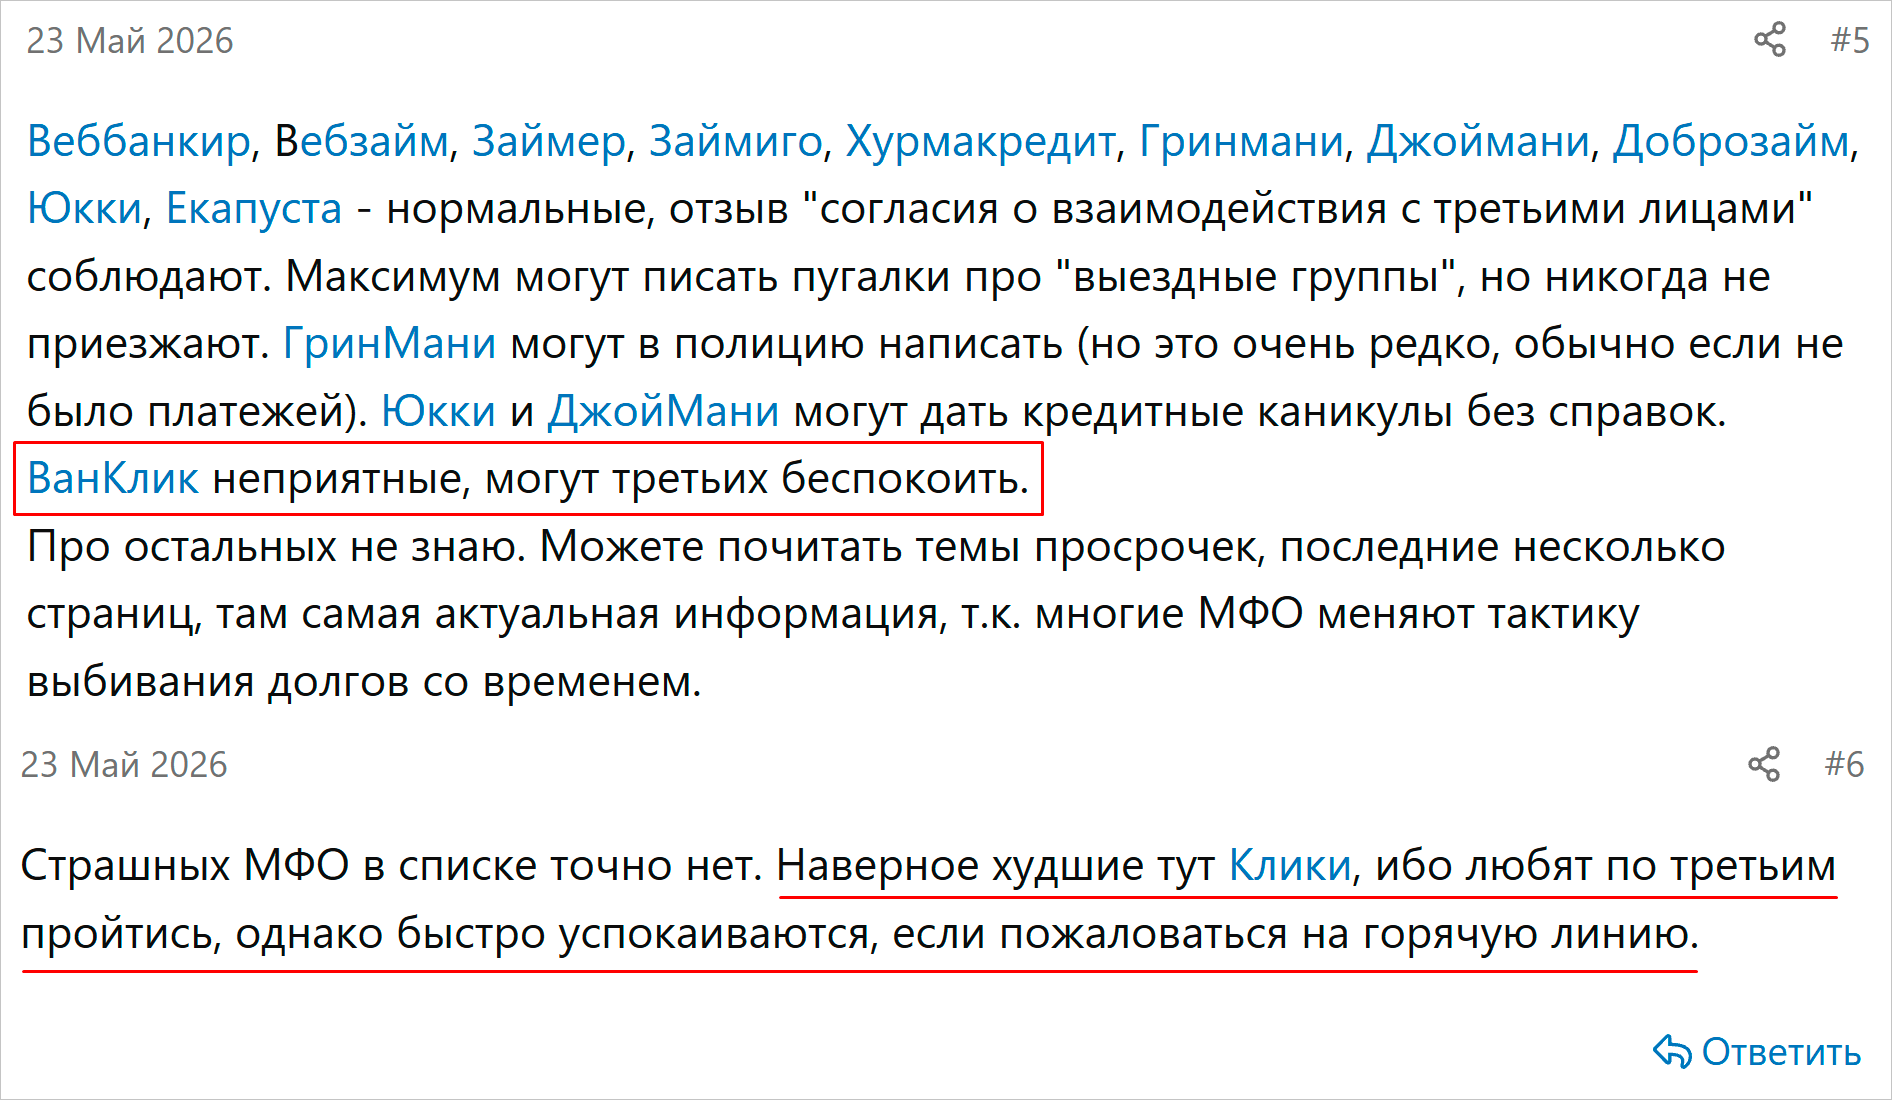
«Ван Клик Мани» (ООО «МКК универсального финансирования»). Авторы отзывов, у которых возникла просрочка, пишут, что эта МФО звонит родственникам и на работу. В реестре приставов АО «МКК УФ» отмечена красным цветом — это высокая категория риска.
Скриншоты: findozor.net
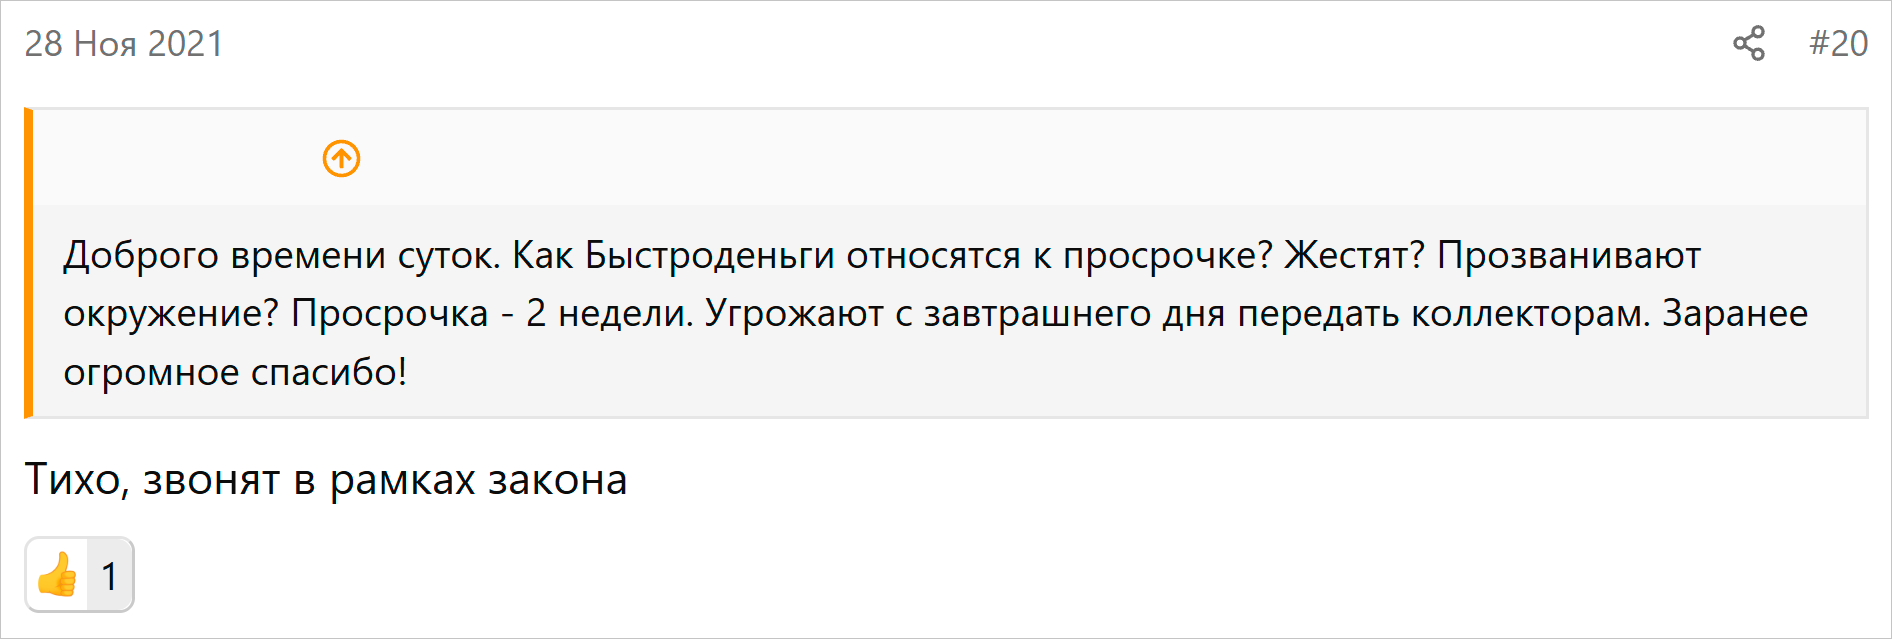
«Быстроденьги». Судя по отзывам должников, МФО предупреждает о суде и передаче долга коллекторам, а один участник форума жалуется, что она обзванивает окружение. Другие описывают ее спокойнее, поэтому опасения вызывают не столько отзывы заемщиков, сколько красный индикатор в перечне ФССП.
Скриншоты: findozor.net
«Джой Мани». Отзывы об этой МФО зависят от года. В обсуждениях 2021 года заемщики писали, что звонки начинались через пару дней просрочки: звонили родственникам, начальству и даже соседям. Модераторы форума отмечают, что позже ситуация изменилась: по их данным, с конца 2022 года МФО ведет себя спокойнее и часто не звонит даже самому должнику.
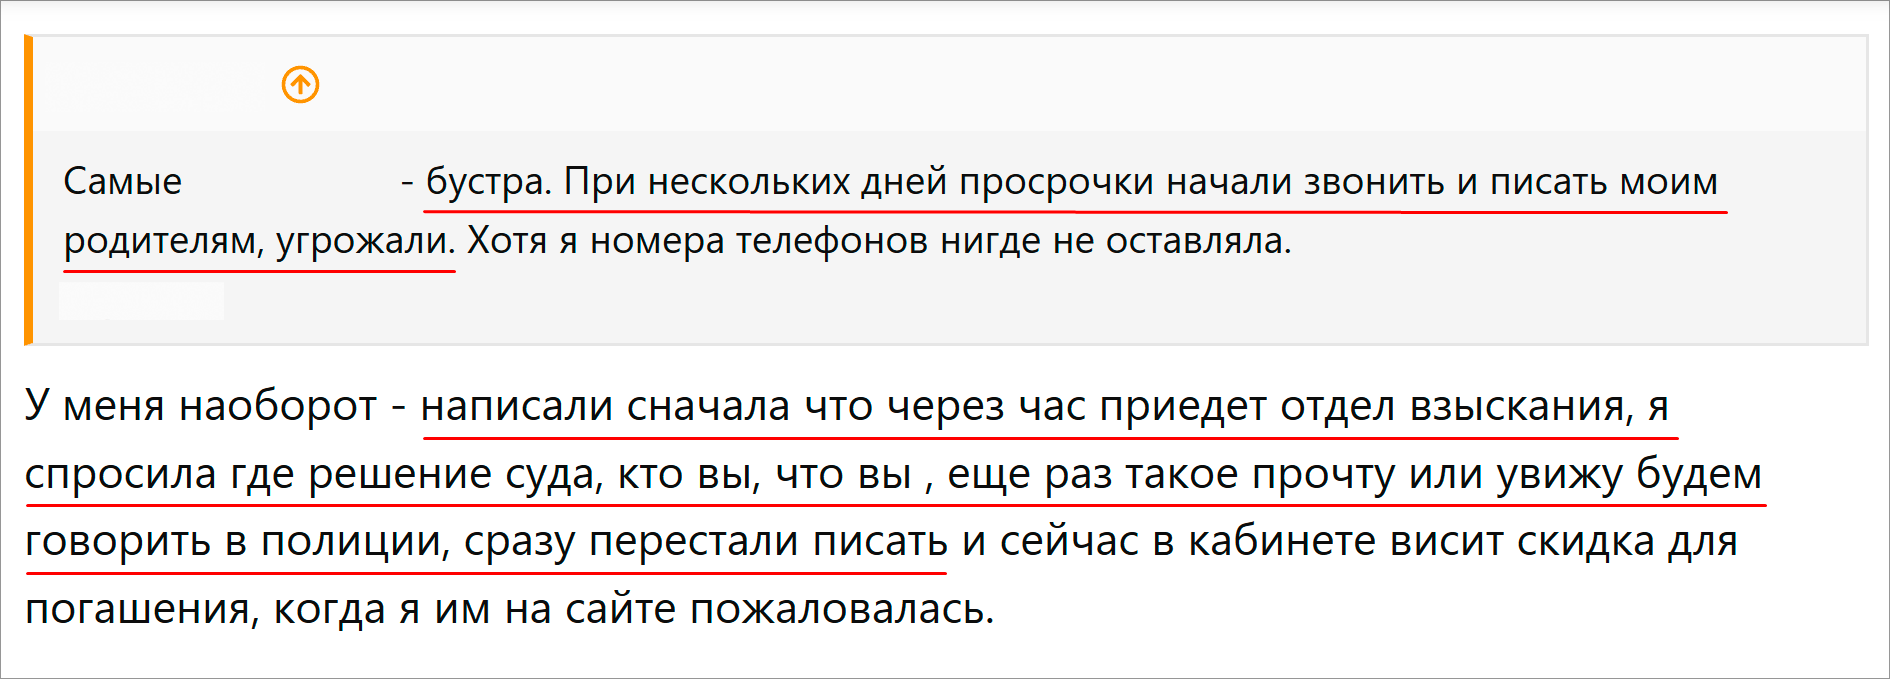
Финансовый сервис «Бустра». Это сервис, через который можно подать заявку сразу в несколько МФО, поэтому отзывы о нем касаются разных кредиторов. Авторы жалуются на звонки родственникам и на большое количество звонков и сообщений в день. Из отзывов не всегда понятно, кто именно звонил: сам сервис или МФО, выдавшая займ. Поэтому, если вы столкнулись с чем-то подобным, сначала по договору определите, кто ваш кредитор.
Скриншот: findozor.net
Вот несколько советов, как отличить полезный отзыв:
- Смотреть на дату публикации. Ориентироваться на старые отзывы, которым больше года, не имеет смысла.
- Оценивать факты, а не чужие эмоции. Человек может написать: «Мне названивают с МФО всю неделю». А в реальности позвонили два раза, и это норма.
- Замечать повторяющиеся факты. Один недовольный отзыв еще не характеризует компанию.
Судебная практика
При просрочке любая МФО может подать в суд, это не запрещено законом и не является «жестью». Поэтому полезнее понять, как часто конкретная МФО ходит в суд, а не пытаться угадать, пойдет ли она вообще.
Это можно проверить самостоятельно:
- Откройте сайт sudrf.ru и найдите раздел с поиском по делам.
- Введите в поле «Истец» название юрлица из договора, а не бренд: суды регистрируют дела по юрлицу.
- Посмотрите, сколько дел появилось за последний год и в каких судах.
Если дел много, вероятность суда высокая. Если их мало или нет совсем, это еще не гарантия, что они не подадут заявление — в поиске видны не все дела. Подробнее о том, какие МФО подают в суд на должников, мы рассказывали в отдельной статье.
Куда жаловаться, если МФО «жестит» при просрочке
Инстанция зависит от вида нарушения:
| Нарушение | Куда жаловаться | Способ подачи жалобы |
| Любые нарушения Например, частые или ночные звонки, угрозы, звонки третьим лицам. |
ФССП |
Или через Госуслуги: услуга называется «Жалоба на кредитора или его представителя», она также уйдет на рассмотрение в ФССП |
| Начисления по договору сверх лимита, нарушение условий займа | Центробанк | |
| Угрозы жизни, порча имущества, мошенничество | Полиция | |
| Навязывание страховки и других платных услуг | Роспотребнадзор | |
| Если другие ведомства игнорируют обращения или ничего не предпринимают | Прокуратура | Обращение в прокуратуру можно подать через Госуслуги — оставляем пошаговую инструкцию |
Что делать, если платить нечем
Если можете платить частями, свяжитесь с МФО (лучше в чате приложения, по электронной почте, чтобы у вас осталась переписка) и объясните, что не можете прямо сейчас вернуть всю сумму. Попросите отсрочку или рассрочку: у некоторых МФО есть программы помощи должникам, а иногда они готовы дать небольшую скидку на погашение займа.
Если долгов много, а денег на их погашение нет совсем, узнайте, подходит ли ваша ситуация под условия банкротства физических лиц. Это вариант на случай, когда реструктуризации от банков и МФО уже не помогают, а общая картина с долгами отвечает признакам неплатежеспособности. В процедуре банкротства гражданина могут освободить от неисполненных обязательств, в том числе от микрозаймов, кредитов и рассрочек.
Частые вопросы
Собрали ответы на частые вопросы по МФО, которые могут «жестить» при просрочке.
Если звонят несколько МФО, кого закрывать первым?
Если денег не хватает на все долги, первым надо закрывать того кредитора, у которого быстрее растет займ (выше ставка, больше пени) или кто собирается идти в суд. Здесь неважно, кто сколько раз звонит и как себя ведет.
Могут ли МФО писать друзьям в соцсетях при просрочке?
Только если вы и сам друг дали на это письменное согласие. В другом случае публиковать сведения о вашем долге на странице или в общем чате нельзя ни при каких условиях. При нарушении можно пожаловаться в ФССП — оставляем инструкцию.
Прекращаются ли звонки от МФО при банкротстве?
Да, когда суд признает заявление обоснованным и введет процедуру, кредиторы больше не смогут требовать долг напрямую. Свои требования они предъявляют уже в рамках дела о банкротстве и взаимодействуют не с заемщиком, а с финансовым управляющим. Это значит, что МФО (как и банки, сервисы рассрочек, другие кредиторы) не вправе звонить и писать должникам, если те находятся в процедуре банкротства.
Станет ли МФО мягче, если платить хотя бы часть?
Необязательно. Частичный платеж уменьшает долг, но не останавливает звонки, начисление пени и другие последствия. Надежнее — сделать реструктуризацию или продлить договор займа.


