
В банкротстве гражданина есть правило, которое многие кредиторы узнают слишком поздно: если в течение двух месяцев не заявить свое требование, денег не будет, даже с распиской на руках.
В статье — все о реестре кредиторов при банкротстве физического лица. Вы узнаете, как в него попасть, в какие сроки нужно успеть и что будет, если опоздать.
Содержание статьи
Всё содержаниеЧто такое реестр требований кредиторов при банкротстве
Когда человек проходит банкротство, его долги собирают в один список. Это и есть реестр требований кредиторов. По каждому кредитору в нем записано, сколько ему должен гражданин, на каком основании (кредитный договор, расписка, решение суда) и в какую очередь попадает этот долг.
Реестр ведет финансовый управляющий и обновляет по ходу процедуры. Он добавляет новых кредиторов, меняет прежних, если долг передали другому лицу (например, банк продал его коллекторам), и убирает тех, чьи требования суд не подтвердил или кто сам отказался от долга.
В реестр вносят долги, которые появились до того, как суд принял заявление о банкротстве. То, что набежало позже (например, коммунальные платежи за месяцы после этой даты), считается текущими платежами и идет мимо реестра.
Для должника реестр полезен как точный перечень того, кому и сколько он должен. Если в списке окажется завышенный или несуществующий долг, на него можно возразить.
Зачем включаться в реестр
Кредитор, которого нет в реестре, может остаться ни с чем. Скажем, почему.
Только в реестре можно получить деньги. Управляющий распределяет средства из конкурсной массы только между теми кредиторами, которые находятся в официальном списке. Если кредитор опоздает с заявлением, его требование станет зареестровым: по закону его погасят после всех остальных, но на практике до этого обычно не доходит. Если кредитор не включится в реестр вообще, суд спишет его требование вместе с остальными, когда процедура завершится.
От реестра зависит, в какой очереди кредитор получит деньги. Закон делит требования на очереди. Например, в первую попадают алименты, во вторую — долги по заработной плате (если банкротство оформляет индивидуальный предприниматель), а в третью — все остальное, включая кредиты и микрозаймы. Пока не рассчитались с первой очередью, до второй дело не доходит. Занять место в этой очереди можно только через реестр.
Включение дает право голоса. Кредиторы ходят на собрания, голосуют по плану реструктуризации, могут оспаривать сделки, которые считают подозрительными. Остальные в процедуре не участвуют. Все, что им остается, — следить за делом со стороны, например, через Картотеку арбитражных дел.
Кто ведет реестр: финансовый управляющий и реестродержатель
Финансовый управляющий — это специалист, который участвует деле о банкротстве гражданина. Должник при подаче заявления указывает саморегулируемую организацию (СРО), а суд назначает управляющего из ее членов.
Именно управляющий формирует реестр кредиторов, это закреплено среди его обязанностей в ст. 213.9 закона о банкротстве. Управляющий добавляет в него требования, которые суд признал обоснованными, и следит, чтобы каждый кредитор (банк, налоговая, знакомый, одолживший деньги по расписке) стоял в своей очереди.
Управляющий должен действовать в интересах и должника, и кредиторов, отчитывается перед судом и собранием кредиторов — тех самых, что состоят в реестре требований.
Реестродержатель — профессиональный участник рынка ценных бумаг, и закон требует привлекать его, когда в реестре больше 500 кредиторов. На практике это касается в основном банкротства юридических лиц.
Реестровые и текущие требования: в чем разница
Все долги гражданина делятся на два вида. Все зависит от дня, когда суд принял заявление о банкротстве. Если это произошло в марте, коммунальные платежи за февраль станут реестровым долгом, а за апрель уже текущим.
| В чем разница | Реестровые | Текущие |
| Когда возникли | До принятия заявления судом | После принятия заявления |
| Примеры | Кредиты в банке, микрозаймы, налоги за прошлый год | Долги по коммунальным платежам, если они возникли после начала процедуры |
| Попадают ли в реестр | Да | Нет |
| Когда погашаются | После текущих, по очередям | Раньше реестровых |
Для должника это означает, что банкротство не отменяет платежи, которые появились уже в ходе процедуры. За жилье, налоги и алименты по-прежнему нужно платить.
Чем отличается реестр при банкротстве физического и юридического лица
Правила ведения реестра зависят от того, кто банкрот: физическое или юридическое лицо. Отличий два.
Сроки включения в реестр. Кредитор гражданина должен заявить требование в течение двух месяцев после публикации сообщения о процедуре. У компаний сроки короче и считаются иначе, подробнее — в следующем разделе.
Порядок включения. Если банкротство оформляет гражданин, требование попадает в реестр только через суд. Для этого кредитор подает заявление, суд его рассматривает и выносит определение.
У компаний есть исключение: требования работников по зарплате и дольщиков застройщика поступают напрямую к управляющему, то есть для включения в реестр им не нужно идти в суд.
Срок включения в реестр требований кредиторов при банкротстве физического лица
У кредиторов физического лица есть два месяца с даты публикации сообщения о новом этапе банкротства, чтобы включиться в реестр требований. Этапов может быть два, поэтому и срока тоже два. Нужный срок зависит от того, на каком этапе находится процедура банкротства. Разберем оба варианта.
Суд ввел реструктуризацию долгов. Допустим, сообщение об этом опубликовано 1 апреля. Тогда кредиторы могут подавать требования до 1 июня. Кто успел, попадет в реестр и сможет участвовать в первом собрании кредиторов: голосовать, предлагать кандидатуру финуправляющего (утверждает ее суд) и возражать против чужих требований.
Суд признал гражданина банкротом и ввел реализацию имущества. Допустим, публикация об этом состоялась 15 июля. Добавляем два месяца и тогда последний срок для подачи требования — 15 сентября. Кто не успел на первом этапе, может подать заявление сейчас: такой кредитор попадет в реестр, но первое собрание пройдет уже без него.
Если суд пропустил реструктуризацию и сразу ввел реализацию, значит, первого этапа не будет, и отсчитывать два месяца на включение в реестр нужно только от публикации о ней.
Отсчет всегда идет с даты публикации, а не со дня, когда кредитор о ней узнал.
При банкротстве юридических лиц сроки короче. Чтобы попасть на первое собрание, нужно заявить требование в течение 30 дней после публикации о введении наблюдения. Последний срок составляет два месяца после начала конкурсного производства, и восстановить его нельзя.
Очередность требований кредиторов при банкротстве: кому платят первым
От очереди зависит, кто и сколько получит из денег, вырученных от продажи имущества должника. Сначала платят по текущим платежам, потом по реестровым.
Текущие платежи. Это расходы, которые появились уже в ходе банкротства. Их погашают раньше любых реестровых. Внутри этой группы очередность такая:
-
Судебные расходы, вознаграждение финансового управляющего, алименты.
-
Зарплата работникам (если банкротится ИП).
-
Оплата услуг специалистов, которых привлек управляющий.
-
Коммунальные платежи.
-
Остальные текущие обязательства.
Если в одной очереди несколько кредиторов, первым платят тому, чей долг возник раньше.
Реестровые требования. Когда текущие платежи будут закрыты, деньги получат кредиторы, включившиеся в реестр. Здесь уже три очереди, и к следующей переходят, только когда предыдущая полностью погашена:
-
Алименты, компенсации вреда жизни и здоровью
-
Зарплата работникам.
-
Все остальные обязательства — по займам, налогам, штрафам, коммунальным услугам и так далее.
Внутри очереди деньги делят пропорционально суммам долгов. Например, долг перед МФО составляет 25 000 рублей, а перед банком — 75 000. Если в конкурсной массе осталось только 10 000 рублей, то МФО получит 2 500 (четверть от общей суммы), а банк — 7 500 (три четверти).
Залоговые кредиторы. Залог работает по-другому. Когда продают заложенное имущество, 80% выручки идет залоговому кредитору, а остальное расходуют на процедуру и на первые две очереди, если другого имущества на них не хватает.
Если после этого что-то осталось, деньги идут на непогашенную часть долга залогового кредитора, а затем в общую конкурсную массу. Часть долга, которую залог не покрыл, залоговый кредитор получает в составе третьей очереди.
Зареестровые кредиторы. В эту группу попадают те, кому банкрот должен, но они опоздали с включением в реестр. Такие кредиторы получают деньги после всех, и обычно до них очередь почти не доходит.
Что будет с остатком долга
Денег может хватить на текущие платежи и первые две очереди, а третья получает или часть долга, или ничего. Напоминаем: в третью очередь как раз попадает большинство задолженностей. Это могут быть кредиты, десятки микрозаймов, оплаты частями и другие «стандартные» долги.
Требования, которые не удалось удовлетворить из-за нехватки имущества, считаются погашенными, кроме случаев, предусмотренных законом. Это значит, что суд от них освобождает — это касается и основного долга, и процентов, и неустойки.
Исключение составляют алименты и компенсации вреда жизни и здоровью — их не списывают в процедуре банкротства. Но погашать их проще, когда нет других задолженностей.
Когда обязательств много, сложнее всего понять, с чего начать. Наши юристы бесплатно проконсультируют: вы узнаете, кто из кредиторов попадет в реестр, что будет с долгами, а главное — подходит ли ваш случай под условия банкротства физического лица.
Где найти информацию о банкротстве должника
Кредиторов, которых должник указал в заявлении, финансовый управляющий уведомляет сам: он обязан сделать это в течение пяти рабочих дней с того дня, как узнал о кредиторе. Если должник про долг не упомянул, письма не будет, и о процедуре придется узнавать самому. Срок на подачу требования при этом отсчитывается от даты публикации, а не от даты получения письма.
Сведения о банкротстве размещают в двух официальных источниках.
Газета «Коммерсантъ». Здесь выходят только два сообщения по делу: о введении реструктуризации долгов и о введении реализации имущества. Именно от даты публикации в газете, как правило, отсчитывают два месяца на подачу требования. Сообщения есть и в печатной версии, и на сайте, но печатный выпуск ежедневный, и искать в нем неудобно. На сайте проще:
- Открыть раздел «Банкротства» и выбрать «Поиск объявлений».
- Ввести ФИО или наименование должника, ИНН или другие данные.
- Пройти капчу и подтвердить запрос.
Единый федеральный реестр сведений о банкротстве (ЕФРСБ). Здесь размещают все сообщения по делу, включая два перечисленных выше. Остальные, о собраниях кредиторов, торгах и отчетах управляющего, появляются только в ЕФРСБ. Чтобы найти информацию о банкротстве, необходимо:
- Открыть сайт и перейти в раздел «Поиск по должникам».
- Указать известные данные: ФИО или наименование, ИНН, номер дела.
- Подтвердить запрос.
Следить за самим ходом дела и судебными актами можно также в Картотеке арбитражных дел. Но сроки по ней не считают, ориентироваться нужно именно на публикацию в «Коммерсанте».
Какие документы нужны для включения в реестр
К заявлению на включение в реестр необходимо приложить:
- Документы, которые подтверждают долг. Например, договор займа, долговую расписку, нотариальное соглашение об алиментах. Они нужны, даже если по долгу уже есть решение суда.
- Вступившее в силу решение суда о взыскании долга, если оно есть.
- Платежку об уплате госпошлины или ходатайство об отсрочке, если нет решения суда по долгу.
- Квитанции с описью вложения, которые подтверждают, что копии заявления направлены должнику и финансовому управляющему.
- Для организаций и ИП: выписку из ЕГРЮЛ или ЕГРИП, а для организаций еще документ о назначении руководителя.
- Доверенность, если заявление подает представитель.
Госпошлину платят не всегда. Если у кредитора есть вступившее в силу решение суда, подтверждающее задолженность, пошлина не нужна. Если решения нет, пошлину нужно заплатить или попросить суд об отсрочке.
Как включиться в реестр требований кредиторов: пошаговая инструкция
Перед подачей заявления нужно проверить срок на включение в реестр. Он составляет два месяца с даты публикации о нужном этапе банкротства (подробнее — в разделе про сроки выше).
Шаг 1. Собрать данные о деле. Нужны номер дела, название суда и ФИО судьи, ФИО финансового управляющего и его адрес для писем. Их берут из сообщения о банкротстве в ЕФРСБ или «Коммерсанте» и из Картотеки арбитражных дел.
Шаг 2. Подготовить заявление о включении в реестр требований кредиторов. Установленной формы нет, но заявление должно содержать:
- Наименование суда, рассматривающего дело о несостоятельности гражданина.
- Номер этого дела, а также ФИО судьи.
- Сведения о должнике, кредиторе и финансовом управляющем.
- Основание возникновения требований.
- Сумма долга с подробным расчетом: основной долг, проценты, неустойка.
- Подпись кредитора или его представителя по доверенности.
Образец заявления о включении в реестр требований кредиторов при банкротстве физического лица
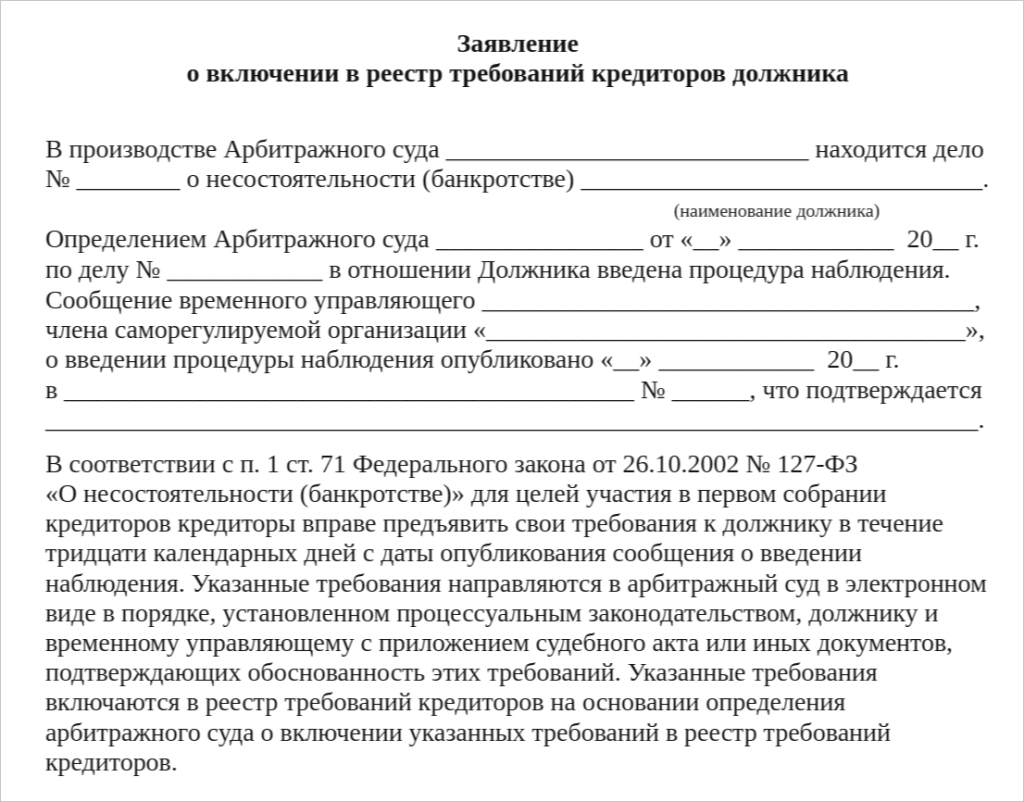
К заявлению необходимо приложить документы по списку из предыдущего раздела.
Шаг 3. Отправить копии должнику и финансовому управляющему. Лучше заказным письмом с описью вложения: квитанции и описи потом необходимо приложить к заявлению. Если этого не сделать, суд может оставить его без движения.
Шаг 4. Подать заявление в суд. Это можно сделать онлайн через «Мой арбитр», лично — отнести в канцелярию суда или отправить почтой.
Шаг 5. Дождаться заседания. Дату можно отследить в Картотеке арбитражных дел. Кредитор может прийти сам или направить представителя. Должник, управляющий и другие кредиторы вправе возражать против требования о включении в реестр.
Шаг 6. Получить определение о включении требования в реестр. Если суд согласен, он выносит определение, и управляющий делает соответствующую запись в реестре. Определение появится в Картотеке арбитражных дел.
Аффилированные кредиторы: как включить в реестр долг перед родственником должника
Связанными с должником считают тех, кто может договориться с ним в ущерб остальным: родственников, супругов, близких людей и компании, которыми должник владеет. Например, брат «одолжил» банкроту два миллиона по расписке и теперь требует включить долг в реестр. Если такой долг признают, деньги от реализации имущества уйдут «своему» человеку, а остальным кредиторам достанется меньше.
Поэтому суд проверяет такие требования строже. Одной расписки мало: нужно показать, что деньги у кредитора были (выписки по счетам, справки о доходах), что он действительно их передал (платежное поручение или расписка с подписью получателя), на что должник их потратил и что назад они не возвращались.
Результат зависит от доказательств. Если долг настоящий, родство не помешает: его включат в реестр в третью очередь, как долг любого другого кредитора. Если реальность долга не доказана, суд откажет во включении, и по этому долгу кредитор ничего не получит.
Права и обязанности кредитора, включенного в реестр
Когда суд включает требование в реестр, кредитор становится участником процедуры банкротства. Это значит, что у него появляются свои права и обязанности.
Права:
- Участвовать в собраниях кредиторов и голосовать.
- Просматривать материалы дела и участвовать в судебных заседаниях по требованиям других кредиторов.
- Возражать против чужих требований.
- Обжаловать судебные акты по требованиям других кредиторов.
- Жаловаться на финансового управляющего.
- Оспаривать сделки должника. Например, если перед банкротством тот переписал машину на брата.
- Получить свою долю из денег от продажи имущества должника — в порядке очереди.
Обязанности:
- Обосновать задолженность документами. Без них суд не включит требование в реестр кредиторов.
- Сообщать управляющему об изменении данных: адреса, банковских реквизитов.
Что делать, если пропущен срок включения в реестр
Все равно можно подать заявление на включение в реестр требований кредиторов, главное — приложить к нему ходатайство о восстановлении срока. В таком ходатайстве необходимо указать причину опоздания, и если суд сочтет ее уважительной, он восстановит срок и включит требование в реестр как обычное.
Перечня уважительных причин в законе нет, суд оценивает каждую ситуацию отдельно. Чаще принимают причины, из-за которых кредитор физически не мог подать заявление вовремя (например, тяжелую болезнь с госпитализацией, длительную командировку).
Еще один довод для восстановления пропущенного срока: должник указал кредитора в заявлении о банкротстве, а финансовый управляющий его не уведомил, хотя обязан сделать это в течение пяти рабочих дней.


