
Изучили объявления в интернете, сверили их с законом и даже пообщались с «продавцами» — теперь рассказываем, можно ли купить кредитную историю.
Содержание статьи
Всё содержаниеМожно ли купить кредитную историю
Нет, купить кредитную историю нельзя. Неважно, есть она у вас сейчас или еще нет, — кредитные истории не продаются. Это не товар, а информация о том, как вы платили по кредитам, займам, другим долгам. Ее формируют банки, МФО и остальные кредиторы: они сами передают сведения в бюро кредитных историй (БКИ). Бюро только хранит и выдает эти данные, поэтому ни оно само, ни посредник (даже если он говорит, что там работает) не могут по вашей просьбе даже стереть запись в старой истории, не то что выдать новую.
Законно «почистить» кредитную историю можно только одним способом — исправить ошибку. Но посредники для этого не нужны, вы сами подаете заявление в БКИ. Любое предложение «обнулить», «купить» или «выдать новую» историю за деньги — обман.
Где можно купить кредитную историю онлайн
Нигде. Онлайн можно получить только отчет о своей кредитной истории, и хранится он в одном из шести бюро кредитных историй (БКИ), где вы запрашиваете его сами.
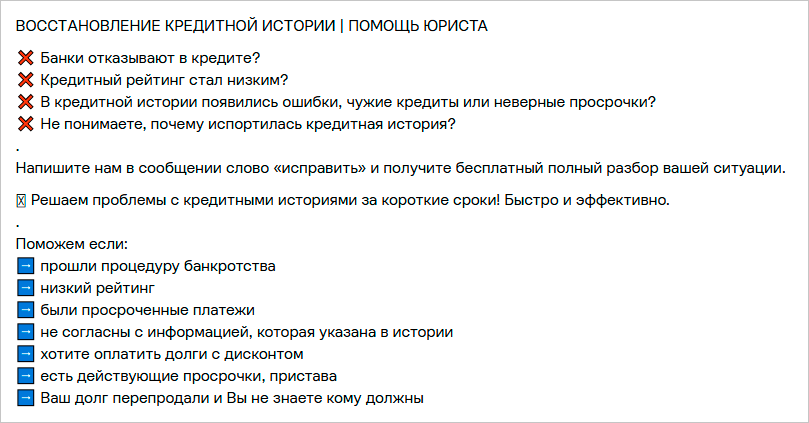
В открытом доступе можно встретить объявления «исправим» или «восстановим кредитную историю». Например, такие:
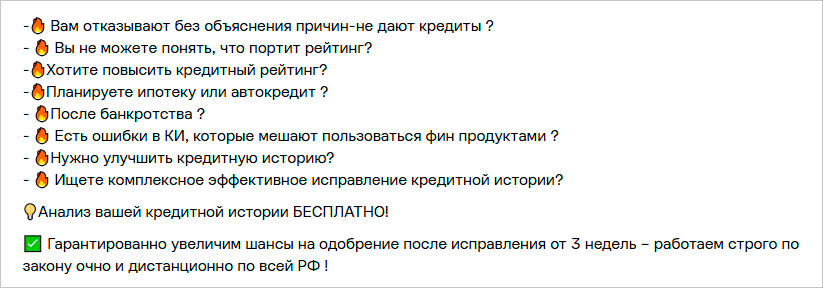
Но по самим объявлениям видно, что это не мошенничество — новые кредитные истории там не продают. «Консультанты» берутся оспорить старые записи и, например, договориться с кредитором о скидке при погашении долга.
Как получить справку о кредитной истории онлайн
Порядок действий:
- Узнайте, в каких бюро хранится ваша кредитная история: закажите на Госуслугах справку. В ответе придет список БКИ с адресами сайтов.
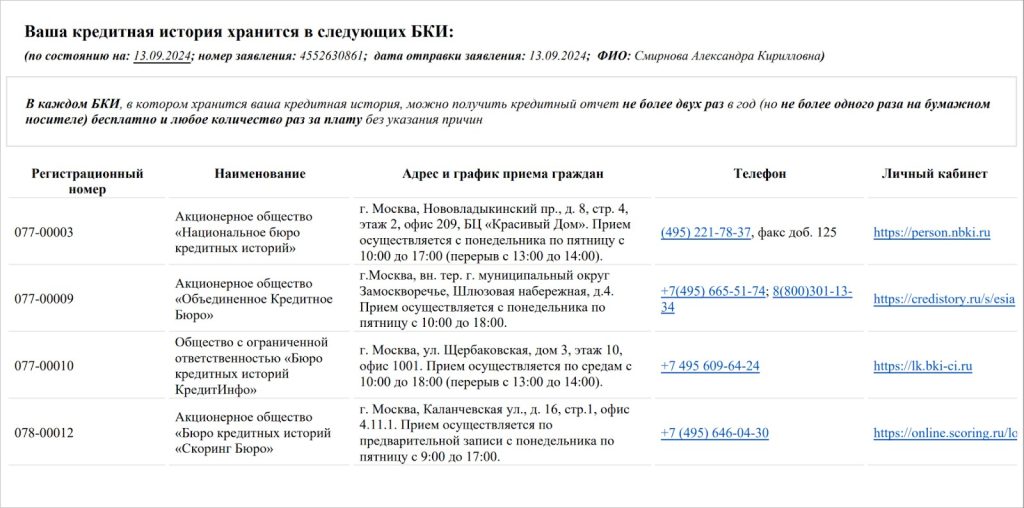
- Откройте сайт любого бюро из этого списка.
- Войдите в личный кабинет на сайте бюро и закажите отчет. Он будет готов сразу.
Альтернативный вариант — запросить кредитную историю через приложение банка-партнера, например, Сбербанка.
Сколько стоит отчет
По закону бесплатно заказать кредитную историю онлайн можно дважды в год в каждом бюро. Бумажный отчет почтой — только раз в год. Последующие запросы платные, стоимость услуги зависит от бюро:
| НБКИ | 500 рублей |
| ОКБ | 600 рублей |
| «КредитИнфо» | 379 рублей |
| «Скоринг Бюро» | 599 рублей |
Еще два бюро кредитных историй, «Спектрум» и Т-БКИ, не разместили ценники на своих сайтах.
Нужна ли платная подписка на мониторинг КИ
БКИ помимо разовых отчетов предлагают подписку на свои услуги. Обычно она включает неограниченный доступ к проверкам кредитной истории, а также уведомления: кто и когда ее запрашивал, что в ней изменилось.
Услуга работает в первую очередь как защита от мошенников. Перед выдачей займа банки и МФО обязательно проверяют кредитную историю клиента. С подпиской вы узнаете, что на ваши ФИО пытаются оформить кредит, еще на этапе рассмотрения заявки.
Можно ли купить «чистую», «хорошую» или «новую» кредитную историю
Нет, ни одну из этих трех купить нельзя. Разберем схемы, которые используют посредники.
Схема 1: «Исправим кредитную историю за деньги»
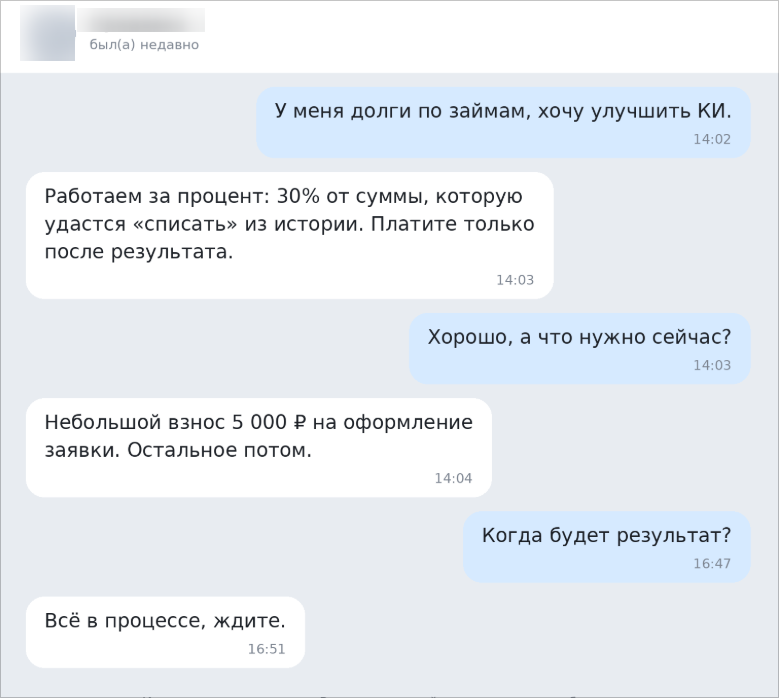
Посредники обещают оспорить все записи как ошибочные и тем самым «обнулить» кредитную историю, но просят заплатить вперед. После предоплаты возможны два сценария.
Первый: мошенники берут деньги и исчезают. После оплаты иногда присылают копии заявлений, чтобы изобразить работу, или отвечают «все в процессе, ждите» и пропадают.
Второй вариант мягче: посредник действительно подает заявления об оспаривании записей. Банк или МФО обязаны в течение 10 рабочих дней подтвердить сведения или исправить их. Если просрочка была, они ее подтвердят. И достоверные записи никто не удалит, пока не истечет срок их хранения, а он составляет 7 лет. В итоге человек платит за заявление, которое мог подать сам и бесплатно.
Часто мошенники представляются сотрудниками бюро или «гарантируют» результат — это внушает людям доверие.
Некоторые зовут «приобрести» историю или справку на сторонние сайты. Там нужно якобы заполнить анкету с ФИО, паспортными данными, кодом из смс. С этими данными мошенники смогут взять на человека сразу несколько займов.
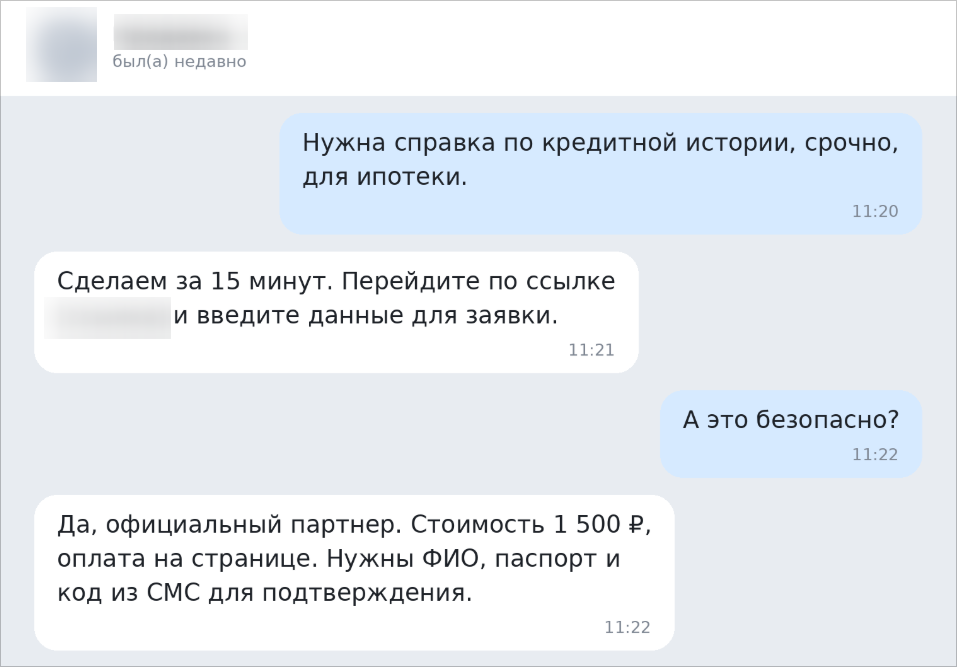
Схема 2: «Новая история по другим данным»
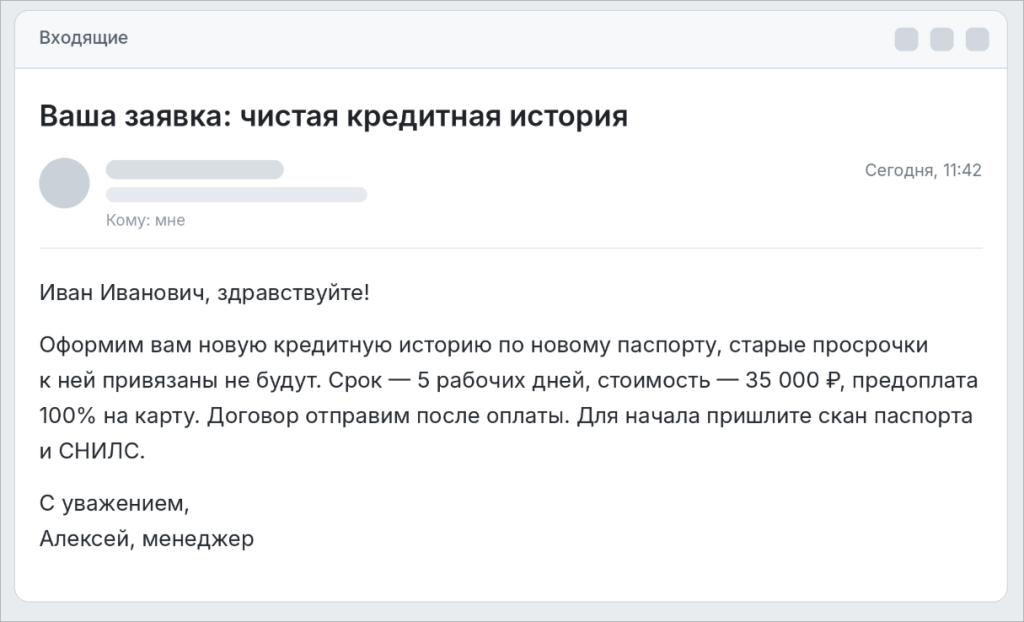
Мошенники предлагают завести «чистую» кредитную историю по новому паспорту или по чужим ФИО.
Так не получится. Первый вариант не сработает: даже если вы поменяете паспорт, возьмете новую фамилию или смените адрес регистрации, кредитная история останется прежней. Дело в том, что в новом паспорте есть отметка о прежнем: по ней кредитор найдет старую историю, а бюро добавит новые данные в ту же запись.
Вариант с чужими ФИО уже не про то, сработает ли схема (спойлер: нет, не сработает), а про уголовную ответственность. Хищение денег путем предоставления ложных сведений кредитору — это статья 159.1 УК РФ «Мошенничество в сфере кредитования». Но, конечно, никто и не собирается делать кредитную историю по чужим данным. Это просто уловка, на которой строится вся схема.
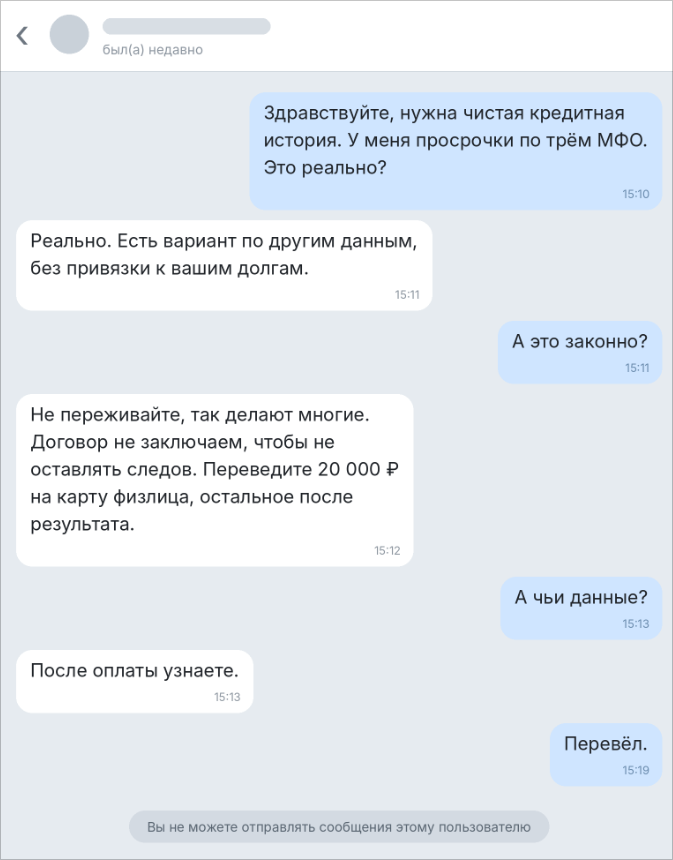
Кредитная история создается только один раз — когда вы берете свой первый кредит, и остается с вами всю жизнь. Завести вторую историю при действующей первой не сможет никто.
Как отличить мошенника
- Просит предоплату. Причем это не всегда большие суммы — может быть и 1–5 тысяч рублей.
- Предлагает «купить» кредитную историю на выбор: «чистую», «новую» или «с рейтингом повыше».
- Зовет на сторонние сайты или просит коды из смс. Заказывать историю можно только на сайтах бюро из ответа Госуслуг. НБКИ отдельно предупреждает о звонках с подменных номеров, похожих на номера бюро.
- Представляется сотрудником бюро кредитных историй, у которого есть «прямой доступ к базе».
- Давит, торопит в переписке, игнорирует уточняющие вопросы, сразу же запрашивает сканы паспорта и других документов.
Чем опасно покупать кредитную историю
Главный риск: потерять деньги, которые просят вперед, и отдать паспортные данные. С паспортом, ФИО и кодом из смс мошенники могут оформить на вас несколько займов, и вместо чистой истории вы получите новые просрочки, которые придется оспаривать.
«Больше 20 займов в разных МФО» — что делать
Что делать, если вы передали паспортные сведения или заплатили за кредитную историю
Если вы попались на уловку мошенников, действуйте быстро:
- Проверьте кредитную историю на предмет новых займов, которые вы не брали.
- Поставьте самозапрет на кредиты через Госуслуги. Важно: такой запрет защищает от новых долгов, но не отменяет уже оформленные.
- Смените пароли от интернет-банка и Госуслуг. Если передали мошенникам реквизиты карты или назвали код из смс, заблокируйте карту.
- Если перевели мошенникам деньги, сразу обратитесь в банк и подайте заявление о мошенничестве. По закону банк обязан вернуть сумму, но только если получатель числился в базе ЦБ о мошеннических операциях. Срок возврата — 30 дней со дня заявления, если перевод был внутри России, 60 дней — для международной транзакции.
- Подайте заявление о мошенничестве в полицию — образец.
Как получить хорошую кредитную историю без покупки
Если КИ еще нет, возьмите кредитную карту с небольшим лимитом, например, 10–30 тысяч рублей, не тратьте с нее больше 20% лимита и каждый месяц вносите обязательные платежи. Через 3–6 месяцев получите хорошую кредитную историю.
Если в кредитной истории есть сведения о реальных просрочках, стереть их нельзя. Записи хранятся до семи лет, а банки в основном смотрят на последние 2–3 года. Сначала закройте текущие просрочки, затем платите строго в срок: улучшение обычно заметно через 6–12 месяцев.
Когда платить по графику нечем, обратитесь к кредитору за реструктуризацией. Если кредиты неподъемные и их много, остается банкротство — оно не делает кредитную историю хорошей, но помогает выбраться из долгов.
FAQ: отвечаем на частые вопросы
-
Можно ли на Госуслугах посмотреть кредитную историю?
-
Можно ли бесплатно заказать кредитную историю через Сбербанк?
-
Как быстро улучшить кредитную историю самостоятельно?


