
Совкомбанк может отклонить заявку на получение кредита или карты рассрочки «Халва». Есть несколько причин, почему отказ возможен даже после предварительного одобрения. Банк принимает окончательное решение после проверки данных заемщика. Рассказываем, что делать после отказа, как выяснить его причину и повысить свои шансы на одобрение заявки.
Содержание статьи
Всё содержаниеОсновные причины отказа в Совкомбанке
Совкомбанк предлагает следующие виды кредита: наличными без залога, под залог авто или недвижимости, автокредит и ипотеку. Отдельный финансовый продукт — карта рассрочки «Халва». У каждой программы кредитования свои требования, поэтому отказ по одной заявке не означает, что банк не одобрит другую.
Кредитная история
Заявку на кредит часто отклоняют из-за просрочек по прошлым займам. Отсутствие кредитной истории (КИ) тоже может стать причиной отказа, поскольку кредитору сложно оценить степень своего риска и благонадежности клиента.
Хорошая КИ не гарантирует одобрения заявки. Кредиторы также анализируют платежеспособность и показатель долговой нагрузки (ПДН) клиента. Им важно понимать, какую часть ежемесячного дохода человек тратит на погашение уже имеющихся кредитов и займов. Вот почему Совкомбанк может отклонить заявку даже при хорошей кредитной истории.
Рассмотрим на примере, как рассчитывается долговая нагрузка, если человек получает 90 000 рублей в месяц и планирует взять еще один кредит вдобавок к текущим обязательствам:
| Долговое обязательство | Сумма, рублей |
| Платеж по ипотеке | 22 000 |
| Платеж по автокредиту | 12 000 |
| Платеж по потребительскому кредиту | 6 000 |
| Платеж по новому кредиту | 10 000 |
| Всего платежей | 50 000 |
| Ежемесячный доход | 90 000 |
ПДН = 50 000 / 90 000 × 100% = 55,6%
В результате подсчетов получается, что после оформления нового кредита больше половины дохода заемщика будет уходить на ежемесячные платежи. Это повышает риск отказа. Реальный ПДН кредитор рассчитывает по правилам Банка России, поэтому результат может отличаться от итогов самостоятельного подсчета.
В четвертом квартале 2026 года ЦБ РФ ужесточил ограничения на выдачу ряда потребительских кредитов заемщикам с высокой долговой нагрузкой. Это не означает, что при ПДН выше 50% последует автоматический отказ. Однако решение ЦБ РФ ограничивает количество заявок, которое может одобрить каждый банк.
Неверные данные в анкете
Совкомбанк анализирует сведения из анкеты на первом этапе рассмотрения заявки. Ошибки в паспортных данных или неверно указанный адрес регистрации могут задержать проверку. Проблемы часто возникают, когда после смены паспорта, номера телефона или места работы человек указывает старые сведения.
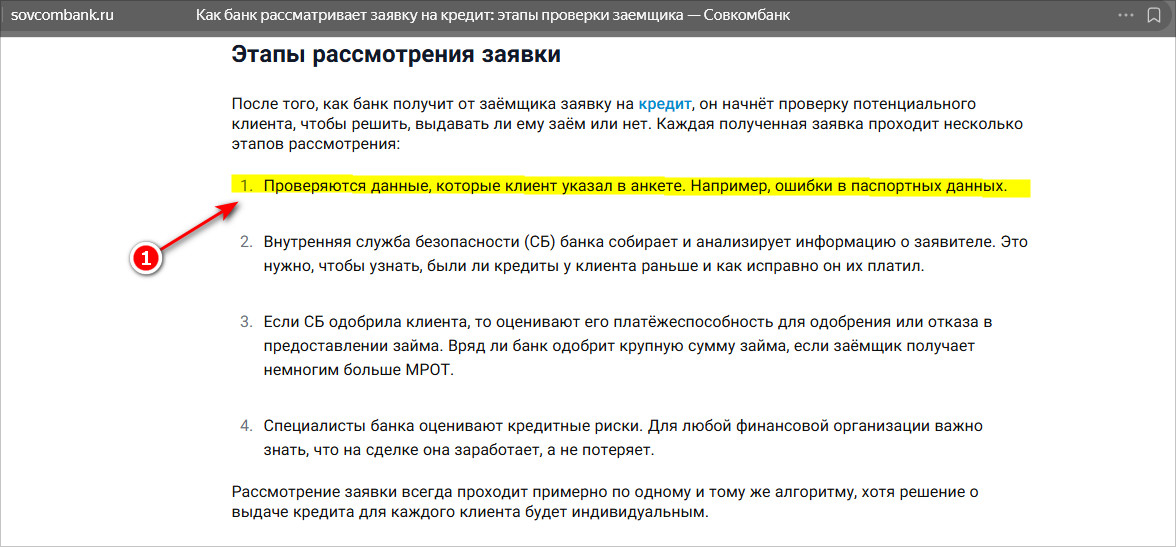
Скриншот: sovcombank.ru
Перед отправкой анкеты сверьте сведения с действующими документами. Если заметили ошибку уже после отправки, обратитесь в службу поддержки банка и уточните, как ее устранить. Не отправляйте новую заявку, пока кредитор не ответит, можно ли исправить предыдущую.
Несоответствие условиям
У каждой кредитной программы свои требования к заемщику. Например, кредит наличными Совкомбанк выдает гражданам РФ в возрасте от 18 до 85 лет на момент возврата средств. Также клиент должен иметь постоянную регистрацию не менее четырех месяцев в одном населенном пункте. Среди других требований — официальное трудоустройство в России со стажем от четырех месяцев и наличие постоянного источника дохода.
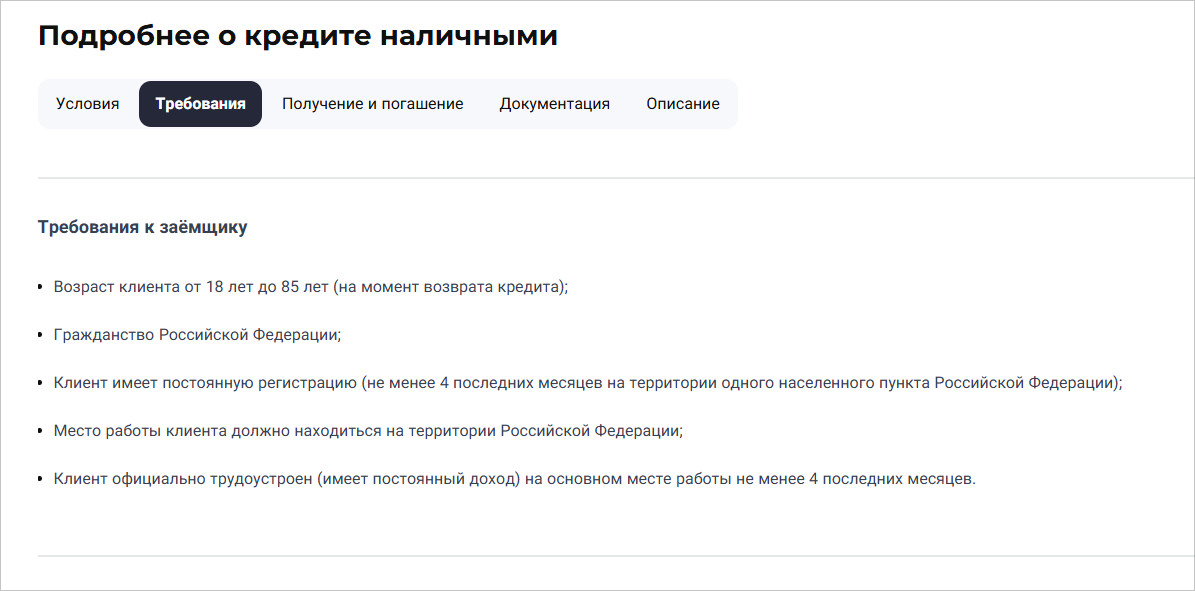
Скриншот: sovcombank.ru
Из документов зарплатным клиентам достаточно предъявить паспорт. Остальным заемщикам при сумме кредита свыше 1 000 000 рублей нужна справка по форме банка или справка о доходах и суммах налога физического лица, которую в обиходе продолжают называть
Для карты рассрочки «Халва» верхний возрастной предел ниже — 75 лет. Также заемщик должен проживать в городе, где есть подразделение банка, или близлежащем населенном пункте, но на расстоянии от офиса кредитора, не превышающем 70 километров. Требования к регистрации и трудоустройству стандартные.
Возможна ситуация, когда человек подходит по возрасту для получения кредита наличными, но карту «Халва» ему не выдадут.
Стоп-факторы
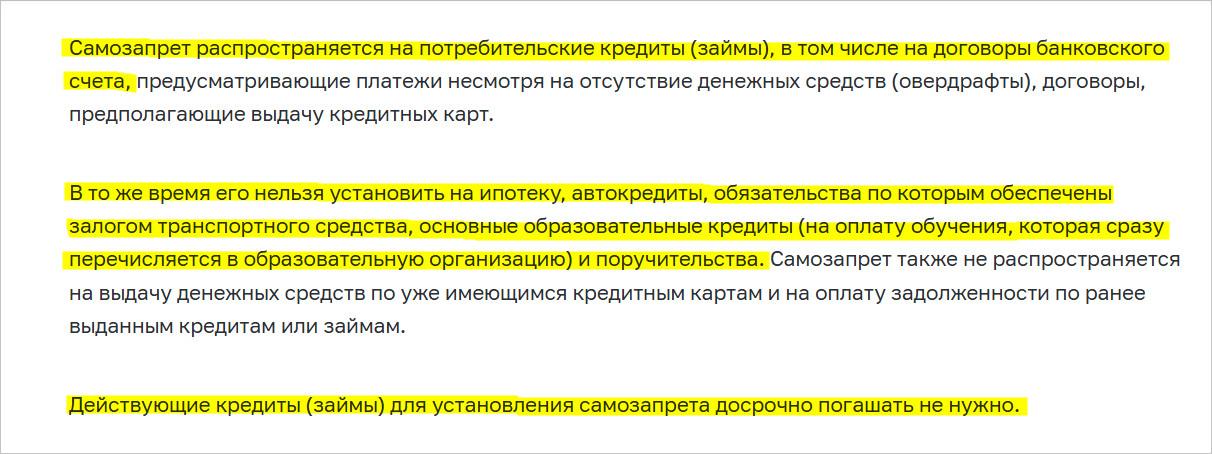
Если у человека стоит самозапрет на кредиты, банк обязан отклонить заявку. Чтобы не получить отказ, перед обращением к кредитору ограничение придется снять самостоятельно — через Госуслуги или МФЦ. Самозапрет не распространяется на ипотеку и автокредиты под залог авто.
Скриншот: cbr.ru
Еще одна причина обязательного отказа — несовпадение ИНН при проверке или невозможность получить эти сведения в установленном порядке. В таком случае банк должен письменно сообщить заемщику причину отклонения заявки.
Кредит могут не одобрить из-за долгов по исполнительному производству. Это те задолженности, которые уже взыскивают судебные приставы — например, по алиментам, штрафам или коммунальным платежам. Открытое исполнительное производство означает дополнительный риск для банка. Если возможно, лучше сначала разобраться с долгом, а затем обращаться к кредитору.
Отказ по кредитной карте, карте «Халва» и рассрочке
Согласно условиям Совкомбанка, «Халва» позволяет оплачивать покупки у партнеров за счет заемных средств в пределах установленного лимита. Поэтому прежде чем выдать карту рассрочки, кредитор все равно проверяет заемщика.
«Халву» могут не одобрить из-за текущих долгов, просрочек или высокой долговой нагрузки. Рассрочка по другим покупкам — это дополнительные обязательные платежи, которые банк может учитывать при оценке заемщика.
Если «Халва» уже оформлена, но оплатить покупку не получается, проверьте:
-
Доступный лимит. По «Халве» он может достигать 500 000 рублей, но каждому клиенту банк устанавливает свою сумму. По специальному предложению кредитора лимит иногда увеличивают до 700 000 рублей.
-
Режим расходов. В приложении «Халва — Совкомбанк» можно выбрать, какие деньги использовать. Если стоит настройка «Только свои», заемные средства не расходуются.
-
Условия магазина. Рассрочка на стандартных условиях действует у партнеров банка. Срок оплаты частями зависит от конкретного магазина и актуальных предложений.
По кредитной карте банк принимает отдельное решение, даже если у клиента уже оформлена «Халва». Условия погашения долга и беспроцентного периода зависят от выбранного продукта — их можно узнать из договора.
Отзывы владельцев «Халвы» можно почитать на официальном сайте Совкомбанка или сторонних порталах-отзовиках. О плюсах и минусах карты мы рассказали в отдельной статье. Там же можно узнать, какие отзывы оставляют о «Халве» в интернете. Однако конкретные причины отказа в выдаче карты банк обычно не объясняет.
Отказ по кредиту под залог: когда причина не в заемщике, а в объекте
Даже при хорошем и стабильном доходе возможен отказ, если предмет залога, квартира или машина, не подходит под требования банка.
Недвижимость. Совкомбанк не принимает в залог аварийное жилье, а также объекты, поставленные на учет для капитального ремонта, реконструкции или сноса. Не подойдет и недвижимость, которую собственник уже обязался продать или подарить. Имущество нужно застраховать. Если у квартиры несколько владельцев, заранее уточните, кто должен участвовать в сделке.
Автомобиль. По кредитной программе «под залог авто» машина должна быть исправной, не старше 24 лет и не находиться в другом залоге. Можно предложить автомобиль супруга или близкого родственника, но для оформления понадобятся дополнительные документы. Подробные требования размещены на сайте банка.
Что проверить перед подачей заявки:
- Для квартиры — закажите выписку из ЕГРН. Посмотрите, кто указан собственником и нет ли обременений.
- Для автомобиля — проверьте данные ПТС или СТС, сведения о залоге.
Если заявку отклонили после проверки, спросите у сотрудника банка, не связана ли причина с залогом. Если имущество не подходит банку, попробуйте предложить другое.
Как узнать причину отказа
Узнать решение по заявке можно в приложении или личном кабинете. Совкомбанк также сообщает о нем по смс и через push-уведомления. Если есть вопросы по заявке, попробуйте обратиться в поддержку. Сотрудник может прояснить ситуацию, но, скорее всего, в ответ вы услышите общие формулировки «банковская тайна» или «политика банка».
Точную причину отказа по кредиту сообщают редко, но ее можно попытаться установить самостоятельно. Для этого проверьте:
-
Кредитную историю. На Госуслугах запросите список бюро кредитных историй (БКИ), в которых она хранится. Затем на сайтах БКИ получите отчеты. Обратите внимание на просрочки, текущие долги, прошлые заявки и кредитный рейтинг. В каждом бюро отчет можно заказать бесплатно два раза в год.
-
Долги у приставов. Проверьте наличие открытых исполнительных производств через Банк данных на сайте ФССП.
-
Самозапрет. Посмотрите на Госуслугах, действует ли ограничение на оформление новых кредитов.
-
Долговую нагрузку. Рассчитайте свой ПДН. Так вы сможете оценить, какую часть дохода уже тратите на выплаты.
-
Сведения в анкете. Сверьте с документами указанные в заявке паспортные данные, адрес регистрации, место работы и уровень дохода.
Что делать после отказа в Совкомбанке: порядок действий
Отказ не означает, что следующую заявку тоже отклонят. Но прежде чем подавать новую анкету, сначала нужно постараться изменить то, что могло повлиять на изначальное решение банка.
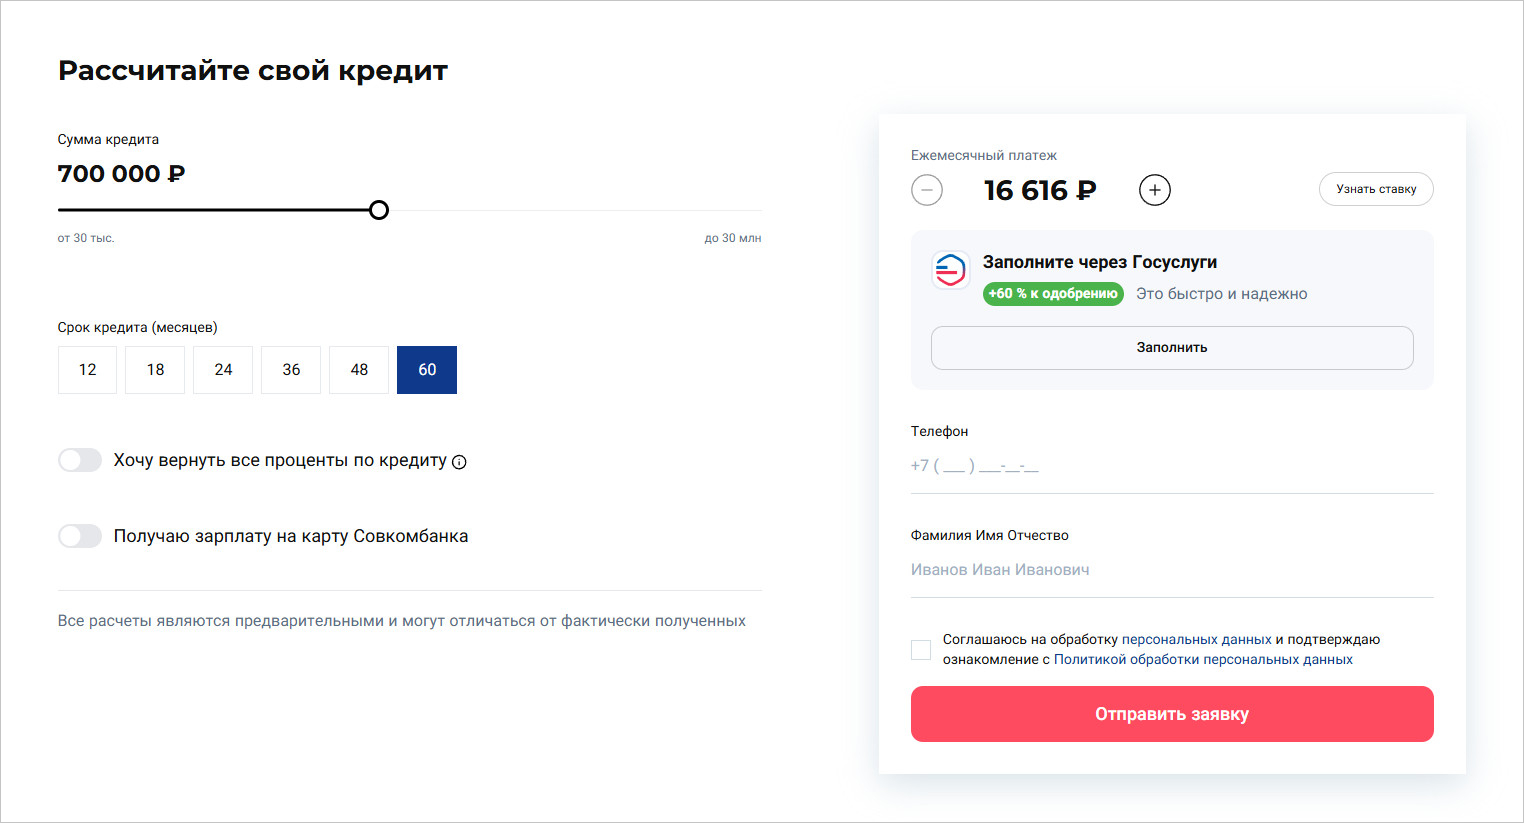
Пересмотрите сумму и срок займа. Кредит меньшего размера проще выплачивать. Если увеличить срок, ежемесячный платеж тоже снизится, но общая переплата вырастет. Сравните разные варианты, используя калькулятор банка.
Скриншот: sovcombank.ru
Уменьшите долговую нагрузку. Например, погасите текущие небольшие займы, закройте ненужные кредитные карты или снизьте лимиты по ним.
Как снизить кредитную нагрузку — все способы
Подтвердите свой доход. Совкомбанк принимает справку о доходах и суммах налога физлица (бывшая
Можно ли сразу подать новую заявку
По кредиту наличными новую заявку Совкомбанк разрешает подать через 90 дней. Срок считают со дня подачи документов, а не с момента получения отказа. Заявку на кредит будут рассматривать заново, поэтому лучше сначала устранить причины, которые могли повлиять на прошлое решение.
По кредитной карте, «Халве», а также другим программам кредитования сроки повторного обращения могут отличаться. Их следует уточнить в поддержке Совкомбанка.
Если платить по долгам тяжело: какие есть варианты
Если новый кредит нужен, чтобы погасить старые долги, сперва попробуйте другие варианты, чтобы долговые обязательства не копились как снежный ком.
Кредитные каникулы. Банк обязан предоставить их по закону на срок до шести месяцев, если заемщик соответствует одному из двух условий:
-
При снижении его дохода как минимум на 30% за последние пару месяцев — по сравнению со средними показателями за предыдущие 12 месяцев.
-
Если он пострадал в результате чрезвычайной ситуации.
Реструктуризация. Совкомбанк может увеличить срок кредитования или изменить график выплат. Ежемесячный платеж станет меньше, но общая сумма переплаты вырастет.
Банкротство. Если договориться с банком о послаблениях не удалось, а под условия кредитных каникул вы не подходите, есть законный способ освободиться от долгов, погасить которые возможности нет. В результате банкротства физического лица, если получится доказать финансовую несостоятельность, с гражданина спишут задолженности по кредитам, займам, услугам ЖКХ и связи, налогам и штрафам. На бесплатной консультации наши юристы расскажут о процедуре подробнее и пояснят, подходит ли она в вашем случае.
Мини-FAQ
Портит ли отказ кредитную историю? Отказ не считается просрочкой, но сведения о нем попадают в кредитную историю и могут учитываться при рассмотрении следующих заявок.
Влияет ли отказ по «Халве» на кредит наличными? Напрямую — нет. Отказ по «Халве» не мешает подать другую заявку, но высокая долговая нагрузка может стать причиной ее отклонения.
Можно ли подать заявки сразу в несколько банков? Да, кредит можно запросить в нескольких банках, но все эти обращения отразятся в кредитной истории. Массовая рассылка заявок способна негативно повлиять на решение кредиторов.


