
Да, кредит без кредитной истории (КИ) получить возможно. Отсутствие в ней записей не означает, что вам откажут. Но банк будет придирчивее анализировать дополнительные сведения о заемщике.
В статье расскажем, где лучше оформить первый кредит, какую сумму могут одобрить, почему банки отказывают новым заемщикам и как повысить шансы на одобрение. Также разберем, с чего начать формирование кредитной истории и как получить рассрочку, если раньше вы не брали кредиты.
Содержание статьи
Всё содержаниеДадут ли кредит, если нет кредитной истории
Банкам проще оценивать надежность заемщиков, которые ранее выплачивали кредиты без просрочек. Вероятность того, что проблем с погашением нового долга у них не возникнет, выше, поэтому займ одобрят охотнее. Если человек никогда не брал кредитов, банку трудно проанализировать, безопасно ли давать ему деньги. При рассмотрении заявки отсутствие кредитной истории может стать недостатком, если сравнивать с историей другого заемщика, который уже брал и добросовестно возвращал кредиты.
В такой ситуации банк оценивает платежеспособность человека, полагаясь на размер и стабильность его дохода, стаж работы и сведения из анкеты. У каждого кредитора свои требования и система оценки. В одном банке заявку могут одобрить, а в другом — отклонить.
Что значит чистая кредитная история
Чистая кредитная история — это история без просрочек и других негативных записей, но это не означает, что она пустая.
| Нулевая (пустая) кредитная история | Человек никогда не брал кредиты и займы или сведения о старых долгах уже не отображаются в кредитном отчете |
| Хорошая история | Показывает, что человек выполнял обязательства перед кредиторами и вовремя вносил платежи |
| Плохая история | Содержит сведения о просрочках и других проблемах с погашением долгов — такие записи могут повлиять на решение банка |
Сведения о каждой кредитной сделке хранятся в БКИ семь лет с момента последнего изменения записи. Поэтому старый кредит может исчезнуть из отчета, если человек оформлял и погасил его достаточно давно.
ч. 1 ст. 7 Федерального закона №
Какой кредитный рейтинг у человека, который никогда не брал кредитов
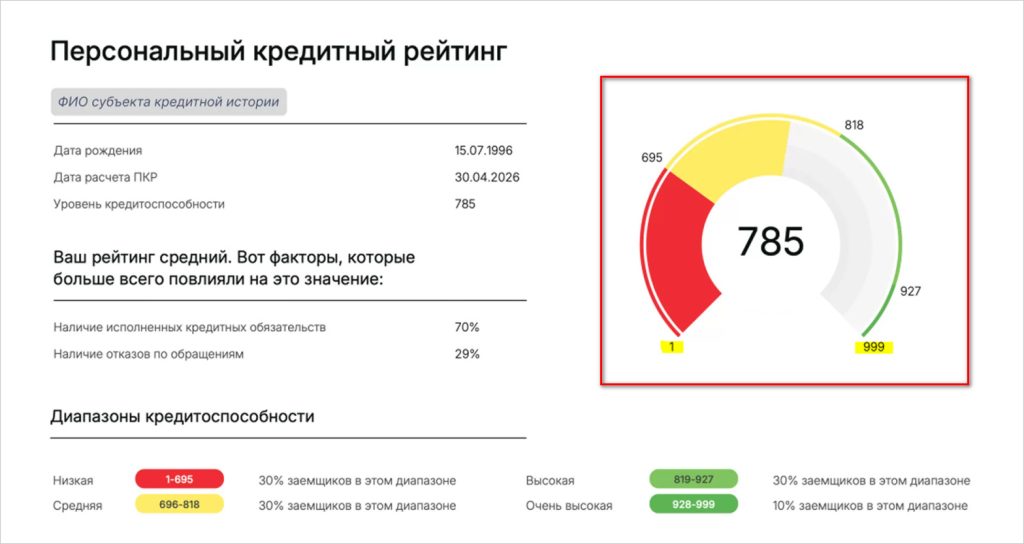
Если у человека никогда не было кредитов, это не означает, что у него нулевой рейтинг. Бюро кредитных историй (БКИ) оценивают заемщиков по шкале от 1 до 999. Нуля в ней нет, один балл — минимальное значение.
Если БКИ нет сведений о человеке или их недостаточно, чтобы поставить оценку, рейтинг заемщика не рассчитывается. Вместо баллов в отчете ставят прочерк с указанием причины. Это не означает, что у человека самая низкая оценка.
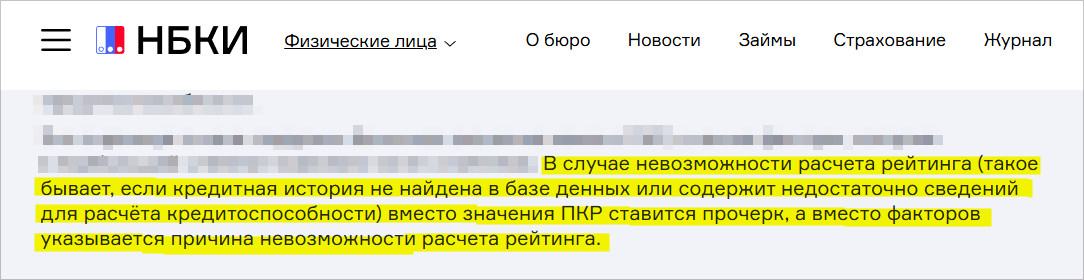
Скриншот: nbki.ru
Как проверить, что кредитной истории действительно нет
Перед обращением в банк можно самостоятельно узнать, какие сведения о вас хранятся в бюро кредитных историй. Всего их шесть.
Чтобы проверить свою кредитную историю:
-
Узнайте, в каких БКИ есть ваши данные. Подайте запрос через Госуслуги. Если кредитная история есть, вы получите список БКИ и их сайтов.
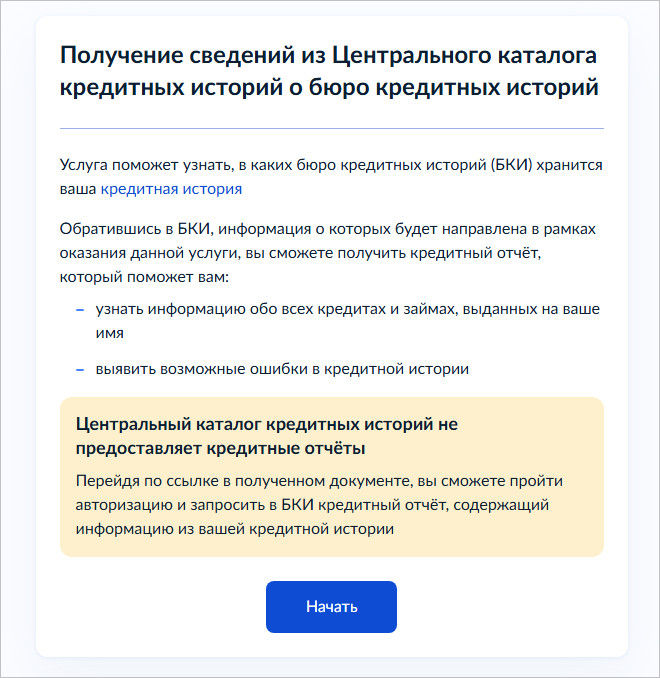
- Запросите отчет по КИ в каждом бюро из списка. На Госуслугах будут видны только названия БКИ, а не сведения о кредитах. Отчеты нужно получать отдельно на сайтах бюро. Бесплатно это можно сделать два раза за календарный год в каждом БКИ.
- Проверьте полученные сведения. Посмотрите, какие кредиты и займы указаны в отчетах, нет ли незнакомых договоров или ошибок.
Часто заемщики спрашивают, почему нужно проверять все бюро. Банки обязаны передавать сведения хотя бы в одно БКИ, а системно значимые банки и крупные кредиторы — минимум в два. Поэтому отсутствие записей в одном бюро еще не означает, что кредитная история полностью пустая.
чч. 3.1 и
Как взять первый кредит
На сайте банка посмотрите требования к заемщикам и условия кредитования, чтобы не потратить впустую время на заявку, которую точно отклонят.
Что нужно сделать:
-
Сравните условия банков. Ознакомьтесь с требованиями к заемщикам: с какого возраста выдают кредиты, сколько нужно стажа работы и на какой срок можно получить деньги.
-
Подготовьте документы. Обязательно потребуется паспорт, но банк может запросить справку о доходах или сведения о работе.
-
Подайте заявку. Обычно в анкету нужно внести паспортные данные, информацию о трудоустройстве и номер телефона.
-
Оцените условия после одобрения. Банк может предложить клиенту меньшую сумму, чем он запрашивал, или одобрить кредит на другой срок.
Перед подписанием договора проверьте полную стоимость, график платежей, страховку и наличие других платных услуг. Даже если вы переживаете за возможность получения кредита с нулевой историей, все равно не стоит сразу же соглашаться на первое предложение от банка. Окончательное решение лучше принять после того, как изучите все условия и рассмотрите имеющиеся альтернативы.
В каком банке дают кредит без кредитной истории
Сначала попробуйте обратиться в банк, куда вам приходит зарплата или пенсия. Такому кредитору будет проще оценить ваш доход без КИ. Также для зарплатных клиентов иногда действуют более выгодные условия и не нужны справки о доходах человека.
Если получаете деньги наличными или пользуетесь картами разных банков, ищите специальные предложения. Например, кредиторы часто рекламируют программы для новых клиентов, где не нужен большой стаж работы и можно подтвердить доход без справки от работодателя.
Перед тем как оформлять кредит онлайн, проверьте, можно ли подать заявку через сайт банка. Иногда новым клиентам нужно прийти в отделение с паспортом.
Что поможет получить кредит: доход, залог, поручитель
Если нет кредитной истории, банк вправе принять во внимание другие факторы, подтверждающие надежность и платежеспособность заемщика. Например, может быть полезна справка о доходах. Если нужна большая сумма, иногда помогают залог или поручитель.
| Что помогает | Когда это уместно |
| Подтвержденный доход | Если у вас несколько источников заработка или банки просят документы, подтверждающие платежеспособность. Обычно достаточно предоставить справку о доходах или справку по форме банка. |
| Залог | Если хотите получить крупную сумму и готовы предоставить автомобиль или недвижимость в качестве обеспечения кредитного обязательства. При серьезных просрочках есть риск потерять заложенное имущество. |
| Поручитель | Если условия кредита позволяют его привлечь. Этот человек обязуется отвечать перед банком за чужой долг. Если заемщик перестанет платить, деньги потребуют с поручителя. |
Залог и поручительство подходят не всем. Кредиторы предъявляют к ним ряд требований. Однако даже с дополнительным обеспечением банк может отказать в кредите.
Дадут ли кредит в Сбербанке, если нет кредитной истории
Сбербанк не указывает наличие прошлых кредитов среди обязательных требований к заемщикам. Поэтому подать заявку можно и с пустой КИ. Банк рассмотрит ее и примет решение.
Перед подачей заявки воспользуйтесь бесплатной услугой «Кредитный потенциал» в приложении «Сбербанк Онлайн». Сервис позволяет узнать, на какую сумму и ежемесячный платеж можно рассчитывать. Это предварительная оценка, а не окончательное решение банка.
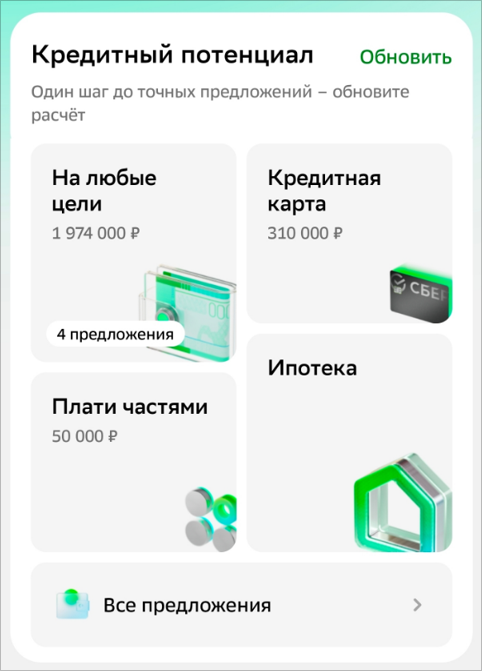
Скриншот: мобильное приложение Сбербанка
Кредит могут одобрить предварительно. Это не означает, что в дальнейшем документы о доходах и трудоустройстве не запросят. Предварительное одобрение тоже не является окончательным решением.
Если Сбербанк отказал, это не означает, что дело в пустой кредитной истории. Есть множество других причин для отклонения заявки, хотя точную узнать, скорее всего, не получится. Банки такую информацию обычно не раскрывают.
На какую сумму могут одобрить кредит в первый раз
Размер первого кредита во многом зависит от дохода. Чтобы определить, какую сумму предложить, банк рассчитывает показатель долговой нагрузки (ПДН).
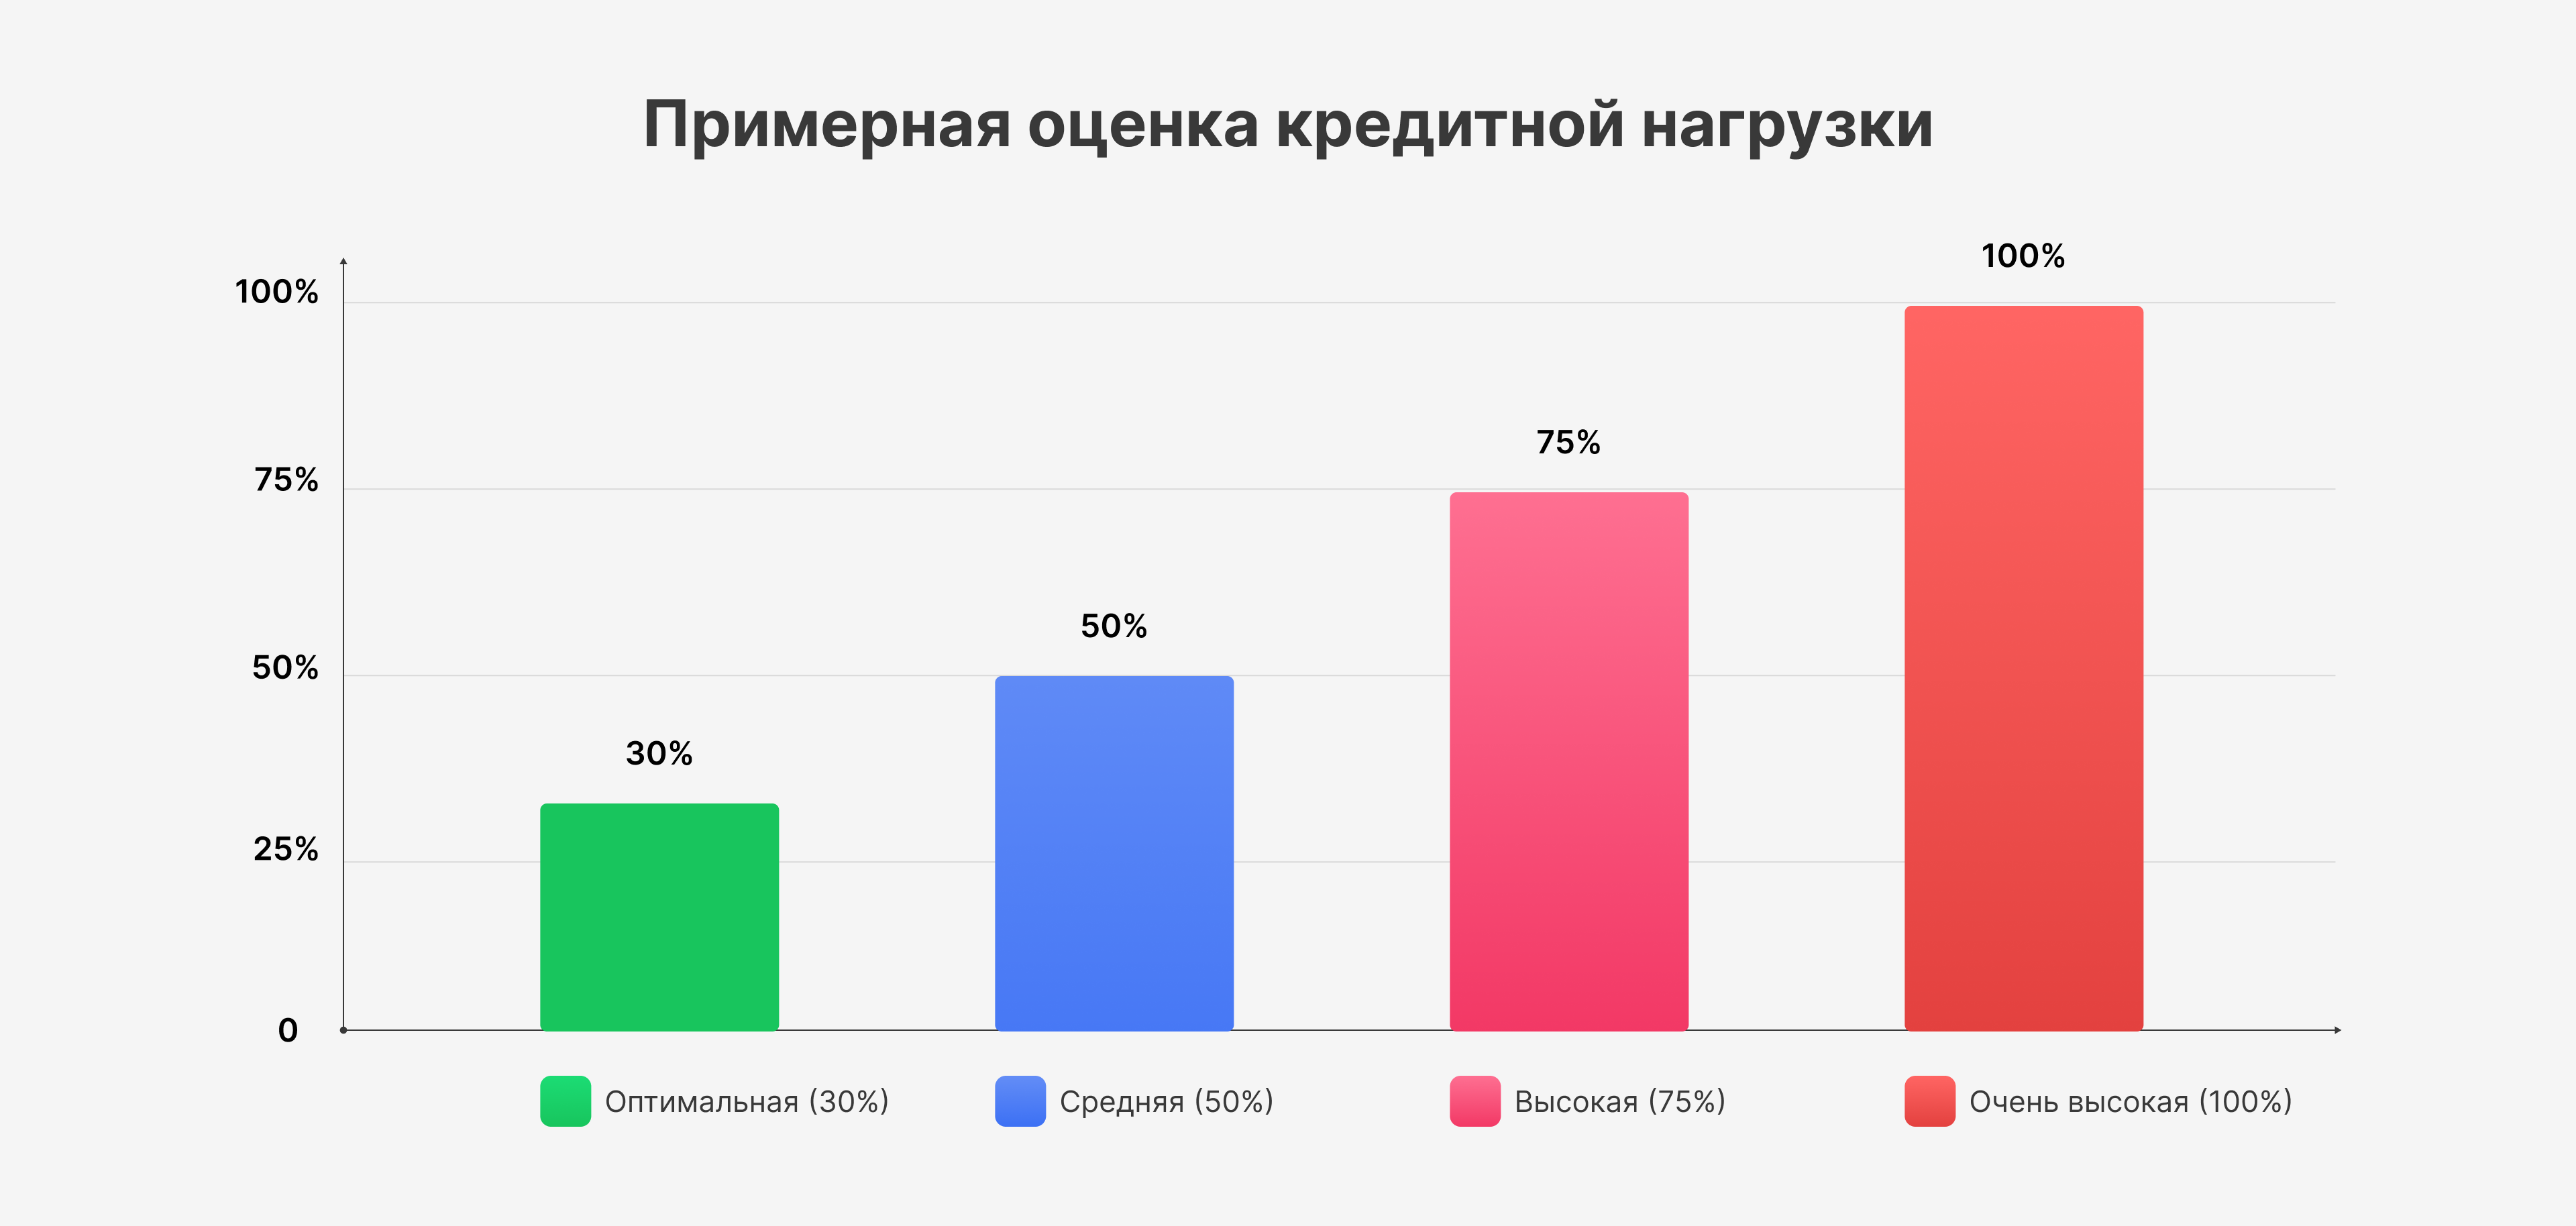
Иллюстрация: Яна Айдарова для ООО «Финансово-правовой Альянс»
ПДН отражает, какую часть дохода человек будет тратить на погашение долга. Если других займов нет, учитывается только платеж по новому кредиту. Например, при доходе 50 000 рублей и ежемесячном платеже 15 000 рублей ПДН составит 30%.
Банки с настороженностью относятся к заявкам, если на погашение долгов уходит больше половины дохода человека. При ПДН выше 50% кредитор обязан письменно предупредить его о рисках неисполнения обязательств. Но это не означает, что заемщик получит автоматический отказ от банка. Его заявку все равно рассмотрят.
ч. 5 ст. 5.1 Федерального закона №
В таблице показали, как меняется долговая нагрузка при разном доходе и ежемесячном платеже, а также на какой размер кредита примерно можно рассчитывать. Для расчета суммы взяли ставку 20% годовых, срок три года и равные ежемесячные платежи при ПДН 30%. Другие долги и дополнительные платные услуги не учитывали. Это пример расчета с округлением, а не предложение банка.
| Доход в месяц | Платеж при ПДН 30% | Примерная сумма кредита | Платеж при ПДН 50% |
| 30 000 рублей | 9 000 рублей | 242 000 рублей | 15 000 рублей |
| 50 000 рублей |
15 000 рублей | 404 000 рублей | 25 000 рублей |
| 80 000 рублей | 24 000 рублей | 646 000 рублей | 40 000 рублей |
| 100 000 рублей | 30 000 рублей | 807 000 рублей | 50 000 рублей |
| 150 000 рублей | 45 000 рублей | 1 211 000 рублей | 75 000 рублей |
Прежде чем брать новый кредит, даже если его одобряют, внимательно проанализируйте уже имеющиеся обязательства. Нужно убедиться, что вы справитесь с такой нагрузкой.
Когда человек обращается за кредитом в первый раз, ему могут одобрить меньше, чем он запросил. Поэтому реальная сумма бывает ниже расчетной. Точного ответа, сколько можно получить без справки о доходах, нет. Единого ограничения по сумме не предусмотрено. Некоторые банки проверяют зарплату или пенсию по поступлениям на счет и не просят бумажную справку. Но это не значит, что доходы можно просто указать со своих слов.
С 1 апреля 2026 года банки вправе подтверждать зарплату, пенсию, социальные выплаты и доход от сдачи недвижимости в аренду выпиской по счету. Для других поступлений могут понадобиться дополнительные документы. Некоторые кредиты по-прежнему оформляют без справки о доходах, но такая практика будет постепенно ограничиваться.
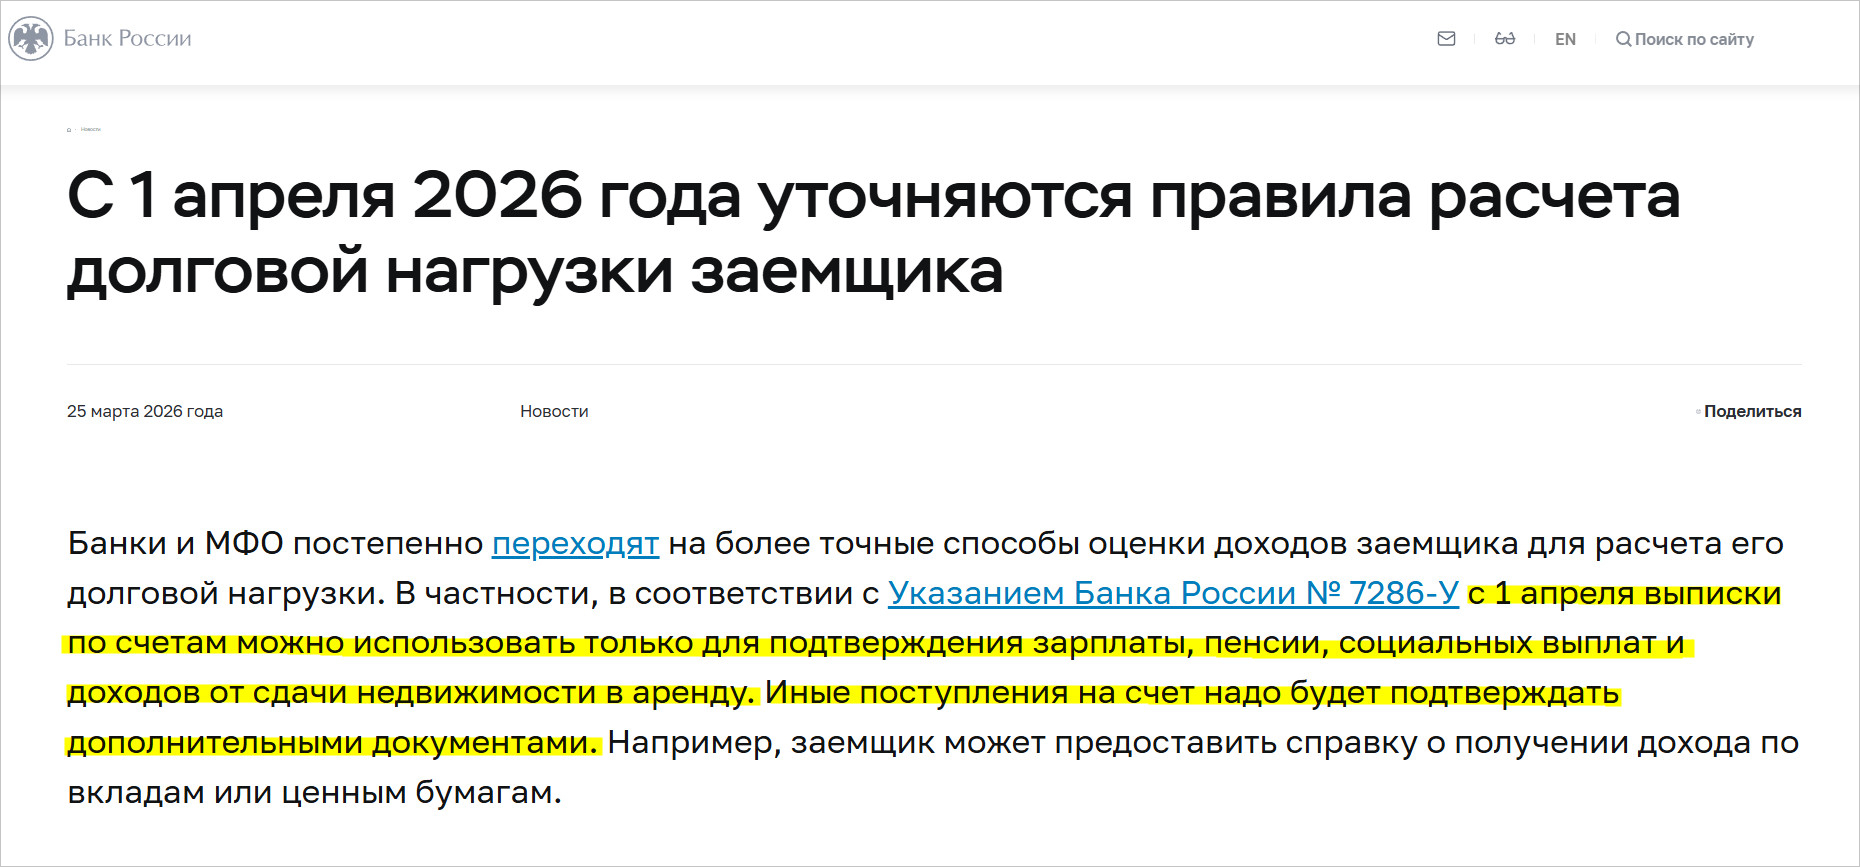
Скриншот: cbr.ru
На размер кредита влияет срок погашения. Чем он длиннее, тем меньше ежемесячный платеж при той же ставке, но больше итоговая переплата. Обычные потребительские кредиты на срок свыше пяти лет получить сложнее. С 1 октября 2026 года Банк России ограничил такие выдачи для банков с универсальной лицензией. Их доля не должна превышать 1% от соответствующего объема потребительских кредитов. Это не полный запрет, но рассчитывать на долгий срок при первом обращении не стоит.
Почему не дают кредит без кредитной истории
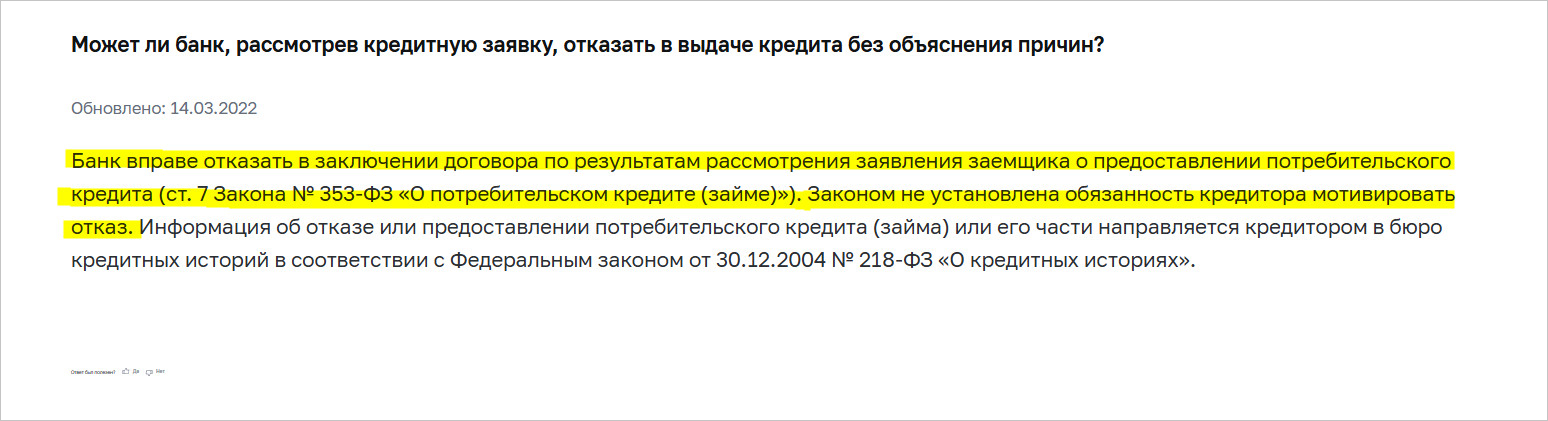
Причина может быть в небольшом или нерегулярном доходе, высокой долговой нагрузке или несоответствии другим требованиям к заемщику. Основанием для отказа часто становятся ошибки, допущенные в анкете. Например, неверные паспортные данные или недостоверные сведения о трудоустройстве. Банк не обязан объяснять причину отказа, поэтому точно узнать, почему не одобряют заявку, удается не всегда.
Скриншот: cbr.ru
Бывает так, что кредит не дают, а кредитную карту одобряют. Дело в разных условиях и требованиях. По обычному кредиту человек получает всю сумму сразу. Для карты банк может установить небольшой лимит, в пределах которого разрешено пользоваться заемными деньгами. Поэтому заявку на кредитку иногда одобряют, даже если до этого в выдаче займов отказали. Получение карты не гарантирует одобрения следующего кредита.
Бывает и наоборот — история хорошая, а банки все равно отказывали даже при высоком кредитном рейтинге. Дело в том, что рейтинг БКИ отражает сведения о прошлых кредитах, но не учитывает все требования конкретного банка. Например, человек может вовремя погашать долги, но его дохода недостаточно для нового платежа.
7 причин, почему банки не дают кредит
Как взять кредит, если везде отказывают
Если банки везде отказывают, сначала разберитесь, что именно мешает получить деньги:
-
Проверьте наличие самозапрета на кредиты. Узнать можно бесплатно на Госуслугах (в разделе «Заявления») или в МФЦ. Если самозапрет распространяется на выбранный кредит, банк обязан отказать в его выдаче.
-
Посмотрите, нет ли в кредитной истории чужих долгов. Если в отчетах БКИ нашли договор, который не заключали, обратитесь в бюро с заявлением об исправлении ошибки.
-
Попробуйте изменить условия. Запросите меньшую сумму или узнайте, можно ли привлечь созаемщика.
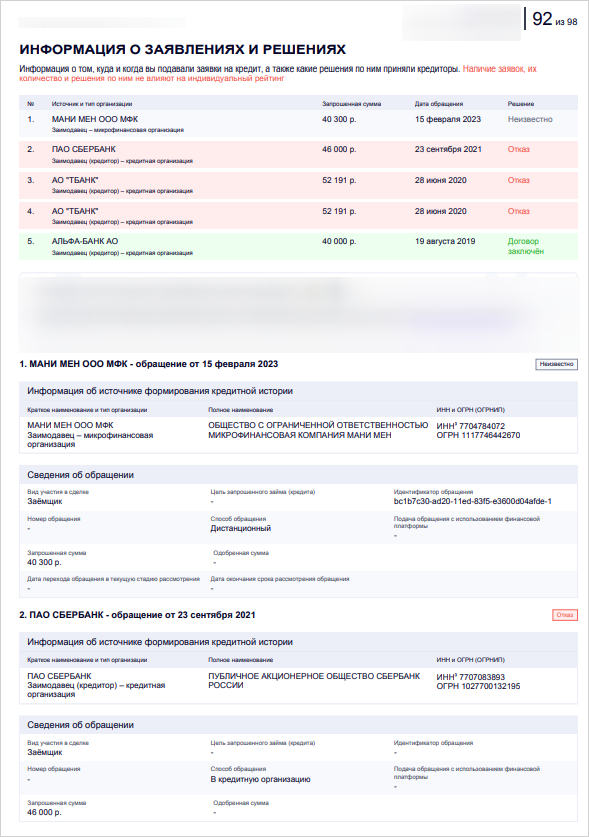
Не подавайте заявки сразу в десятки банков. Сведения об обращениях и отказах попадают в КИ. Кредиторы могут увидеть, что клиент недавно пытался занять деньги в нескольких местах.
Если видите рекламу «кредит без проверки», будьте осторожны. МФО тоже оценивают заемщиков, а переплата по микрозайму может оказаться выше банковской.
Не стоит доверять посредникам, которые обещают стопроцентное одобрение за деньги. Кредитный брокер не может повлиять на решение банка или удалить достоверные записи из КИ.
Как сформировать кредитную историю с нуля, если нужен первый кредит
Если не одобряют первый кредит наличными, можно попробовать получить кредитную карту с небольшим лимитом. Другой вариант — оформить покупку в кредит, если и так собирались ее сделать. Главное — вовремя вносить платежи. Так у человека постепенно формируется положительная КИ. Но для этого нужно время.
Как создать и сохранить хорошую кредитную историю
Могут ли дать рассрочку, если нет кредитной истории
Да, рассрочку без прошлых кредитов могут одобрить, но не каждая помогает сформировать кредитную историю. Все зависит от того, кто ее предоставляет:
-
Рассрочка через банк. Это кредит на покупку товара. Сведения о нем передаются в БКИ, даже если сумма небольшая.
-
Рассрочка через специальный сервис. Речь о BNPL-предложениях, что расшифровывается как Buy Now, Pay Later («Купи сейчас, плати потом»). С 1 апреля 2026 года такую рассрочку можно оформить максимум на шесть месяцев. Если с учетом новой покупки вы будете должны сервису и связанным с ним компаниям больше 50 000 рублей, сведения о долге должны передаваться в БКИ. При меньшей сумме этого не требуется. Поэтому небольшая рассрочка может не попасть в кредитную историю.
В рассрочке тоже могут отказать, если человек не подходит под требования банка или сервиса, а также при наличии плохой кредитной истории. Что делать в этом случае, рассказали в отдельной статье.
Если вы взяли кредит или микрозайм, но оказалось, что погасить его вам не под силу, узнайте больше про банкротство физических лиц. Эта процедура позволяет списать неподъемные долги. Подробнее о банкротстве и условиях признания финансовой несостоятельности расскажем на бесплатной консультации наших юристов. Мы проанализируем ваш случай и подскажем, подходит ли процедура именно вам.
Мини-FAQ
Через сколько дают первый кредит после подачи заявки? Срок зависит от банка и суммы кредита. По большинству потребительских кредитов от 50 000 до 200 000 рублей деньги становятся доступны не раньше, чем через 4 часа после подписания договора, а свыше 200 000 рублей — через 48 часов. Этот срок называется периодом охлаждения.
Через сколько можно взять второй кредит после первого? Обязательного срока ожидания или перерыва нет. Подать новую заявку можно сразу, но банк учтет платежи по первому кредиту и в случае положительного решения определит, какую сумму готов выдать.
Влияет ли отказ в первом кредите на кредитную историю? Да, информация об этом попадает в КИ. Но всего один отказ не означает, что другие банки, ориентируясь на эту информацию, тоже не дадут деньги.
Могут ли дать кредит, если из кредитной истории есть только кредитная карта или займы? Да, в первую очередь банк посмотрит, как вы погашаете задолженность по карте или займам, и оценит возможность выдать новый кредит.
Могут ли сначала одобрить первый кредит, а потом отказать? Да, если речь о предварительном одобрении. После дополнительной проверки банк может изменить решение и не выдать деньги.


