
Скажем сразу: законно и навсегда списать долг по кредитной карте можно только в процедуре банкротства, которую заемщик вправе инициировать сам.
Банки, если и прощают долги, то исключительно по своему усмотрению — на это лучше не рассчитывать. Кредитной амнистии от государства тоже нет. Другие инструменты вроде кредитных каникул дают лишь временную передышку, а не обнуляют задолженность.
Разберем, как работает каждый из этих способов и как правильно оформить списание долга по кредитке.
Содержание статьи
Всё содержаниеМожно ли списать долги по кредитным картам
Да, списать долги по кредитным картам можно. Есть разные пути решения проблемы с кредитом, но полностью избавиться от задолженности позволяет именно банкротство. Остальные варианты либо временно снижают финансовую нагрузку, либо вовсе оказываются мифами.
| Способ | Списывает ли долг |
| Банкротство через суд | Да |
| Банкротство через МФЦ | Да |
| Прощение долга банком | Да (редкое исключение) |
| Кредитная амнистия | Нет, такого закона не существует |
| Истечение срока давности | Нет (лишает банк права на суд, но не обнуляет задолженность по договору) |
| Реструктуризация | Нет |
| Кредитные каникулы | Нет |
| Рефинансирование | Нет |
Как видно из таблицы, банковские инструменты лишь дают отсрочку или меняют условия договора. Законный способ полностью обнулить задолженность — только личное банкротство, но чтобы его оформить, ситуация должна отвечать признакам неплатежеспособности.
Рассмотрим каждый из этих способов.
Могут ли простить долг по кредитной карте
Да, могут. Но прощение долга — это исключительно решение банка, а не право заемщика. В жизни кредиторы крайне редко идут на такой шаг.
Банк может списать задолженность, когда видит: продолжать взыскание экономически нецелесообразно. Например, остаток долга всего 3000 рублей, а судебные издержки и работа юристов обойдутся банку значительно дороже. Другой случай — смерть заемщика, у которого нет наследников и имущества.
Заставить банк простить долг нельзя. Если кредитка в просрочке, никакие заявления, жалобы или письма кредитору с требованием аннулировать задолженность ничего не изменят: банк откажет и продолжит начислять проценты.
Есть ли в России амнистия для должников по кредитным картам
Нет, государственной кредитной амнистии в России не существует. Заемщики часто пытаются выяснить, кому спишут долги по кредитным картам в 2026 году, но таких законов нет.
Амнистия означает, что власти разом прощают долги целой категории граждан. Но кредиты выдают коммерческие банки, и государство не может приказать им обнулить частные договоры.
Не путайте мифическую амнистию с прощением долга конкретным банком по его инициативе. А если вам предлагают списать кредиты по «секретной правительственной программе», знайте: перед вами мошенники. Единственный законный способ списать долг по собственной инициативе — это пройти банкротство, но и оно подходит не всем.
Сгорает ли долг по кредитной карте по сроку давности
Нет, сам по себе долг по кредитке не сгорает и не исчезает автоматически. В законе действительно есть общий срок давности — 3 года. Обычно срок исковой давности по кредитным картам считают отдельно по каждой просроченной выплате, а не по всей задолженности сразу.
ст. 196 ГК РФ, п. 24 Постановления Пленума ВС РФ № 43
Даже если трехлетний период истек, он не обнуляет договор, а лишь дает заемщику право заявить в суде о пропуске срока исковой давности. Если должник не подаст такое заявление, суд удовлетворит исковое заявление банка в полном объеме.
Надеяться, что кредит аннулируют по сроку давности, рискованно: банки редко забывают о деньгах и вовремя подают в суд. А после передачи дела приставам заемщику грозит блокировка счетов, списание до 50% доходов и запрет на выезд за границу.
Можно ли сделать банкротство на кредитную карту
Да, долг по кредитке можно законно списать. Кредитная карта — такое же обязательство, как и обычный займ наличными или микрозайм.
Закон обнуляет задолженность по карте вместе с процентами, штрафами и неустойками, которые начислил банк.
ст. 213.28, ст. 223.6 закона №
При банкротстве через МФЦ спишут только те долги, которые вы указали в заявлении, поэтому список кредиторов лучше проверить дважды. В суде проще: долги спишут и перед теми, кого вы забыли назвать. Когда процедура закончится, банк закроет кредитку, а долг по ней перестанет за вами числиться.
Что будет с кредитной картой при банкротстве
Коротко: кредитную карту закроют, а от задолженности по ней освободят. Нюансы зависят от формы банкротства.
В судебном банкротстве на этапе реализации вы обязаны передать все банковские карты финансовому управляющему не позднее одного рабочего дня после решения суда.
п. 9 ст. 213.25 закона №
Управляющий заблокирует карты. Снимать деньги с кредитки или пополнять ее во время процедуры нельзя — суд замораживает все долги. Ваши доходы будут поступать управляющему: он выдает прожиточный минимум на вас и иждивенцев.
Как только начинается процедура банкротства, судебный пристав оканчивает исполнительные производства, снимает аресты с банковских карт и передает исполнительные листы финансовому управляющему.
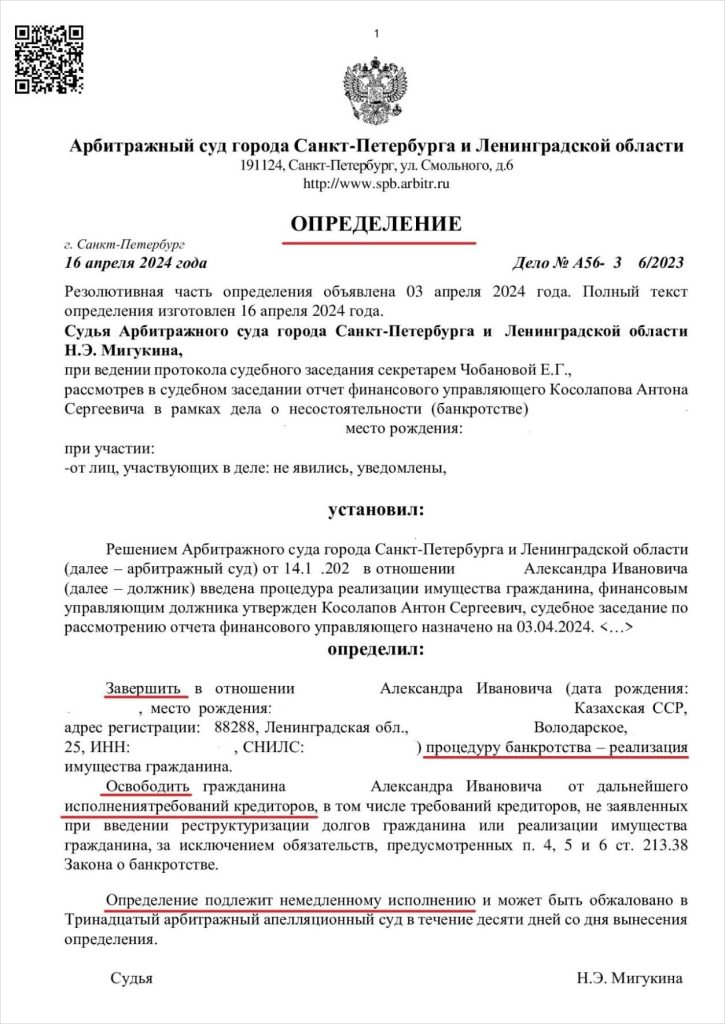
Когда процедура реализации завершается, суд выносит определение, освобождающее от задолженностей, в том числе по кредитным картам, даже если у вас их несколько.
Во внесудебном банкротстве через МФЦ финансового управляющего нет, поэтому сдавать карты некому и вы сохраняете контроль над своими счетами. Здесь кредиторы также не могут принудительно списывать деньги по указанным в заявлении долгам, а приставы приостанавливают взыскание и снимают аресты.
Как списать долг по кредитной карте законно
Полное списание долгов по кредитным картам возможно только в банкротстве. Оно не для всех: к должнику предъявляют требования, и от них зависит, какой путь вам подойдет.
Мы уже знаем, что есть два пути списать задолженность: упрощенный (через МФЦ) и судебный.
Какой вариант подойдет вам, зависит от суммы долга, официального дохода, имущества в собственности, а также действий судебных приставов.
Сравним оба способа и дадим пошаговые инструкции.
Судебное или упрощенное банкротство: что выбрать
Судебная процедура подходит практически всем, а внесудебная через МФЦ — должникам без имущества или с социальными выплатами (пенсиями, пособиями).
| Условие | Банкротство через арбитражный суд | Банкротство через МФЦ |
| Сумма долга | Любая | От 25 000 до 1 000 000 рублей |
| Доход и имущество | Можно иметь | Имущества нет, а дохода хватает лишь на прожиточный минимум |
| Исполнительное производство | Не имеет значения | Пристав окончил производство из-за отсутствия имущества (либо взыскание идет от 1 года / 7 лет) |
| Срок процедуры | В среднем |
Ровно 6 месяцев |
| Стоимость | От 45 000 рублей (судебные расходы, публикации, вознаграждение управляющего) | Бесплатно |
Судебное банкротство
Ключевое условие — ваша неплатежеспособность (невозможность вовремя платить по долгам). Закон разделяет обязанность и право подать заявление.
Обязанность возникает при долге от 500 000 рублей, если расчеты с одним банком не позволят платить остальным. Подать заявление нужно не позднее 30 рабочих дней.
п. 1 ст. 213.4 закона №
Право есть при любом долге, если вы предвидите неплатежеспособность (например, из-за увольнения или болезни).
п. 2 ст. 213.4 закона №
Внесудебное банкротство через МФЦ
Процедура проходит без суда и управляющего, но требований к должнику больше.
Базовое правило: пристав не нашел имущества и доходов и окончил исполнительное производство по п. 4 ч. 1 ст. 46 закона №
Льготные категории — граждане, которые могут подать заявление в МФЦ, даже когда взыскание еще продолжается:
-
Пенсионеры и получатели ежемесячного пособия на ребенка — когда исполнительный документ предъявлен к взысканию 1 год назад и более, а у должника нет имущества для взыскания.
-
Должники, у которых взыскание длится 7 лет и более.
Что выбрать
Выбирайте МФЦ, если долг от 25 000 до 1 000 000 рублей, имущества нет, а исполнительные производства окончены (либо вы относитесь к льготной категории должников).
Подавайте в суд, если не подходите под условия МФЦ. Для судебного банкротства достаточно неплатежеспособности, и других требований (по исполнительным производствам, доходам или имуществу) нет.
Поговорите с юристами по банкротству — в нашей компании это бесплатно и ни к чему не обязывает. Так вы сможете разобраться, подходит ли ваш случай под условия закона о банкротстве и куда подавать заявление.
Как списать долг по кредитной карте через МФЦ
Внесудебная процедура проходит без участия суда и финансового управляющего. Чтобы ее пройти, необходимо выполнить четыре шага.
Шаг 1. Соберите документы (паспорт, СНИЛС, ИНН) и составьте полный список кредиторов с точной суммой долга по каждому договору. Если подаете заявление по льготной категории (как пенсионер или получатель детского пособия), возьмите справки из Социального фонда (СФР) или от приставов.
приказ МЭР № 497, приказ МЭР № 706
Шаг 2. Подайте заявление в МФЦ по месту жительства или пребывания. Приложите список кредиторов.
Шаг 3. Дождитесь публикации. В течение
Шаг 4. Дождитесь завершения процедуры. Внесудебное банкротство длится ровно 6 месяцев. В это время запрещено брать новые кредитные карты, займы и выступать поручителем. По истечении полугода долги, которые вы указали в заявлении, закон полностью списывает.
ст. 223.4, ст. 223.6 закона №
Как списать долг по кредитной карте через суд
Судебная процедура длится дольше внесудебной, потому что в ней больше этапов. Зато большую часть работы берут на себя юристы: от вас нужны документы и деньги на депозит суда.
Шаг 1. Соберите документы: паспорт, СНИЛС, ИНН, выписки по счетам, справки о доходах, опись имущества, свидетельства о браке и детях (если есть), а также список кредиторов. Если не знаете, какие документы нужны именно в вашем случае, приходите на бесплатную консультацию к нашим юристам.
Шаг 2. Выберите саморегулируемую организацию (СРО), из которой суд назначит финансового управляющего по вашему делу.
Шаг 3. Внесите 25 000 рублей на депозит арбитражного суда за работу финансового управляющего. Госпошлина не взимается.
Шаг 4. Юристы подготовят заявление и подадут его вместе с документами в арбитражный суд по месту вашего жительства.
Шаг 5. Пройдите процедуру. Суд вводит реализацию имущества: управляющий формирует конкурсную массу, рассчитывается с кредиторами и сдает отчеты, а юристы ведут ваше дело и следят за ходом процедуры. После определения о завершении процедуры вы освобождаетесь от неисполненных обязательств.
п. 3 ст. 213.28 закона №
Что делать, если нет денег на банкротство
Проверьте, доступно ли вам внесудебное банкротство через МФЦ — по закону оно проходит полностью бесплатно.
Если выбираете суд, но прямо сейчас нет денег на банкротство, можно сделать так:
-
Внести 25 000 рублей на депозит суда не сразу, а до начала первого заседания. Фактически это отсрочка на
1–2 месяца. -
Оплатить юридические услуги частями. Например, в нашей компании есть рассрочка от 10 000 рублей в месяц на срок до 10 месяцев. А пенсионеры, инвалиды и семьи с детьми получают скидки от 6 000 рублей.
Как списать долг по кредитной карте Сбербанка
В двух словах: так же, как и по кредиткам других банков. От долгов в Сбербанке освобождают по Федеральному закону №
Сбербанк активно действует в суде. Он внимательно следит за процессом, тщательно проверяет документы и часто привлекает свое коллекторское агентство «АктивБизнесКонсалт».
Если банк уступит им право требования, для вас это ничего не изменит: коллекторы точно так же входят в реестр кредиторов, а суд списывает задолженность перед ними на общих основаниях по завершении дела.
В каких случаях не спишут долг по кредитной карте через банкротство
Банкротство работает не у всех и не всегда. Разберем, когда от долгов по кредитным картам могут не освободить.
Заявление не примут
Почему откажут. В суде — из-за недостающих документов или невнесенного депозита. В МФЦ — если нет льготного статуса или не окончено исполнительное производство.
ст. 44, п. 1, п. 5 ст. 223.2 закона №
Как предотвратить. Проверяйте документы на ошибки. В судебном банкротстве внесите 25 000 рублей на депозит до первого заседания. Если обращаетесь в МФЦ, сначала проверьте статус дел на сайте приставов либо запросите справку через СФР или Госуслуги.
Процедуру прекратят
Почему откажут. В суде — если у вас появится доход, позволяющий полностью погасить долги. В МФЦ — при получении наследства, крупного дара или выигрыша в лотерею.
ст. 57, п. 1 ст. 223.5 закона №
Как предотвратить. В суде — сразу сообщайте юристам и финансовому управляющему об изменениях в доходах. В МФЦ — самостоятельно уведомите о появлении имущества в течение 5 рабочих дней.
Долги не спишут
Почему откажут. В суде — если уличат должника, например, в сокрытии имущества или поддельных справках при получении кредита. В МФЦ не спишут кредиты, которые забыли указать в заявлении.
п. 4 ст. 213.28, п. 2 ст. 223.6 закона №
Как предотвратить. Не переписывайте имущество на родственников перед судом. Для МФЦ закажите кредитную историю и впишите все долги с точностью до копейки.
Что можно сделать с долгом по кредитке до банкротства
Если платеж по кредитке стал непосильным, не скрывайтесь от банка. Лучше сразу обратиться к нему: у кредиторов есть инструменты, которые снижают нагрузку или дают передышку, и они помогают многим заемщикам.
Как реструктуризировать долг по кредитной карте
Подайте заявление в банк и подтвердите документами, что ваше финансовое положение ухудшилось — из-за потери работы, болезни или падения доходов.
По кредитным картам банк обычно снижает ежемесячный платеж, фиксирует график погашения долга или дает временную отсрочку. Менять условия договора — это право кредитора, а не обязанность. Банк сам решает, одобрять ли вам реструктуризацию долга по кредитной карте.
Как взять кредитные каникулы по кредитной карте
Можно приостановить платежи по кредитке на срок до 6 месяцев — эта мера действует с 2024 года.
Банк обязан одобрить кредитные каникулы, если лимит по карте не превышает 150 000 рублей, а вы подтвердите падение доходов больше чем на 30% или проживание в зоне ЧС.
Во время каникул банки по-прежнему начисляют проценты. Их нужно погасить равными частями в течение 720 дней после окончания отсрочки.
Как рефинансировать долг по кредитной карте
Рефинансирование кредитной карты работает так: вы берете новый кредит и закрываете им старые долги. Ставка по нему может оказаться ниже, а несколько займов объединятся в один график платежей.
Банк либо сам переведет деньги прежнему кредитору, либо зачислит их вам, и тогда долг нужно погасить самостоятельно.
Способ работает только с хорошей кредитной историей. Если есть просрочки, банк откажет в рефинансировании.
Если ни рефинансирование, ни реструктуризация не помогли, поговорите с нашими юристами. Они проанализируют ситуацию и честно скажут: можно ли списать именно ваши долги по кредитным картам, какие документы для этого понадобятся и сколько времени займет процедура.
FAQ: отвечаем на частые вопросы
-
Сколько идет банкротство, если нет имущества, но есть доход?
-
Можно ли закрыть кредитную карту, если на ней долг?
-
Что заберут при банкротстве с долгом по кредитной карте?


