
Вы просрочили платеж по микрозайму, и уже на следующий день вам звонят с угрозой: «Если не оплатите до вечера, заблокируем все карты, и вы останетесь без денег». Звучит страшно, но это просто давление.
Ни МФО, ни коллекторы не могут сами заблокировать карту. Деньги на счетах арестовывают приставы, и только по судебному документу, а карту блокирует банк, причем по причинам, не связанным с долгом.
Могут ли заблокировать карты из-за микрозаймов и как вернуть доступ к своим деньгам — рассказываем в статье.
Содержание статьи
Всё содержаниеМогут ли МФО заблокировать карту или счет
Нет, микрофинансовые организации не могут заблокировать карту. Ограничить доступ к денежным средствам могут только банк, приставы или суд.
Банк. Он может заблокировать карту из-за подозрения в мошенничестве или из-за сомнительных операций по закону 115-ФЗ. К долгам по микрозаймам это не относится.
Судебные приставы. Они арестовывают счета, чтобы списывать с них деньги для взыскания долга. Так происходит, когда кредитор выигрывает суд. Он получает исполнительный документ, предъявляет его приставам, и те начинают исполнительное производство.
Суд. Он может арестовывать счета, чтобы гарантировать исполнение будущего решения.
Чтобы не было путаницы, важно различать понятия блокировки карты и ареста счета:
- Блокировка карты — это техническая приостановка операций по ней. Банк может сделать это самостоятельно. Сам счет при этом продолжает работать: можно снять деньги в отделении.
- Арест счета — это ограничение возможности распоряжаться деньгами. Арестовывают сумму, которая указана в исполнительном документе. Если на счете больше денег, вы можете ими пользоваться. Наложить арест имеют право только приставы или суд.
Чтобы карты арестовали за микрозаймы, МФО необходимо выиграть суд, получить судебный приказ или исполнительный лист, а затем предъявить документ к исполнению — например, в банк, где у должника есть счета, или судебным приставам. Сама МФО не может ничего арестовать: она только запускает процедуру взыскания, а арест накладывают приставы или банк на основании судебного документа.
Если накопилось много займов и вы не справляетесь с их погашением, ответьте на 4 простых вопроса — так вы узнаете, подходит ли ваш случай под списание долгов по банкротству.
Могут ли коллекторы заблокировать карту из-за микрозайма
Нет, коллекторы тоже не могут заблокировать карту из-за микрозаймов. Закон ограничивает их полномочия убеждениями и напоминаниями, причем им разрешается взаимодействовать с должниками только с определенной частотой. Например, звонить можно не чаще одного раза в день, двух раз в неделю и восьми раз в месяц.
Добраться до ваших карт коллекторы могут только тем же путем, что и МФО: через суд получить исполнительный документ и отдать его приставам либо принести прямо в банк. Но без решения суда ни то, ни другое невозможно.
Когда могут арестовать карту за долг по микрозайму
Если вы просрочили выплату одного, двух или даже десяти займов, это еще не значит, что ваши карты арестуют немедленно и без предупреждения. Разберем, как все происходит.
Этап 1. Звонки и претензии. Сразу после просрочки из микрофинансовой организации начинают звонить и писать с напоминаниями и требованиями вернуть заем. Если должник не платит, МФО может передать долг коллекторам, тогда звонки и письма будут поступать от них. Но на этом этапе еще никто не может арестовать ваши деньги.
Этап 2. Суд. Если уговоры не подействовали, МФО или коллекторы идут в суд. Поскольку суммы микрозаймов небольшие, кредиторы чаще всего не подают иск, а берут судебный приказ. Это упрощенная процедура без заседания, она возможна при размере требований до 500 000 рублей.
Судебный приказ можно отменить — у должника есть 10 дней, чтобы подать возражение. Тогда кредитору придется подавать иск в обычном порядке. От долга это не избавит, но поможет выиграть время.
Если не отменить судебный приказ, он получит силу исполнительного документа — МФО сможет отнести его приставам или в банк, чтобы они арестовали карты должника.
МФО обычно не спешат в суд сразу после просрочки. Они ждут, пока долг вырастет до законного максимума за счет процентов и неустойки.
Этап 3. Передача исполнительного документа в ФССП. Также кредитор может передать судебный приказ или исполнительный лист напрямую в банк, где обслуживается должник.
Этап 4. Исполнительное производство и арест счетов. Когда начинается производство, должнику дают 5 дней на добровольное исполнение требований. Арестовать счета могут и до того, как этот срок истечет. Но пока это только обеспечительная мера, чтобы помешать должнику вывести деньги. Если он не погасит долг добровольно, арестованную сумму удержат со счета.
Так в приложении банка выглядит арестованный счет:
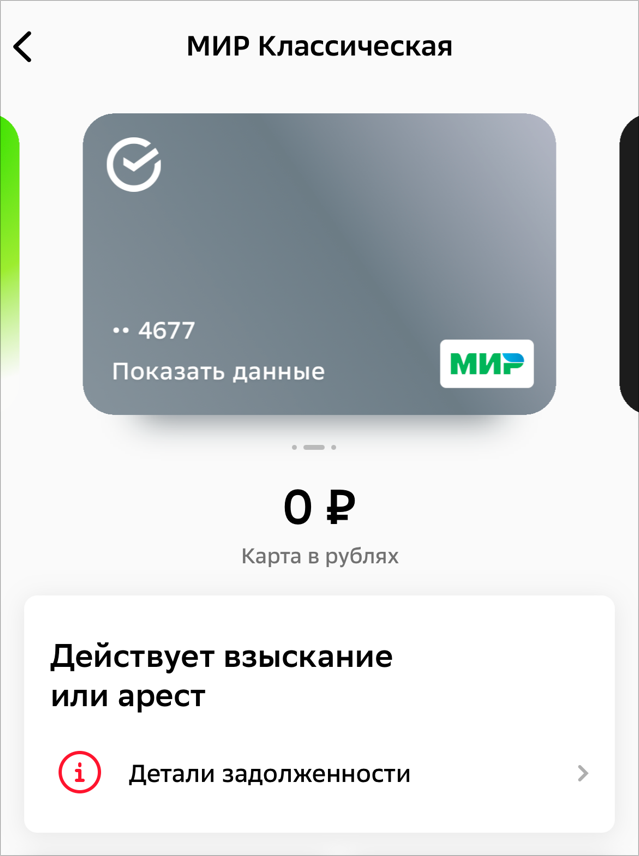
Скриншот: мобильное приложение Сбербанка
Если не можете погасить просроченный займ и понимаете, что дело скоро дойдет до приставов и ареста счетов, попробуйте договориться с МФО о реструктуризации или подайте заявление на кредитные каникулы.
Открывать карты в других банках, чтобы спрятать деньги, бессмысленно. Приставы направляют запросы в налоговую через Систему межведомственного электронного взаимодействия и узнают обо всех счетах за несколько дней или даже часов.
Что будет со счетом и картой, когда пристав начнет взыскание
Сначала пристав выносит постановление об аресте счетов. Банк, получив постановление, сразу замораживает сумму, которая указана в исполнительном документе. Остальными деньгами вы можете свободно распоряжаться.
Например, на счете 200 000 рублей, а сумма долга по исполнительному документу — 150 000. Оставшиеся 50 000 вы можете снимать, переводить, тратить на покупки. Если на счете всего 150 000 рублей, деньги заморозят полностью. Но любые последующие поступления сверх заблокированной суммы — в вашем распоряжении. А если на счете изначально было только 100 000, все новые поступления будут замораживаться, пока не наберется достаточная сумма для погашения.
Дальше пристав выносит постановление о взыскании денежных средств. Банк его исполняет: автоматически списывает заблокированную сумму в счет погашения долга.
Если суммы для погашения на счете нет, но есть регулярные поступления (зарплата, пенсия), списывают не больше 50%.
Например, при зарплате 60 000 рублей и долге в 150 000 каждый месяц с дохода будут удерживать 30 000 в счет погашения. Еще 30 000 останутся должнику на жизнь. Так будет продолжаться 5 месяцев — до выплаты всего долга.
В некоторых случаях могут удерживать до 70% дохода, но это отдельные категории долгов — например, алименты, возмещение вреда.
При этом есть доходы, которые по закону вообще нельзя арестовывать и списывать. К ним относятся:
-
Алименты.
-
Пособия на детей.
-
Материнский капитал.
-
Компенсации за вред здоровью.
-
Выплаты в связи с потерей кормильца и некоторые другие виды социальных выплат и компенсаций.
Может ли микрофинансовая организация списывать деньги с карты без ареста
Да, может, но только если вы сами согласились на это при оформлении займа.
Многие МФО добавляют в договор займа условие о безакцептном списании. Это значит, что вы заранее разрешаете организации снимать деньги с указанной карты в счет погашения долга без дополнительного уведомления. Ваше согласие на каждый платеж уже не требуется: достаточно один раз подписать договор с таким условием.
С юридической точки зрения это не арест и не принудительное взыскание, а право МФО, которое вы подтвердили своей подписью. Поэтому такие списания происходят без участия суда и приставов.
Если вы не хотите, чтобы МФО снимала деньги с карты, есть несколько способов остановить платежи:
- Подать заявление в МФО с требованием прекратить списания с конкретных реквизитов карты. Обращение составляется в свободной форме.
- Удалить карту из личного кабинета МФО (на сайте или в приложении), если функционал позволяет.
- Запретить рекуррентные платежи в банковском приложении — выбрать раздел «Куда привязаны карты», найти в списке получателей МФО и запретить списания в ее пользу.
- Перевыпустить карту, если ничего из вышеперечисленного не помогло.
Запретить списания можно, но долг от этого никуда не денется. Проценты и штрафы продолжат начисляться, и если МФО пойдет в суд, взысканием займутся приставы.
Не все списания с карты идут на погашение долга. Бывают и другие:
- За дополнительные услуги. МФО часто добавляет в договор займа смс-информирование, страховку и другие платные опции.
- Платежи за подписку на агрегатор. Если оформляли займ через сайт-посредник, то могли подключить платную подписку. К самому долгу это отношения не имеет.
Что делать, если карту заблокировали за просрочку в МФО
Если вы обнаружили, что счет арестован, действуйте в такой последовательности.
Шаг 1. Выясните причину блокировки. Есть три источника, где можно посмотреть данные:
-
Приложение банка. В нем обычно указано, что операции приостановлены, и основание — например, номер исполнительного производства.
-
Банк данных на сайте приставов. Введите свои ФИО, дату рождения и нажмите «Найти». Если ИП возбуждено, сервис покажет его номер, сумму долга и контакты пристава, который занимается делом.
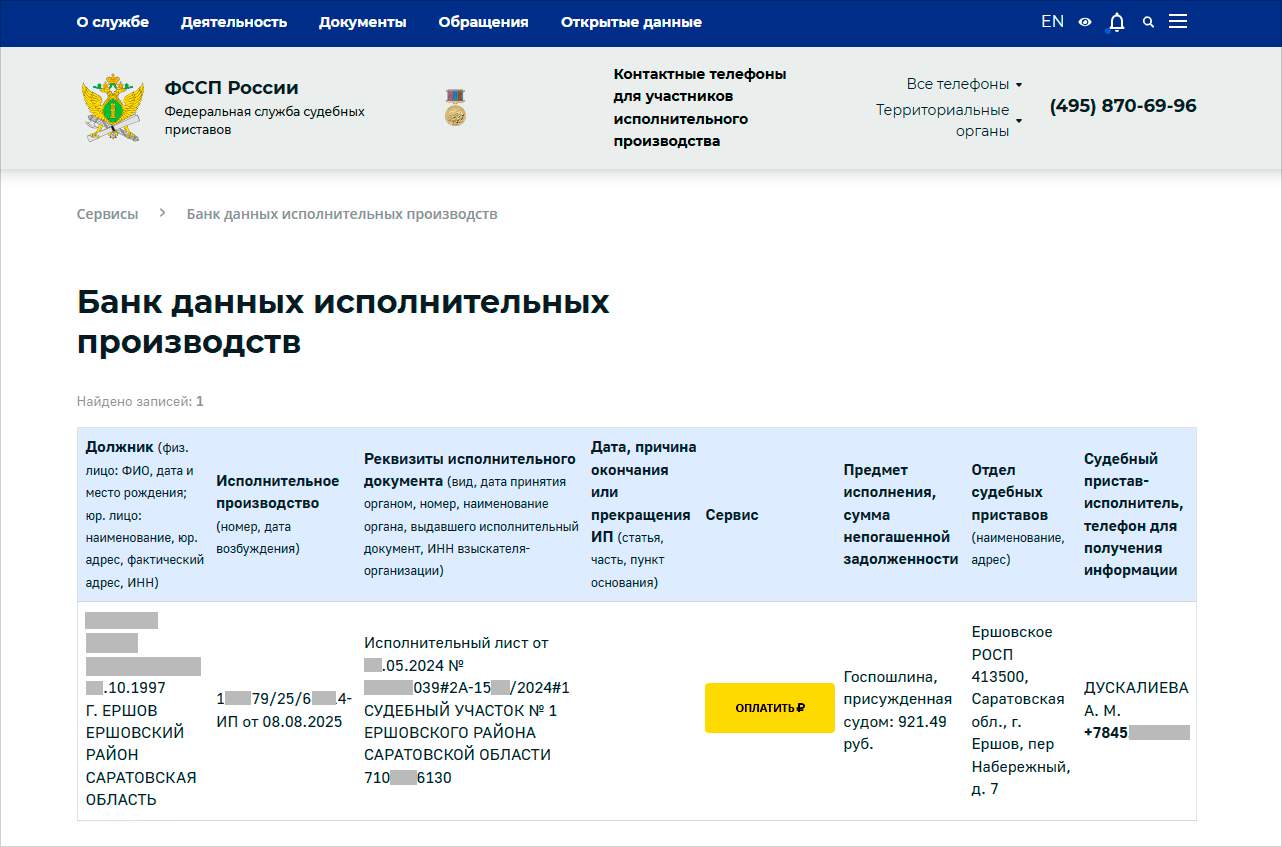
Скриншот: fssp.gov.ru
- Госуслуги. Откройте услугу «Информация о наличии исполнительного производства», нажмите «Начать» и следуйте инструкциям.
Шаг 2. Выясните подробности об исполнительном производстве. Самое важное — точный размер долга, какие счета и на какую сумму арестованы, реквизиты для оплаты. Информацию можно узнать у пристава или посмотреть в постановлении о возбуждении производства. Копию постановления отправляют почтой, могут дублировать на Госуслуги.
Шаг 3. Защитите социальные выплаты. Детские пособия, алименты или другие выплаты, которые нельзя списывать по закону, банк распознает по коду вида дохода и не блокирует. Но иногда защита не срабатывает: код не указан, указан неверно или произошел технический сбой. Если «неприкосновенные» деньги арестовали или списали, обратитесь в банк и выясните причину. Если обнаружилась ошибка в коде, подайте приставу заявление.
Шаг 4. Погасите долг или попросите рассрочку. После оплаты пристав вынесет постановление об окончании исполнительного производства, и банк разблокирует счет. Если на руках нет всей суммы, подайте в суд заявление о рассрочке исполнения решения. При уважительных причинах суд разрешит платить частями. Долг это не отменяет, но денег на жизнь будет оставаться больше, а аресты с карт снимут.
Шаг 5. Если ничего не помогает, рассмотрите банкротство. В процедуре могут освободить от долгов по микрозаймам, кредитам и ряду других обязательств. Исполнительные производства обычно оканчивают, а значит, приставы снимают аресты с карт и отменяют другие ограничения.
Наши юристы бесплатно проконсультируют: подходит ли ваш случай под банкротство, от каких долгов могут освободить и какие будут последствия.
FAQ: отвечаем на частые вопросы
-
Что арестуют за просрочку по микрозайму — все деньги на карте или сумму долга?
-
Заблокируют ли карту, если не платить микрозайм несколько лет?
-
Как сделать, чтобы с арестованной карты списывали меньше денег?
-
Спасет ли виртуальная карта или электронный кошелек от ареста денег за долг в МФО?


