
Кредитная история, долги, анкета, самозапрет: разбираем пять причин, по которым Т-Банк мог отказать в кредите, и что делать с каждой.
Содержание статьи
Всё содержаниеПочему Т-Банк не одобряет кредит
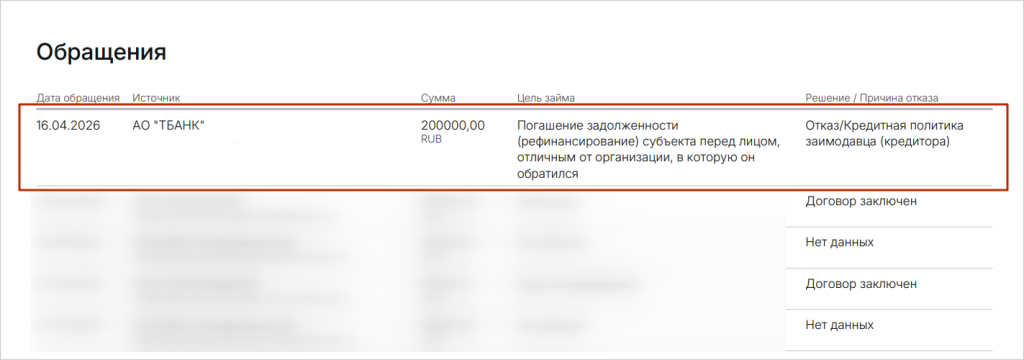
В кредитной истории отказ Т-Банка в кредите, рефинансировании или кредитной карте выглядит так:
Бывает, что подводит что-то одно, но серьезное. А бывает, что для отказа набирается несколько причин поменьше. Разберем, на что именно смотрит Т-Банк (бывший «Тинькофф»).
Плохая кредитная история
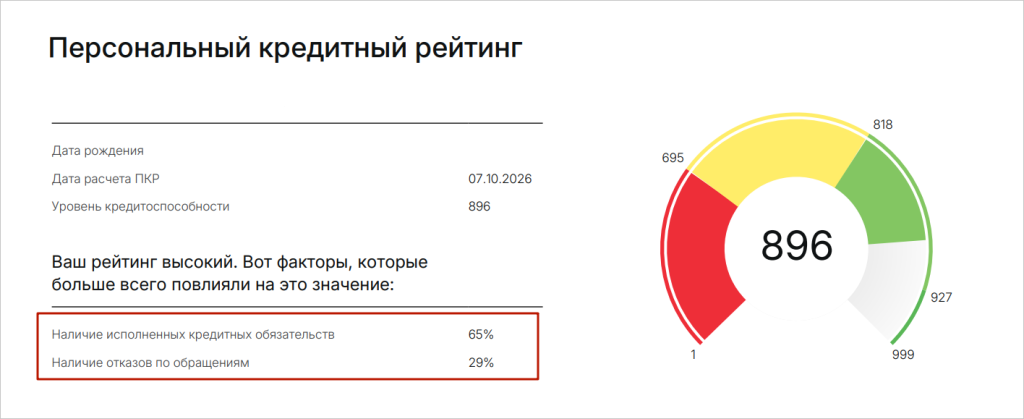
Т-Банк, как и другие банки, обращает внимание на кредитную историю, но анализирует не столько сам факт просрочек, сколько поведение заемщика в последние месяцы. Если в прошлом вы допускали нарушения, но в последние 6–12 месяцев платили вовремя, Т-Банк может одобрить заявку — по крайней мере, так пишут в отзывах.
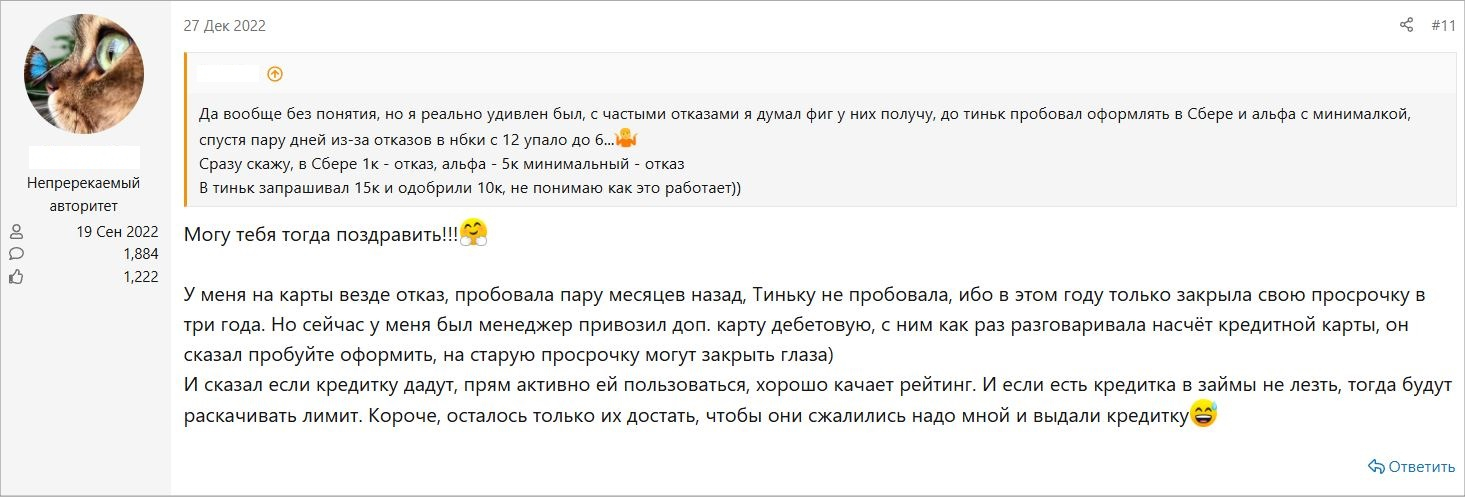
Скриншот: findozor.net
А вот просрочка, которая висит прямо сейчас, — другое дело, с ней отказ самый вероятный исход.
Если кредитной истории нет совсем, шансы получить одобрение по кредиту и тем более по кредитной карте выше, чем в других крупных банках. Это часть риск-политики Т-Банка, которая ориентирована на широкую аудиторию заемщиков. Но на большие суммы можно не рассчитывать. Без кредитной истории обычно одобряют небольшой лимит — в пределах 20–30 тысяч рублей.
Высокая долговая нагрузка и низкая платежеспособность
Долговую нагрузку Т-Банк рассчитывает по формуле:
Сумма всех платежей по кредитам в месяц / Среднемесячный доход × 100
Например, вы получаете 60 тысяч, а 25 тысяч уходят на платежи по кредитам и займам. Показатель долговой нагрузки (ПДН) — 40%. На жизнь остается слишком мало, и шансы получить кредит снижаются.
Когда Т-Банк оценивает платежеспособность, он смотрит не только на официальный доход и ПДН, но и на финансовую дисциплину. Скоринговая система может запросить информацию:
-
В ФНС — вовремя ли вы платите налоги.
-
В ГИС ЖКХ — есть ли долги за коммуналку.
Если заемщик не платит вовремя по обязательствам, в кредите могут отказать даже при нормальном ПДН.
Устали разбираться с долгами в одиночку? Ответьте на 4 вопроса — и узнаете, есть ли у вас право на списание.
Анкета и проверка безопасности
Причинами отказа могут стать:
-
Расхождения данных в анкете с базой налоговой и другими источниками.
-
Недостоверные сведения о работе.
-
Завышенный доход (без официального подтверждения).
Например, вы указали в заявке доход 200 000 рублей, а средняя зарплата по региону для аналогичной должности — всего 50 000 рублей. Скоринговая система заметит расхождение и оценит информацию как дополнительный фактор риска.
Формальные ограничения
После отказа первым делом проверьте, нет ли у вас самозапрета на кредиты. Его можно поставить с 1 марта 2025 года через Госуслуги, а с сентября
Кроме того, банк может закрыть действующую кредитную карту, если вы не успели ее активировать до установки самозапрета.
Внутренняя политика банка
«Кредитная политика банка» — одна из стандартных причин отказа, и ее указывают в том числе физлицам. Так банк помечает заявки, которые не прошли по его внутренним правилам: он не связывает отказ ни с просрочками, ни с долговой нагрузкой. Подробностей банк не раскроет, но сама формулировка видна в кредитной истории. Ее могут указать и заемщикам, у которых кредитной истории нет совсем.
Как узнать, почему Т-Банк не одобряет кредит
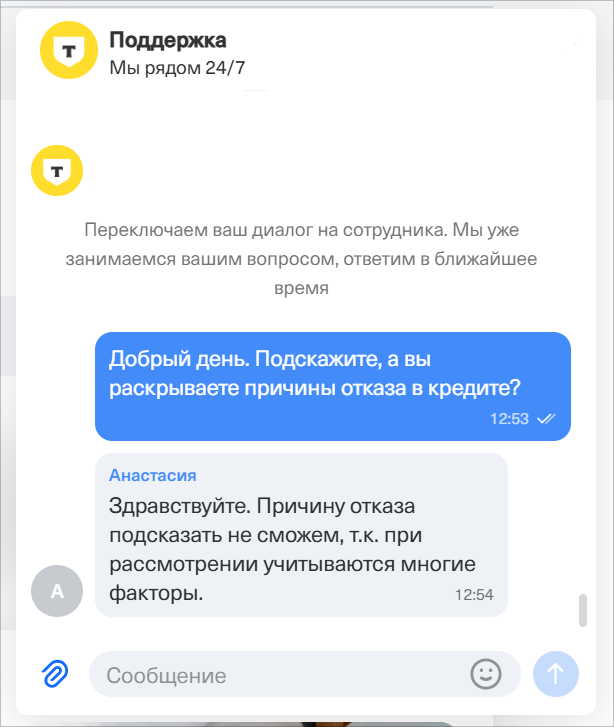
Банк не скажет причину отказа. Логику скоринга хранят в секрете — вероятно, потому что ее раскрытие позволило бы заемщикам обходить систему.
Скриншот: tbank.ru
Подготовили чек-лист, по которому можно узнать, почему Т-Банк не одобряет кредит, рассрочку или кредитную карту.
1. Проверьте свою кредитную историю. В ней нередко кроются причины неодобрения — просрочки, ошибки, частые запросы и отказы от банков.
Кредитную историю можно дважды в год получить бесплатно на сайте БКИ, где она хранится. Чтобы узнать свое БКИ, запросите сведения из ЦККИ на Госуслугах: список появится в личном кабинете.
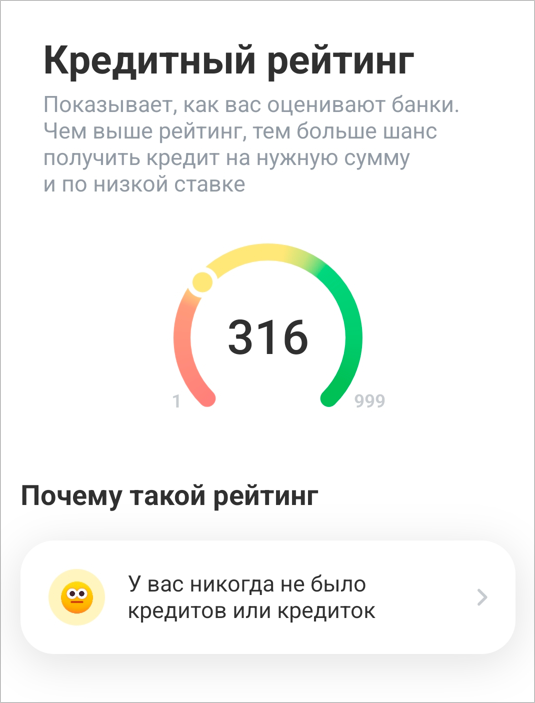
2. Обратите внимание на персональный кредитный рейтинг (ПКР). Это балл от 1 до 999, который показывает общую оценку кредитной истории.
Чтобы его узнать, необязательно обращаться в БКИ — можно бесплатно посмотреть прямо в приложении Т-Банка в разделе «Кредиты». Система покажет балл и кратко объяснит, почему он именно такой.
Если рейтинг ниже 300, одобрение маловероятно. В Т-Банке считается приемлемым балл от 301 до 600 — с ним есть возможность получить небольшой кредит или карту с маленьким лимитом. Высокий рейтинг для Т-Банка — от 601.
Скриншот: мобильное приложение Т-Банка
3. Проверьте долги в ФССП. Открытое исполнительное производство, скорее всего, приведет к отказу даже в небольшом кредите и даже в Т-Банке.
Чтобы проверить себя, откройте Банк данных исполнительных производств, выберите «Поиск физических лиц» и введите свои ФИО и дату рождения.
Также проверить наличие исполнительных производств можно на Госуслугах в разделе «Ведомства» — «ФССП».
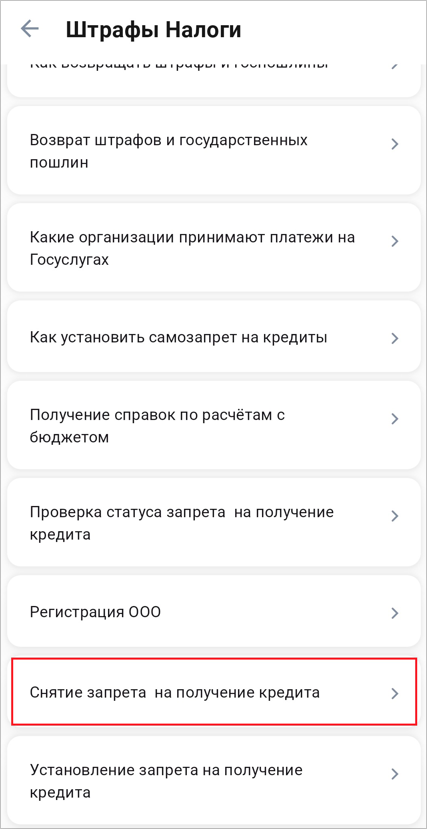
4. Убедитесь, что нет самозапрета. На Госуслугах откройте раздел «Штрафы, налоги» и найдите в списке «Установление запрета на получение кредита». Если он уже стоит, система об этом сообщит. Тогда нужно выбрать услугу «Снятие запрета на получение кредита».
5. Посчитайте долговую нагрузку. Суммируйте все текущие платежи по кредитам и разделите на совокупный официальный доход, затем умножьте на 100. В идеале показатель должен быть не больше 30%.
6. Сверьте информацию в анкете с документами: паспортные данные, место работы, доход. Возможно, вы где-то ошиблись — и потому скоринговая система отклонила заявку на кредит, рассрочку или кредитную карту.
Если самостоятельно выяснить причину не удалось, можно попробовать спросить напрямую у банка — написать в чат или позвонить на горячую линию
Что делать, если Т-Банк отказывает
Если вы догадываетесь, с чем связан отказ, попробуйте устранить причину и через некоторое время подать заявку повторно.
| Причина | Что делать |
| Плохая кредитная история | Откройте кредитную карту с лимитом Если кредитку не одобрили, начните с дебетовой карты, чтобы банк видел поступления. |
| Высокая долговая нагрузка | Постепенно закрывайте долги, начните или с небольших, или с самых дорогих кредитов. Есть есть микрозаймы, первым делом погасите их. Закройте неиспользуемые кредитные карты. |
| Долги перед государством | Проверьте штрафы, налоги, коммуналку. Если нашли долги — погасите их вместе с неустойкой. Некоторые из таких задолженностей попадают в кредитную историю. |
| Ошибки в анкете | Сообщите в банк об ошибке и подайте исправленную заявку повторно. |
| Самозапрет | Снимите ограничение на Госуслугах. Услуга называется «Снятие запрета на получение кредита». |
Через сколько можно подать повторную заявку
Не подавайте новую заявку сразу: ответ банка вряд ли изменится, а большое количество отказов ухудшает кредитную историю и влияет на рейтинг заемщика.
Т-Банк рекомендует дождаться повторного рассмотрения анкеты — если решение изменится, клиент получит сообщение. Сколько именно ждать, банк прямо не указывает, ориентироваться стоит на примерный срок 2–3 месяца. За это время можно устранить вероятную причину отказа.
Две ситуации, когда ждать повторного рассмотрения не обязательно, а можно подавать заявку сразу:
- Вы погасили кредиты в других банках. Автоматическая система Т-Банка увидит снижение нагрузки и может одобрить заявку.
- Ваш официальный доход вырос: поменяли работу или на старом месте стали платить больше.
Как повысить вероятность одобрения в Т-Банке
Вот что еще может помочь, кроме улучшения кредитной истории и снижения долговой нагрузки:
Пользуйтесь услугами Т-Банка. Откройте дебетовую карту и начните получать на нее доход — зарплату, пенсию, переводы от клиентов. Банк увидит поступления и сможет оценить вашу платежеспособность.
Привяжите Т-Банк к Госуслугам. Тогда банк будет получать подтвержденные данные о работе, доходе и другую информацию. Сделать это можно, зайдя в профиль Госуслуг, в разделе «Банковские карты и счета».
Закройте кредитки, которыми не пользуетесь. Этот совет мы уже давали: кредитные карты, даже с небольшим лимитом, влияют на долговую нагрузку.
Что делать, если срочно нужен один кредит для погашения другого
Отказ банка в такой ситуации чаще всего связан с большим количеством долгов. И здесь важно понимать: новый кредит не решит проблему, а только усугубит ее. Вместо того чтобы погружаться в долговую яму еще глубже, начните постепенно разбираться с долгами.
Собрали несколько вариантов действий на случай, если совет «просто начните платить» не работает.
Кредитные каникулы. Банк может дать перерыв в платежах на 6 месяцев — в этот период не будут начисляться штрафы за просрочку, а основной долг и проценты можно заплатить потом. Но у заемщика должна быть уважительная причина — снизился доход более чем на 30% или он пострадал в результате ЧС.
Чтобы получить каникулы, потребительский кредит должен быть не больше 450 000, а лимит кредитки — не больше 150 000 рублей.
Если подходите по условиям, подайте в Т-Банк заявление на кредитные каникулы.
Реструктуризация кредита. Напишите в Т-Банк и уточните, возможна ли реструктуризация (изменение условий) по вашему договору. Если да, то какие основания и документы для этого потребуются. Обычно Т-Банк идет навстречу заемщикам и соглашается на уменьшение платежей или отсрочку.
Банкротство физического лица. Если платить нечем, а кредиторы не идут на уступки, долги можно списать по Федеральному закону №
В некоторых случаях возможно банкротство через МФЦ, но такой порядок подходит лишь некоторым категориям должников.
В процедуре могут списать долги по кредитам, займам, рассрочкам и коммунальным платежам, которые возникли до того, как суд принял заявление. Но не все: алименты, вред жизни и здоровью и субсидиарная ответственность останутся с вами — от них в банкротстве не освобождают.
Наши юристы бесплатно подскажут, подходит ли вам банкротство и какие документы понадобятся для процедуры.
Мини-FAQ
Попадают ли отказы в кредитную историю? Да, отказы по кредитам, рассрочкам и кредитным картам попадают в КИ и влияют на рейтинг заемщика.
Можно ли подавать заявки сразу в 5–7 банков? Нет, каждая заявка попадает в КИ. Когда их много, это настораживает банки.
Одобрят ли кредитную карту, если запросить лимит меньше? Чем меньше лимит, тем больше шансы на одобрение, но гарантий нет.


