
Если недвижимость находится под арестом, продать ее не получится. Росреестр не зарегистрирует переход права собственности.
В статье объясняем, что такое арест, кто и в каких случаях налагает обременение на квартиру, что можно и нельзя делать с этой недвижимостью. Также рассказываем обо всех способах, как проверить и снять ограничения, наложенные на имущество и счета гражданина.
Содержание статьи
Всё содержаниеЧто такое арест имущества
Арест — это один из видов обременения. Простыми словами — ограничение на распоряжение имуществом. Если собственность арестована, владелец не сможет продать и подарить ее, а в некоторых случаях — даже пользоваться ею.
Порядок процедуры ареста прописан в Гражданском процессуальном кодексе, законе № 229-ФЗ и ряде других нормативных актов. Чаще всего его накладывают на недвижимость, банковские счета и вклады.
Не следует путать арест и запрет на регистрационные действия. В обоих случаях владелец более не вправе распоряжаться имуществом, однако арестованную собственность могут принудительно изъять, передать другому лицу или продать на торгах. Запрет на регистрацию просто лишает возможности сменить собственника. Например, недвижимость не получится подарить или продать, пока с владельца не снимут ограничения.
Помимо ареста есть и другие виды обременения, например:
| Ипотека | Вид залога. Кредитор дает денежные средства на приобретение имущества, но в случае их невозврата сохраняет право забрать его себе. Должник не сможет зарегистрировать сделку купли-продажи в Росреестре без согласия кредитора, пока не выплатит долг. |
| Сервитут | Право ограниченного пользования имуществом. Обычно налагается на частную недвижимость, если только через нее можно получить доступ к другим объектам или проложить коммуникации. |
| Рента | Договор пожизненного содержания владельца недвижимости с условием, что после его смерти имущество перейдет к тому, кто содержит собственника. |
| Доверительное управление | Дает право третьему лицу использовать имущество в интересах его владельца. |
Причины ареста
Чаще всего это происходит в процессе взыскания долгов судебными приставами. Возбудив исполнительное производство, они арестовывают банковский счет должника и блокируют сумму, равную задолженности. Если не исполнить обязательства добровольно, деньги спишут.
Когда средств на счетах и доходов нет, приставы могут арестовать другое имущество, включая недвижимость. Но только если сумма долга превышает 3 000 рублей. Нельзя обратить взыскание и наложить арест на имущество, стоимость которого значительно превосходит размер обязательств. Если действия судебного пристава неправомерны, следует подать жалобу в порядке подчиненности.
Дополнительно в ст. 446 ГПК РФ перечислено имущество, на которое не может быть обращено взыскание. За долги не заберут единственное жилье гражданина, но арест в качестве обеспечительной меры наложить на него могут. Делать это вправе только уполномоченные лица, организации и ведомства — например, суд, приставы на основании исполнительного документа, прокуратура. Истцы же могут подавать соответствующие ходатайства, но окончательное решение принимают не они. Арест как обеспечительная мера применяется, чтобы ответчик не мог распоряжаться спорным жильем во время разбирательства или до момента выселения.
Сроков давности у ареста нет. Он снимается только после устранения причин, по которым был наложен. Например, при погашении долга, конфискации имущества, выселении незаконного жильца или приведении постройки в порядок после неправомерной перепланировки. Также арест налагается при банкротстве и снимается с даты принятия арбитражным судом решения о признании должника финансово несостоятельным.
Какие последствия влечет арест имущества
При аресте владелец временно теряет право распоряжаться имуществом. Ему нельзя осуществлять следующие действия:
-
Продавать.
-
Дарить.
-
Обменивать.
-
Уничтожать.
-
Совершать другие действия, которые приводят к изменению права собственности и состояния объекта.
Передавать арестованное имущество по наследству разрешено, но обременение сохраняется. Пока действуют ограничения, наследник распорядиться такой собственностью не сможет.
Арестованным имуществом допустимо пользоваться, если это разрешит суд либо другой уполномоченный орган или лицо. Человеку могут позволить проживать в арестованном жилье до погашения долга, выселения или изъятия квартиры или другой недвижимости для продажи.
За нарушение режима ареста, например, если попытаться скрыть имущество или воспользоваться им вопреки запрету, предусмотрена уголовная ответственность. Наказанию подлежит лицо, которому вверена обремененная собственность. Ему могут грозить обязательные или принудительные работы, штраф до 80 000 рублей, до полугода ареста или до двух лет тюремного заключения.
Потенциальный покупатель арестованного имущества гарантированно столкнется с трудностями. В регистрации приобретенной недвижимости ему откажут. Факт заключения сделки ничего не изменит — ограничения сохранятся. Придется требовать с продавца свои деньги, добиваться возврата через суд или ждать, пока снимут арест. Чтобы заранее предупредить такие проблемы, перед покупкой жилья необходимо проверить его на обременения.
Как проверить квартиру на арест
Нужно получить выписку из Единого государственного реестра недвижимости (ЕГРН) или Росреестра. Дополнительно можно проверить владельца на наличие долгов и исполнительных производств.
С помощью выписки из ЕГРН
С марта 2023 года получить выписку, содержащую личные данные собственника (полные ФИО и дату рождения), без его согласия нельзя. Однако для проверки на арест достаточно общедоступной версии документа. Если хотите получить расширенную выписку, придется попросить собственника самому заказать ее. Также он может открыть свои личные данные — через Росреестр, МФЦ и Госуслуги. Третий вариант — привлечь к сделке нотариуса, который вправе получить полную версию выписки.
Обычно в случае купли-продажи недвижимости справку запрашивает сам собственник в МФЦ. Сделать это можно онлайн через Госуслуги. Для этого нужно:
- Авторизоваться на портале.
- В поиске ввести запрос «Выписка из ЕГРН» или перейти к услуге по прямой ссылке.
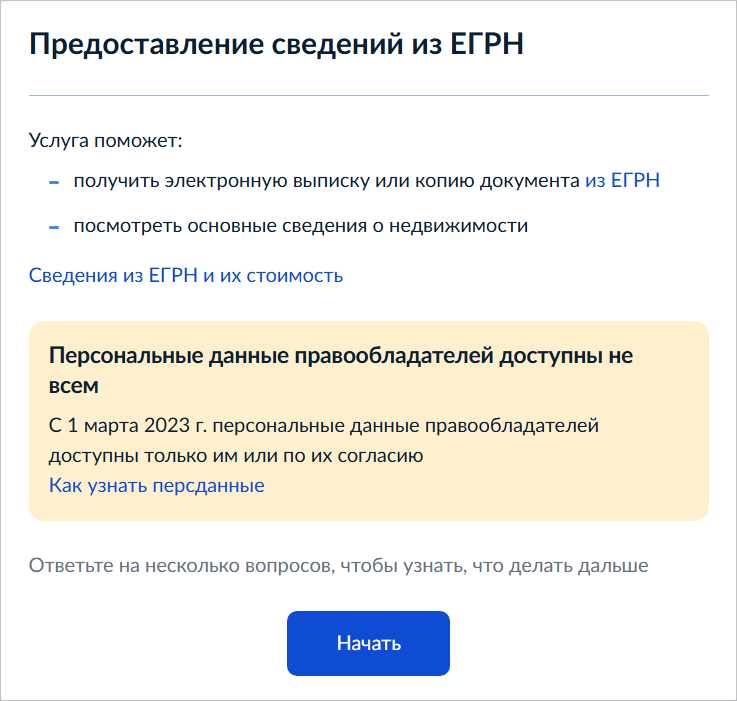
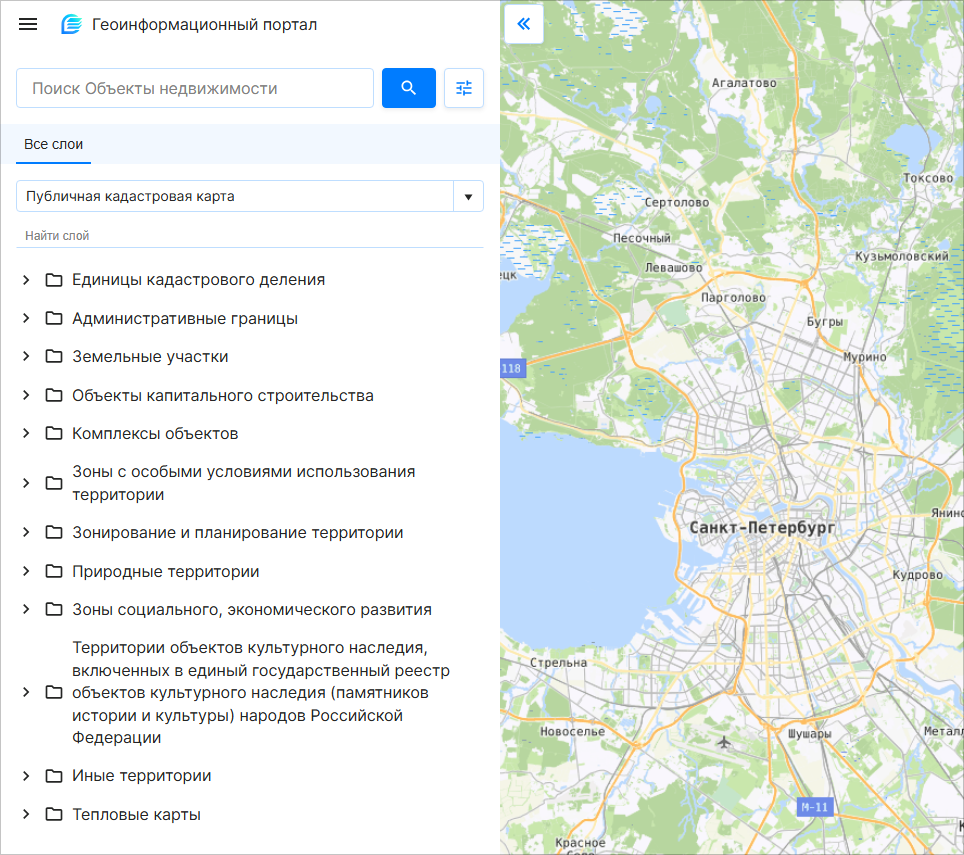
- Выбрать вид выписки и заполнить заявление. Кадастровый номер, площадь и другие сведения об объекте можно найти, используя Публичную кадастровую карту.
- Оплатить госпошлину и дождаться оформления выписки. Срок ее изготовления составляет три рабочих дня.
Всего есть девять видов этого документа, отличающихся содержанием. Чтобы проверить жилье на предмет ареста, нужна выписка «Об основных характеристиках объекта недвижимости и зарегистрированных правах на него». Госпошлина за ее получение составляет 580 рублей.
На портале Росреестра
Если нужно проверить только наличие обременений, не подтверждая принадлежность участка, можно заказать выписку с открытой информацией. Это вправе сделать любое лицо, не только владелец объекта. Для этого нужно:
- Перейти на сайт Росреестра.
- В разделе «Услуги и сервисы» выбрать «Сервисы».
- Нажать «Справочная информация по объектам недвижимости».
- Ввести кадастровый номер объекта и пройти капчу.
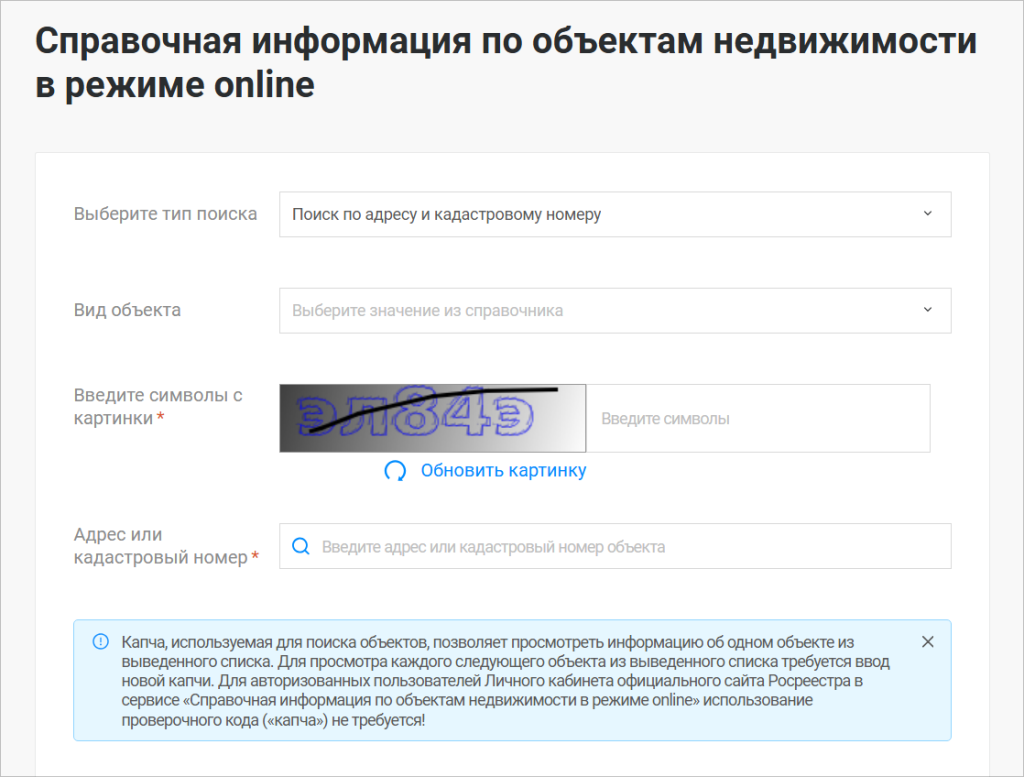
В таком документе сведений о собственнике нет. Обременения можно посмотреть в четвертом разделе. Если они не упоминаются, значит, ареста нет. Полную информацию из выписки может получить только собственник. Для этого ему придется авторизоваться на сайте.
Технически круг лиц, которым доступна личная информация о собственнике, шире: например, ее могут получить нотариусы, совладельцы, супруги, госорганы, но для посторонних эти сведения закрыты.
Как узнать об аресте банковских счетов
Если в отношении гражданина приняты принудительные и обеспечительные меры, то его обязаны об этом оповестить. Например, прислать судебное решение или копию постановления о возбуждении исполнительного производства. Однако вы можете быть уведомлены и постфактум. При аресте имущества и в ряде других случаев судебный пристав вправе совершить исполнительные действия без предварительного оповещения. Однако после этого он все равно обязан уведомить гражданина не позднее следующего рабочего дня.
Уведомления обычно приходят через Госуслуги, по смс или в приложении банка.
Арест не всегда заканчивается списанием средств. Но если дело касается судебных долгов, которые гражданин добровольно не погашает, приставы обычно забирают деньги сразу или при поступлении на счет. Если пришло больше, чем подлежит списанию, будет наложен частичный арест — это означает, что остатком сверх заблокированных средств должник может распоряжаться по своему усмотрению.
Аресту подлежат любые деньги, принадлежащие ответчику, включая банковские вклады. Ситуация с кредитками сложнее. Ваши собственные деньги на карте списать могут. Средствами кредитного лимита владеет банк, обратить взыскание на них нельзя. Но арестовать кредитный счет все же могут. Законом такое не запрещено, хотя действия судебного пристава можно попытаться обжаловать. Однако прокуратура объясняет, что арест кредитного счета не является обращением взыскания, поэтому сотрудник ФССП вправе его осуществить.
Проверка собственника на долги
Когда у человека есть непогашенные задолженности, шанс ареста имущества возрастает. Если должник продаст квартиру, не исполнив обязательства, кредиторы могут через суд признать сделку недействительной, даже если на момент продажи обременения не было.
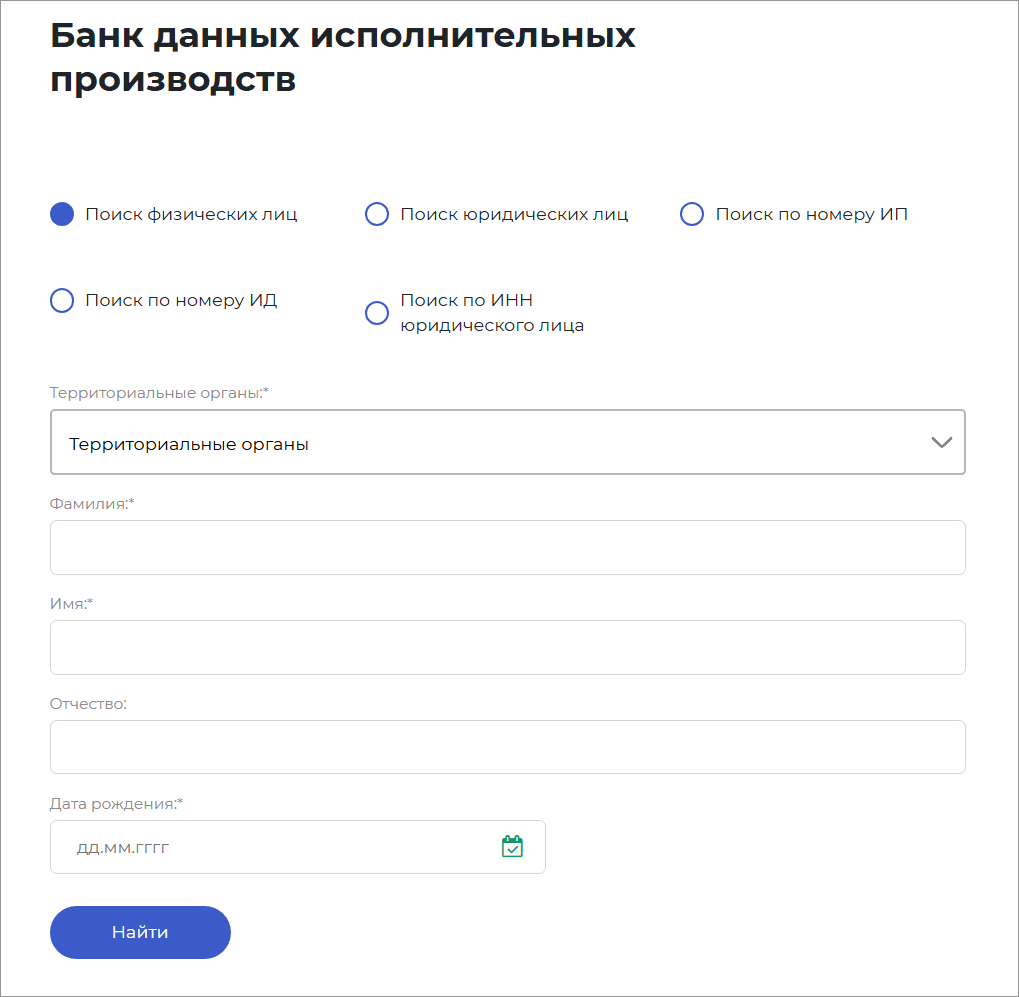
Проверить наличие судебных задолженностей у продавца можно в Банке данных исполнительных производств на сайте ФССП. Выберите территориальный орган, введите ФИО и дату рождения собственника, нажмите «Найти».
Если владелец имущества проходит процедуру банкротства, узнать об этом можно на Федресурсе. Нужно ввести ФИО, ИНН или наименование лица в графе поиска и подтвердить выполнение запроса.
Как снять арест с имущества
Арест снимут, если он был неправомерным и владелец имущества через суд добился его отмены. В других случаях должно быть прекращено основание, из-за которого наложено обременение. Например, погашен долг, исполнено решение о выселении незаконного жильца, передаче, конфискации или реализации имущества.
Решение об отмене ареста принимает лицо или ведомство, которое его наложило. Если основание прекращено, обременение через некоторое время снимут без ходатайства со стороны собственника.
Когда арест имущества связан с долгами, лучший вариант — погасить их, пока дело не дошло до принудительного взыскания. Если такой возможности нет и задолженности неподъемные, остается банкротство физического лица, в рамках которого возможно списание долгов по закону. На бесплатной консультации юристов «Финансово-правового альянса» расскажем о нюансах процедуры и дальнейшем порядке действий, а также объясним, как защитить ваше имущество.


