
Плохая кредитная история супруга сама по себе не мешает получить ипотеку. Банк проверит ее, только если муж или жена указаны в заявке как созаемщик или поручитель.
С 1 февраля 2026 года в семейной ипотеке второй супруг обязательно становится созаемщиком, поэтому его КИ оценивают наравне с доходами и размером первоначального взноса.
В статье — о том, могут ли отказать в ипотеке из-за плохой кредитной истории супруга.
Содержание статьи
Всё содержаниеЕсли у мужа плохая кредитная история, дадут ли жене ипотеку
Ответ зависит от того, какую роль муж играет в ипотеке жены. Эти же правила будут действовать при обратной ситуации: когда муж берет ипотеку и хочет узнать, повлияет ли плохая кредитная история его супруги на решение банка.
Сначала разберемся, обязательно ли партнеру участвовать в сделке. Вариантов несколько:
Супруг обязан участвовать по закону. Это касается семейной ипотеки: в ней один супруг является заемщиком, второй — созаемщиком. Избежать этого нельзя, поэтому банк проверит КИ и мужа, и жены.
Супруг может участвовать в ипотечном договоре по желанию и необходимости. Например, если дохода жены недостаточно для оформления большого кредита — тогда доходы обоих супругов суммируют. Но вместо мужа можно выбрать и другого финансово надежного человека, у которого кредитная история будет лучше.
Супруг может не участвовать в договоре. Это возможно при рыночной ипотеке, если доходов жены хватает на ежемесячные платежи. Тогда достаточно, чтобы у пары был брачный договор или супруг оформил нотариальное согласие на сделку.
Теперь рассмотрим, будет ли банк смотреть кредитную историю мужа при оформлении ипотеки на жену (или наоборот: кредитную историю жены при ипотеке на мужа):
| Роль мужа в сделке | Смотрит ли банк КИ мужа | Что будет, если у мужа плохая КИ |
| Не участвует в сделке | Нет. Смотрит только КИ жены-заемщицы. | КИ мужа не играет роли, решение будут принимать на основании кредитной истории и доходов жены. |
| Созаемщик в обычной ипотеке | Да. Но быть созаемщиком необязательно. | Из-за текущих просрочек, исполнительного производства и высокой долговой нагрузки могут отказать по заявке. Если ситуация не критическая, например, долги небольшие и давно закрыты, одобрить могут на менее выгодных условиях. |
| Созаемщик в семейной ипотеке | Да, всегда. Быть созаемщиком — обязательное требование. | |
| Поручитель | Да, чтобы оценить долговую нагрузку. | Банк может отказать в поручительстве, нужно будет искать более надежного поручителя. |
Влияет ли кредитная история супруга на ипотеку, если он не созаемщик
Нет, не влияет. Если супруг не выступает ни созаемщиком, ни поручителем, то есть не указан в заявке и ипотечном договоре, его кредитную историю не смотрят.
Кредитная история — это персональный отчет человека обо всех кредитах, которые у него были и есть сейчас. Сюда же попадает информация о том, что человек стал созаемщиком или поручителем по чужому договору.
Проверить свою КИ можно бесплатно дважды в год в каждом бюро кредитных историй.
Просто так проверить чужую кредитную историю нельзя, и у банков тоже нет такого права. Они запрашивают КИ только с согласия ее владельца и при условии, что он фигурирует в заявке на кредит. В остальных случаях платежи, долги и доходы мужа на решение не влияют.
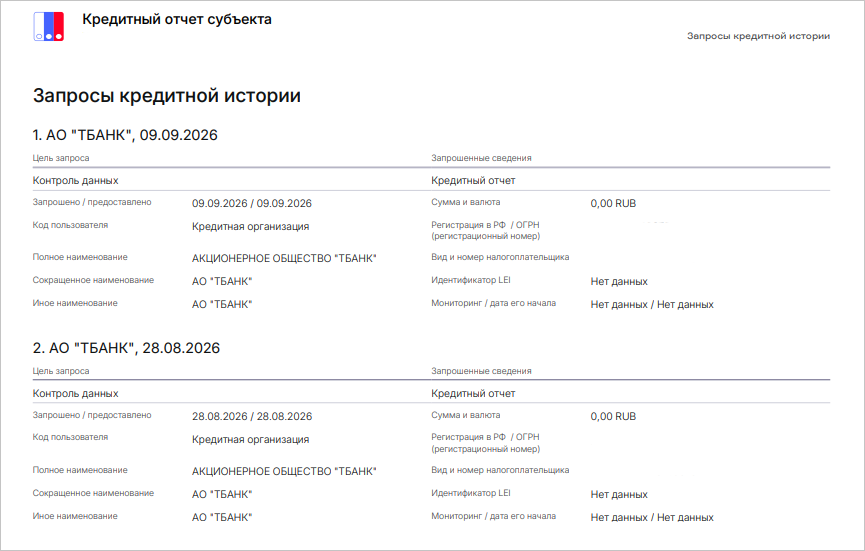
В кредитной истории видно, какие банки запрашивали отчет и когда
Скриншот: nbki.ru
Иногда банки настаивают на участии супруга в рыночной ипотеке в качестве созаемщика, чтобы общая сумма доходов была выше. Но это необязательно, в законе такого требования нет.
Если у жены есть кредит, дадут ли мужу ипотеку
У жены может быть сколько угодно кредитов, кредитных карт, рассрочек — если она не выступает созаемщиком или поручителем, эти сведения останутся в тайне и не повлияют на ответ банка мужу.
Другое дело, если жена является созаемщиком. Тогда ее проверяют так же, как и мужа-заемщика: смотрят КИ, просрочки, долговую нагрузку. Доход жены повышает общий доход пары, а ее платежи по кредитам повышают общую долговую нагрузку. Если на кредиты у жены уходит большая часть дохода, ее участие в заявке мешает: банк может отказать или одобрить меньшую сумму.
У созаемщика-супруга плохая кредитная история: одобрят ли ипотеку
Одобрят, если просрочки закрыты давно, платежи по другим кредитам небольшие, а дохода пары хватает на погашение ипотеки. Плохая КИ супруга снижает шансы всей заявки, но не обнуляет их: банк смотрит, какие именно записи в ней есть.
Если кредитов много, но платежи вносятся стабильно без задержек, заявку могут одобрить на более невыгодных условиях. Например, увеличить первоначальный взнос или ставку.
В ипотеке, скорее всего, откажут, если у мужа-созаемщика:
- Текущие просрочки по кредитам.
- Высокая долговая нагрузка — на обязательные платежи по кредитам уходит больше 50% дохода.
- Много микрозаймов, даже если они не в просрочке.
- Незакрытое исполнительное производство.
- Больше 3–5 заявок на ипотеку подряд.
Если в списке выше есть ваш случай, лучше не вписывать супруга в созаемщики.
Недостающий доход можно добавить за счет другого человека с хорошей КИ и стабильным доходом, например, родителя. В семейной ипотеке выбора нет: супруг обязательно созаемщик.
Если без супруга в заявке не обойтись, сначала нужно закрыть просрочки и исправить ошибки в КИ, а заявку подать заново через несколько месяцев.
Проверяет ли банк кредитную историю созаемщика и влияет ли она на ипотеку
Да, супруга-созаемщика проверяют так же, как и заемщика. Банк обратит внимание:
- На наличие просрочек: их количество, давность, длительность, закрыты ли. Все это видно в кредитной истории:
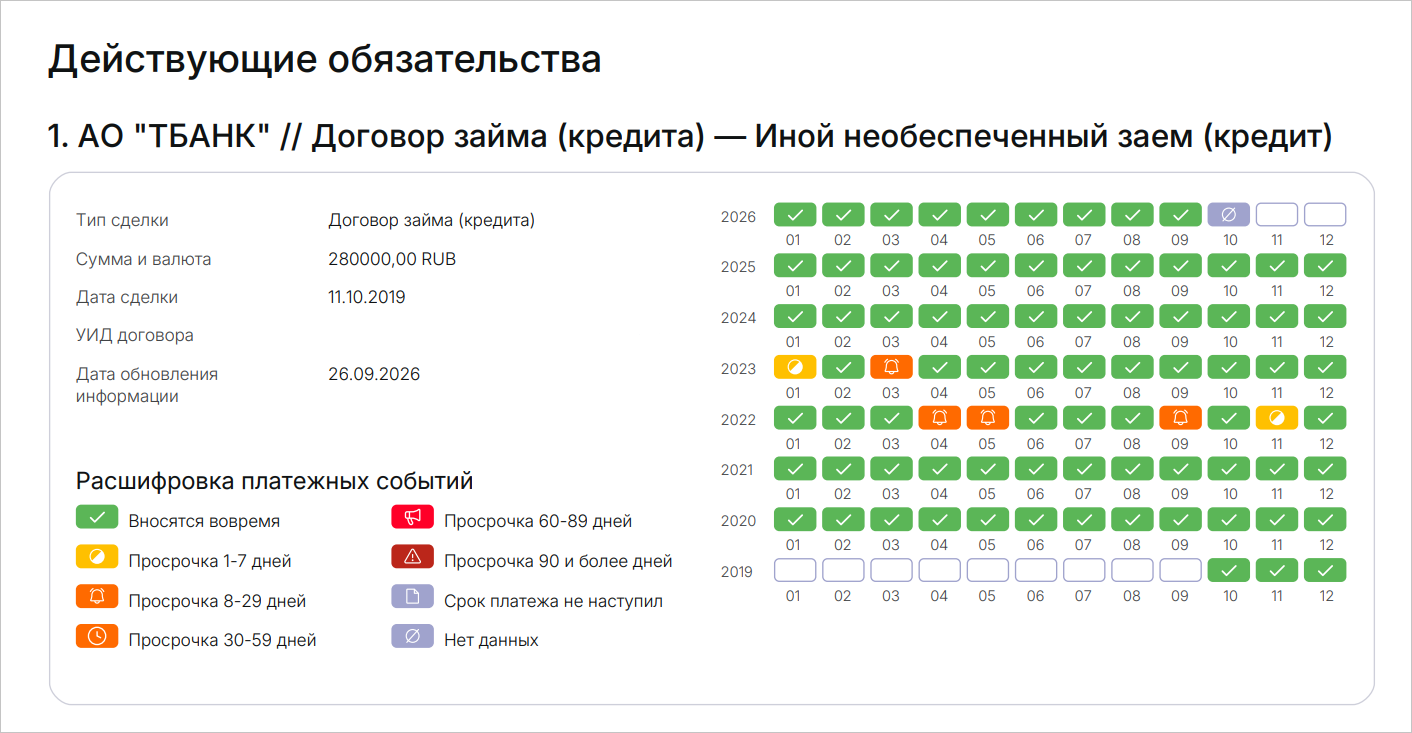
Скриншот: nbki.ru
- Действующие кредиты: сколько их, какая сумма, размер платежей.
- Число недавних заявок в разные банки.
Кроме кредитной истории, банк запросит подтверждение доходов супруга и рассчитает показатель долговой нагрузки (ПДН). ПДН показывает, какая доля дохода уходит на платежи по кредитам: банк делит ежемесячные платежи по всем кредитам на доход. Для пары банк складывает и доходы супругов, и их платежи.
Можно ли получить семейную ипотеку, если у супруга плохая кредитная история
С 1 февраля 2026 года при оформлении семейной ипотеки супруг обязательно выступает созаемщиком. Если заемщик — жена, то созаемщик — муж, и наоборот.
Исключение: военная семейная ипотека. Если кредит оформляет муж, то жена не является созаемщиком и ее кредитную историю не проверяют.
В остальных случаях банк запрашивает кредитную историю обоих супругов, и плохая КИ любого из них повышает риск отказа.
Брачный договор и нотариальное согласие, которые работают на рыночной ипотеке, здесь схему не меняют. Объясним, о чем идет речь: если у супруга-созаемщика плохая кредитная история, его можно вывести из сделки через условия брачного договора. Но с семейной ипотекой так сделать не получится.
Есть и другие причины, которые могут привести к отказу банка по заявке:
- Нет ребенка нужного возраста на дату договора.
- Льгота уже использована.
- Недостаточно дохода.
Если семья не подходит под условия льготной ипотеки, в том числе из-за плохой кредитной истории супруга, можно рассмотреть рыночную ипотеку на жену с хорошей КИ. Если не хватает дохода — привлечь третьих лиц.
Может ли муж взять семейную ипотеку, если жена уже брала
С февраля 2026 года действует правило: «одна семья — один льготный кредит». Оно касается не только семейной ипотеки, но и IT-ипотеки, дальневосточной, сельской и других льготных программ. Если в семье уже есть одна льготная ипотека, оформить вторую не получится.
Но есть исключения. Одна семья может повторно взять семейную ипотеку, если:
- Первая льготная ипотека оформлена до 23 декабря 2023 года.
- Вторая ипотека оформлена после 23 декабря 2023 года, при этом она полностью погашена и после нее в семье появился еще один ребенок.
Это правило действует на всех, кто участвует в сделке, в том числе на созаемщика. Например, жена выступила созаемщицей по семейной ипотеке родственников. Банк считает, что она уже воспользовалась льготой, поэтому новую льготную ипотеку на себя ей не оформят. Рыночная ипотека остается доступной.
Использовали льготу или нет, банк проверяет по СНИЛС ребенка: если по нему уже оформляли семейную ипотеку, второй раз с тем же ребенком ее не дадут. Развод ничего не меняет: бывшие супруги не могут получить по отдельному льготному кредиту на одного и того же ребенка.
Как взять ипотеку, если у мужа плохая кредитная история
Рассказываем, что можно сделать, чтобы получить одобрение на рыночную ипотеку при испорченной КИ мужа.
Можно ли купить новую или хорошую кредитную историю
Может ли супруг не выступать созаемщиком по ипотеке
Первое, что можно сделать — не включать мужа в сделку. Закон не обязывает супруга быть созаемщиком. Это, скорее, практика банков — предлагать включить супруга в созаемщики для снижения рисков.
Для залога совместной квартиры банк может требовать нотариальное согласие — и это законно.
Например, Сбербанк с 2025с года не запрашивает нотариальное согласие супруга по базовым программам. Для семейной ипотеки этот вариант не работает (участие супруга обязательно).
Но если супруги подписали брачный договор, нотариальное согласие не потребуется. О наличии договора супруги обязаны уведомить банк в момент заключения сделки. Иначе супругу придется отвечать по долгам так, будто договора нет.
Что еще повышает шансы на одобрение
Вот несколько способов, как получить одобрение от банка при плохой кредитной истории мужа-созаемщика:
- Поднять размер первоначального взноса: при плохой КИ банки чаще просят от 30%.
- Назначить основным заемщиком того, у кого КИ лучше, а доход выше.
- Привлечь дополнительных созаемщиков и поручителей с хорошей КИ. Разница между ними в том, что доход созаемщика учитывается, а поручителя нет. Но и те, и другие будут отвечать по долгам, если заемщик перестанет платить.
- Исправить КИ: закрыть просрочки, проверить отчет на ошибки и при необходимости подать заявление об их устранении кредитору или в само бюро.
- Не рассылать заявки сразу по всем банкам: отказ КИ не портит, но каждый запрос остаётся в отчете, и банки его видят.
- После отказа спросить банк о причине, а если он ее не назвал, проверить КИ и долговую нагрузку. Подавать заявку заново, ничего не изменив, не стоит.
- После одобрения не брать на себя новые обязательства (даже рассрочки на маркетплейсах) и не допускать просрочек: до подписания договора банк может пересмотреть решение.
Как получить ипотеку при плохой кредитной истории супруга из-за долгов
Если дохода заемщика хватает на платежи, ипотеку можно оформить без супруга: банк не проверяет его долги. Если без супруга не обойтись, а у него текущие просрочки, банк увидит их при первой же проверке и, скорее всего, откажет. Сначала нужно погасить просрочки, а потом подавать заявку на ипотеку.
Если супруг-созаемщик имеет долги у приставов
Если кредитор подал в суд и приставы возбудили исполнительное производство против супруга, действовать нужно так:
- Узнать, кому и сколько должен муж. Это можно сделать через Банк данных ФССП или в личном кабинете на Госуслугах.
- Закрыть долг и дождаться, пока пристав окончит производство. Пока оно открыто, банки на практике не одобряют ипотеку с таким созаемщиком.
- Подписать договор сразу после одобрения. Если за это время в отношении супруга возбудят новое производство, банк может изменить решение.
Даже если производство окончено, банк может не взять супруга в созаемщики: запись о просрочке останется в КИ, а банк проверит его доход и долговую нагрузку.
Если супруг проходит или завершил банкротство
Если супруг оформляет банкротство, стать созаемщиком он не сможет — ограничение сохраняется только на период процедуры. Жена может взять ипотеку на себя: временные запреты, которые действуют для мужа, на нее не распространяются.
Но квартира, купленная в браке, считается совместной, и финансовый управляющий вправе потребовать включить долю мужа в конкурсную массу. Если дохода жены не хватает, можно привлечь другого платежеспособного созаемщика или поручителя, например родителя, брата или сестру. Здесь много нюансов, и их важно обсудить с юристами, которые сопровождают дело.
Если супруг уже завершил банкротство, он вправе стать созаемщиком хоть на следующий день после вынесения определения — закон этого не запрещает. Но супруг должен уведомить банк о факте своего банкротства. Кредитор проанализирует другие факторы, включая доход, и примет окончательное решение. В кредитной истории списанные долги будут значиться как завершенные обязательства.
В чем риск для созаемщика по ипотеке, если у супруга плохая кредитная история
Представим, муж оформил ипотеку и вписал жену как созаемщика. Спустя время супруг перестал платить — начались просрочки. Какие риски ждут жену-созаемщицу:
-
Обычно в договоре прописана солидарная ответственность: банк вправе потребовать весь долг с любого созаемщика. Если муж перестанет платить, банк потребует деньги с жены.
-
Просрочка мужа попадет и в КИ жены: ипотека числится в ней так же, как в КИ мужа. Если жена захочет взять собственный кредит, банк увидит эту просрочку и может отказать.
-
Платеж по ипотеке мужа банк включает и в долговую нагрузку жены. Если она решит взять собственную ипотеку, банк учтет его как ее обязательство . Вторую ипотеку одобрят, если показатель долговой нагрузки не превышен, а дохода хватает на оба платежа.
Чем отвечает муж за кредиты жены и жена за кредиты мужа
Зависит от того, личный это долг или общий.
Личный долг — кредит, который взял один из супругов на свои нужды, например, на покупку смартфона. Тогда взыскание обращают на имущество этого супруга. Если его не хватает, кредитор может требовать выделить долю должника в общем имуществе и взыскать с нее.
Общий долг — кредит, который супруги взяли вместе (например, оба подписали договор как созаемщики), или кредит одного из них, если суд установил, что все деньги ушли на нужды семьи: автокредит на общую машину, семейный отпуск. Доказывать это должен тот, кто хочет признать долг общим. По общим долгам взыскание обращают на общее имущество, а если его не хватает — на личное имущество каждого из супругов.
Если платить по долгам не получается, можно договориться с кредитором о реструктуризации или пройти процедуру банкротства. Во втором случае от задолженностей могут освободить, но нужно подтвердить, что вы не в состоянии по ним платить. Если не уверены, подходит ли ваш случай под банкротство и как это коснется вашей семьи, наши юристы бесплатно разберут ситуацию.
Мини-FAQ
Какой банк дает ипотеку с плохой кредитной историей? Ни один банк не гарантирует одобрение. Шансов больше в зарплатном банке, но ставка или первоначальный взнос, скорее всего, будут выше.
Можно ли получить ипотеку, если один из супругов не работает? Да, если доходов заемщика достаточно, данные супруга вносить необязательно. Если ипотека семейная, то супруг обязательно выступает созаемщиком, но отсутствие официальной работы — не повод для отказа.
Может ли муж взять ипотеку без согласия жены? Как правило, нет. Исключение — брачный договор, по которому квартира станет личной собственностью мужа.
Сколько лет держится плохая кредитная история? Любые записи в кредитной истории, в том числе о просрочках, хранятся 7 лет. Потом бюро их аннулирует.
Какой кредитный рейтинг нужен для ипотеки? Единого порога нет: банк оценивает рейтинг вместе с доходом и первоначальным взносом. Ориентир — от 600 баллов, подробнее об идеальном рейтинге для ипотеки.


