
От долгов лучше не прятаться. Но что делать, если нечем платить кредит? Есть законные способы решить проблему: от отсрочки платежа до полного списания задолженности.
Содержание статьи
Всё содержаниеЧто делать, если нечем платить кредит: 4 шага на сегодня
Шаг 1. Посчитайте, сколько реально можете отдавать банку. Это кажется банальным, но пока у вас нет точной цифры, договариваться с банком не о чем: непонятно, на какой срок просить отсрочку и какой платеж предлагать. Возьмите выписки по картам за 2–3 месяца и выпишите все доходы и расходы до рубля. Вычтите обязательные траты: еду, лекарства, коммуналку, дорогу до работы. Посмотрите, сколько осталось, — это и есть та сумма, которую вы можете отдавать банку каждый месяц.
Шаг 2. Проверьте, нет ли страховки на случай потери дохода. Откройте договор и полис: иногда в страховые случаи включена потеря работы или временная нетрудоспособность. Если такой риск есть, обратитесь в страховую компанию.
Шаг 3. Выберите вариант по ситуации:
- Если деньги появятся через несколько дней (задержали зарплату, ждете перевод), просите перенести дату платежа.
- Доход упал минимум на 30% — можно оформить кредитные каникулы.
- Платить можете, но меньше, чем по графику — просите реструктуризацию.
- Кредитов несколько, просрочек нет, а платежи съедают почти весь доход, рассмотрите рефинансирование.
- Платить кредит нечем и другие меры уже не помогают — тогда остается банкротство через МФЦ или суд.
Шаг 4. Напишите в банк до даты платежа. Назовите причину, дату, когда сможете заплатить, и что именно просите. Например: «Здравствуйте! Договор № …, платеж по графику 15 числа. Меня сократили, на новую работу выхожу в начале ноября. Прошу перенести платеж на 5 ноября без штрафов. Если это невозможно, подскажите, какие есть варианты».
Как погасить кредит, если нет денег: какие законные варианты есть
Если человек не может платить, у него есть пять вариантов: перенести дату платежа, взять кредитные каникулы, договориться о реструктуризации, рефинансировать кредит или, если платить совсем нечем, списать долги через банкротство. Ниже о каждом способе: что он дает, кому подходит, куда обращаться и что конкретно нужно делать.
Отсрочка по договоренности с банком: можно ли перенести дату платежа
Да, банк может сдвинуть дату платежа на несколько дней вперед. Но это его право, а не обязанность.
Что дает. Вы спокойно платите позже, например, не 15-го, а 20-го числа, и банк не считает это просрочкой: штрафов нет, кредитная история остается чистой.
Кому подходит. Всем, кому задержали зарплату или перевод. При этом вы точно знаете, что деньги будут через 5–10 дней.
Цена и риски. Отсрочку на несколько дней могут предоставить бесплатно. Но некоторые банки оформляют ее как отдельную услугу — перенос даты платежа — и берут за это комиссию.
Как оформить. Напишите в чат поддержки в приложении банка или позвоните на горячую линию. Скажите, что прямо сейчас вам нечем заплатить по кредиту, но вы сможете внести платеж через несколько дней. Желательно обратиться в банк заранее — пока просрочки еще нет. Документы обычно не запрашивают.
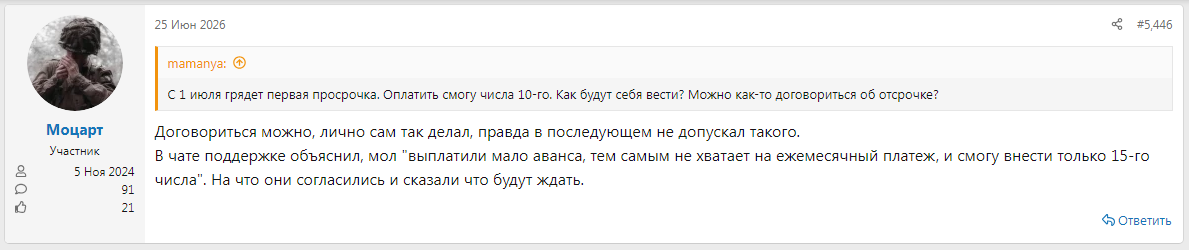
На форумах заемщики сообщают: банки часто согласны подождать, если написать им о финансовых сложностях и назвать конкретную дату платежа.
Скриншот: findozor.net
Кредитные каникулы: когда банк обязан дать отсрочку
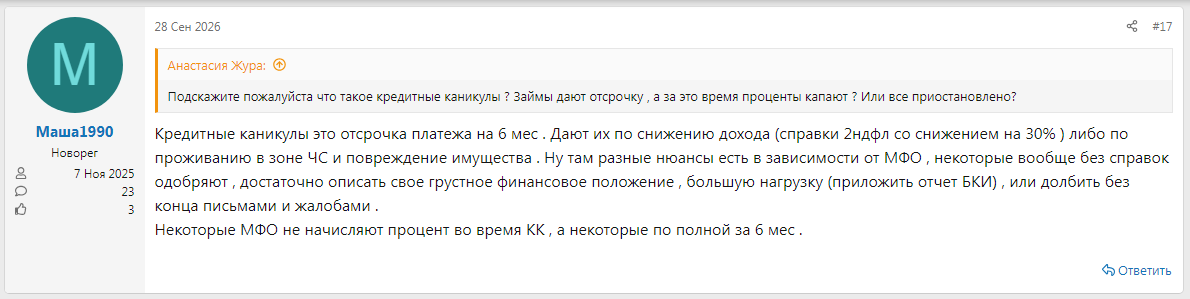
Максимальный срок отсрочки — шесть месяцев.
Что дает. Пока идут кредитные каникулы, платежи по кредиту приостанавливаются. Банк не начисляет пени и штрафы, а просрочкой такая пауза в кредитной истории не считается.
Кому подходит. По закону банки обязаны предоставить каникулы по потребительским кредитам в двух случаях:
- Ваш доход за два последних месяца упал минимум на 30% по сравнению со средним доходом за предыдущие 12 месяцев.
- Вы пострадали от чрезвычайной ситуации — например, из-за пожара или наводнения.
Скриншот: findozor.net
Цена и риски. За предоставление кредитных каникул платить не нужно. Но пока они действуют, по кредиту по-прежнему начисляются проценты. Вы заплатите их позже, поэтому общая переплата по кредиту вырастет.
Как оформить. Соберите документы — справку о доходах с работы, справку из центра занятости или больничный лист. Затем подайте заявление по образцу в банк. Кредитор обязан ответить за пять рабочих дней.
Если ответа нет 10 рабочих дней, каникулы начинают действовать автоматически. Вы можете прервать их в любой момент — достаточно подать заявление в офисе банка, направить почтой или уведомить способом, который прописан в договоре (например, электронным сообщением).
Реструктуризация: как договориться с банком об изменении условий
Что дает. Если банк согласится, ежемесячный платеж станет меньше. Чаще всего это происходит за счет увеличения срока кредита. Например, вы платите не по 30 000 рублей в течение трех лет, а по 21 000 рублей, но уже пять лет.
Кому подходит. Тем, кто не справляется с большими ежемесячными платежами, а под условия кредитных каникул не попадает.
Перечень причин, по которым одобряют реструктуризацию, у каждого банка свой. В Сбербанке ее дают, в частности, мамам в декрете и тем, кто потерял кормильца, а в ВТБ — при продолжительной болезни и чрезвычайной ситуации.
Цена и риски. Сама реструктуризация бесплатная. Но срок договора увеличивается, проценты начисляются дольше, поэтому переплата тоже вырастает.
На форумах заемщики пишут: банки охотнее одобряют реструктуризацию, если человек покажет им согласие на отсрочку от других кредиторов, в том числе микрофинансовых организаций.
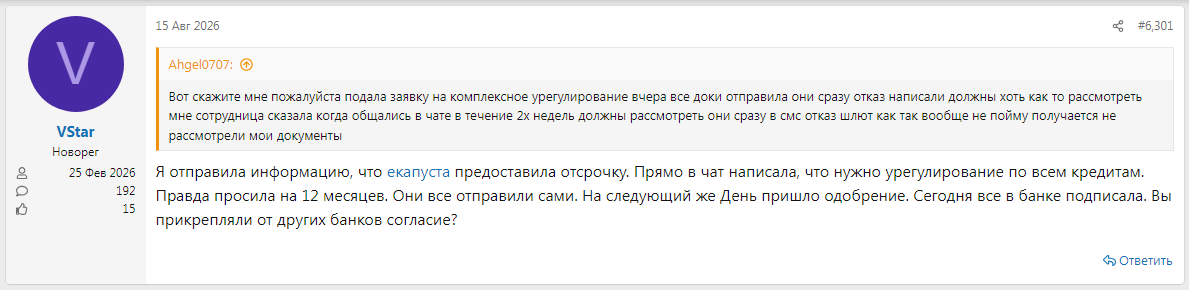
Скриншот: findozor.net
Главный риск: банк может отказать в реструктуризации, закон не обязывает его менять условия кредита. Тогда придется искать другой выход.
Как оформить. Условия реструктуризации обычно есть на официальном сайте банка. Если не нашли, позвоните на горячую линию: там подскажут, как подать заявление и какие документы нужны.
К заявлению, которое можно заполнить по этому образцу, приложите документы о ваших трудностях: например, трудовую книжку с записью об увольнении, свидетельство о рождении ребенка или медицинские выписки.
Банк рассмотрит просьбу (обычно это 5–10 дней) и если согласится на реструктуризацию, предложит подписать дополнительное соглашение к договору.
Рефинансирование: можно ли взять новый кредит, чтобы погасить старый
Да, вы оформляете новый кредит в другом банке под более низкий процент или на более долгий срок.
Что дает. Один платеж вместо нескольких, а если удастся найти хорошие условия — еще и меньшую ставку или меньший ежемесячный платеж.
Кому подходит. Тем, у кого хорошая кредитная история и стабильный доход. Еще тем, у кого несколько кредитов или карт в разных банках и их нужно объединить в один ежемесячный платеж.
Цена и риски. Банки одобряют рефинансирование, когда нет просрочек. Еще один риск связан со страховкой: кредитор может предложить ее при оформлении и поднять ставку, если вы откажетесь. Поэтому совет: сравните условия рефинансирования со страховкой и без нее, иначе выгоды может не быть.
Где лучше всего делать рефинансирование — подборка банков на 2026 год
Как оформить. Посчитайте общий долг по всем кредитам. Затем сравните ставки в других банках и подайте заявку — через сайт или в отделении.
Если банк скажет «да», то сам переведет деньги вашим прежним кредиторам. Вам останется только забрать справки о закрытии старых кредитов и вносить один платеж по новому графику. Никаких разрешений от старых банков получать не нужно.
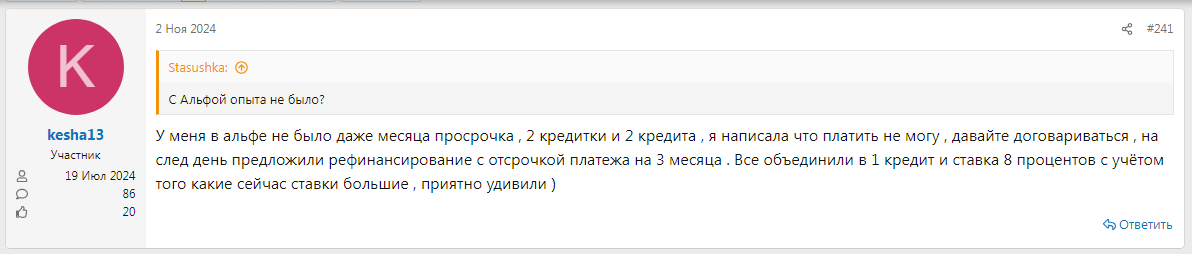
Скриншот: findozor.net
Банкротство: когда кредитов много, а платить нечем
Что дает. Полное списание долгов по кредитам, займам, коммунальным услугам и ряду других обязательств. Уже после первого заседания давление кредиторов прекращается: они больше не могут требовать деньги напрямую, а свои требования предъявляют только в рамках дела.
Есть нюансы. Например, алименты и долги за вред жизни или здоровью не списывают. А оформить банкротство может не каждый желающий — для процедуры нужно доказать, что платить по кредитам нечем и есть признаки неплатежеспособности.
Кому подходит. Гражданам, которые не могут расплатиться с банками и остальными кредиторами. Для судебного банкротства размер долга не имеет значения — подать заявление можно при любой сумме и даже заранее, если понимаете, что денег не будет.
Цена и риски. Есть два способа списать долги: бесплатное внесудебное банкротство через МФЦ и судебное банкротство. Вариант с МФЦ доступен при долге от 25 000 до 1 000 000 рублей — в основном тем, у кого приставы окончили исполнительное производство из-за отсутствия имущества, а также пенсионерам и получателям пособий, если взыскание длится год и дольше.
В судебном банкротстве нужны деньги на работу финансового управляющего и публикации сведений в «Коммерсанте» и ЕФРСБ. Закон защищает ваше единственное жилье и предметы обихода. Продать можно лишь ценное имущество — например, вторую квартиру, яхту или долю в бизнесе.
Как оформить. Для внесудебного банкротства подайте заявление в МФЦ с паспортом и списком кредиторов по форме, утвержденной приказом Минэкономразвития № 530.
Для судебной процедуры нужно собрать пакет документов: справки о доходах, опись имущества и выписки по счетам. Документы подают в арбитражный суд по месту жительства, где судья проверяет неплатежеспособность и утверждает финансового управляющего.
Разобраться, подходит ли ваш случай под условия банкротства, можно на бесплатной консультации у наших юристов.
Что будет, если не платить кредит
1–30 дней. В первые дни банк начисляет штрафы и пени за каждый день просрочки. Уже в первую неделю кредитор обычно блокирует ваши кредитные карты.
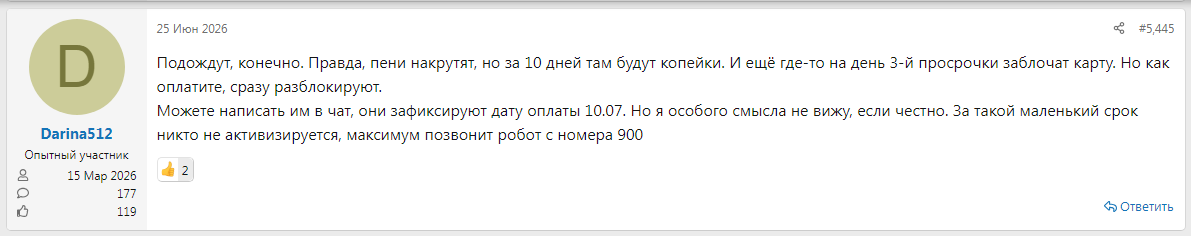
Скриншот: findozor.net
Сначала менеджеры звонят, напоминают о долге и предупреждают о последствиях неуплаты. Если не берете трубку, звонки становятся чаще. Иногда роботы названивают по 50 раз за одно утро. Попытки дозвониться не запрещены, но количество состоявшихся разговоров не может быть больше одного раза в день и двух раз в неделю.
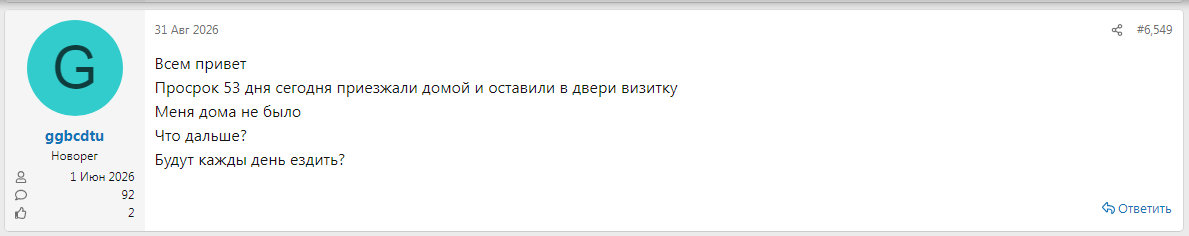
Скриншот: findozor.net
В это же время начинают идти официальные претензии с требованием вернуть всю сумму долга разом.
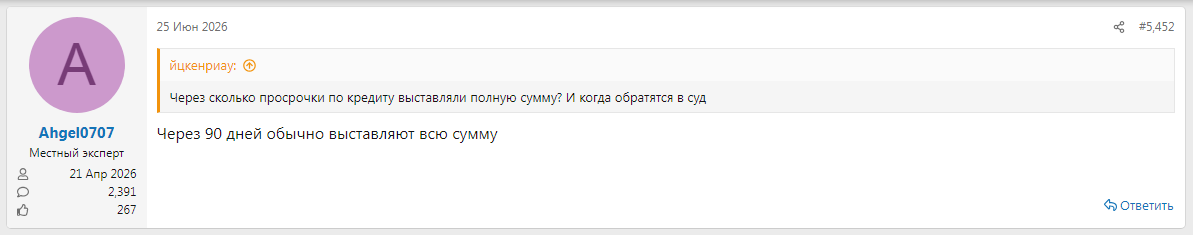
Скриншот: findozor.net
От 3 месяцев. Банк идет к нотариусу за исполнительной надписью или подает документы в суд. Далее за дело берутся судебные приставы. Они могут блокировать банковские счета, удерживать до 50% зарплаты и запрещать выезд за границу. В сложных случаях приставы приходят домой описывать ценное имущество.
Что делать, если просрочки по кредитам уже есть: коллекторы, суд, приставы
В этой ситуации просьбы в чате банка уже не работают. Если долг передали коллекторам, кредитор пошел в суд или приставы начали взыскание, нужны другие способы защиты.
Если долг передали коллекторам
Коллекторы не могут работать как хотят — их жестко ограничивает Федеральный закон №
Попробуйте договориться. Коллекторы часто выкупают долги с большой скидкой, поэтому легко идут на уступки. Предложите зафиксировать долг (то есть больше не начислять проценты) или попросите скидку за быструю оплату.
Откажитесь от общения. Если взыскатели хамят или надоедают звонками, подайте заявление об отказе от взаимодействия — это разрешает статья 8 Федерального закона №
Образец заявления об отказе от взаимодействия с кредитором
Жалуйтесь на нарушения. При угрозах, частых звонках или давлении сразу подавайте жалобу в Федеральную службу судебных приставов (ФССП) — там контролируют коллекторов и могут их оштрафовать или даже исключить из реестра.
Банк подал в суд: что делать с иском и судебным приказом
У кредиторов есть два судебных механизма, а также внесудебное взыскание через нотариуса. Вот как правильно реагировать в разных ситуациях.
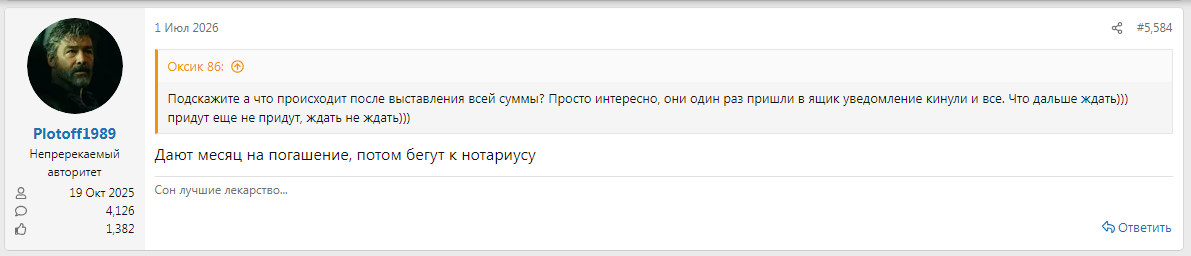
Взыскание через нотариуса. Банк обращается к нему за исполнительной надписью, чтобы не терять время в судах. Но сначала направляет должнику требование погасить долг, а через две недели идет к нотариусу, получает документ и передает приставам.
Скриншот: findozor.net
От этого способа можно защитить еще не оформленные кредиты. Откройте мобильное приложение банка (к примеру, в Сбербанке: раздел «Документы и Сбер ID» → «Согласия и договоры» → «Отказ от использования исполнительной надписи нотариуса») и отзовите согласие — снимите галочку.
Отмена судебного приказа. Мировой судья выносит судебный приказ единолично, без вызова сторон. Вы узнаете об этом из почтового извещения или уведомления на Госуслугах. У вас будет 10 дней со дня официального получения документа, чтобы отправить в суд возражение. Указывать в нем причины несогласия не нужно.
Образец заявления об отмене судебного приказа по кредиту
При исковом производстве. После отмены приказа банк вправе подать обычный иск. Тогда суд назначит заседание, а вы сможете:
-
Подать ходатайство о снижении неустойки по статье 333 ГК РФ. Суд уменьшит штрафы и пени, если они явно несоразмерны долгу.
-
Заявить о пропуске срока исковой давности, если просрочка возникла больше трех лет назад. Тогда суд полностью откажет банку в иске на основании статьи 199 ГК РФ.
Приставы начали взыскание: что нельзя забрать и как сохранить доход
Приставы могут арестовать счета и удерживать до 50% зарплаты, но оставить вас без денег на жизнь не вправе.
Направьте заявление о сохранении прожиточного минимума (ПМ) — через Госуслуги, лично в отделе ФССП или в офисе банка, где получаете зарплату или пенсию. Если у вас несовершеннолетние дети или иждивенцы, подайте также заявление на увеличение прожиточного минимума в суд.
Образец заявления о сохранении ПМ
Сохраните самое необходимое. Статья 446 ГПК РФ запрещает приставам забирать единственное жилье должника (если оно не в ипотеке), предметы обычной домашней обстановки, продукты, обувь, одежду и бытовую технику первой необходимости. Если пристав включил что-то из этого в опись или наложил арест, подайте ему заявление о снятии ареста и исключении имущества из акта описи, а в нем сошлитесь на статью 446.
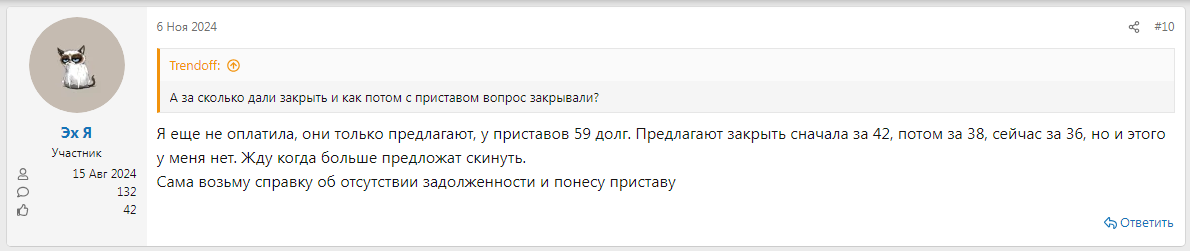
Обсудите скидку с кредитором. «Договориться» с приставами нельзя, но со взыскателем попытаться можно. Часто банки и коллекторы понимают, что им выгоднее получить часть денег сразу, чем годами ждать перечислений от пристава.
Скриншот: findozor.net
Можно ли законно не платить кредит: что точно не сработает
Есть только один способ законно не платить кредит — пройти процедуру банкротства. Любые другие варианты «стереть» долг через «знающих людей» и антиколлекторов либо списать по сроку давности — это неработающие или мошеннические схемы.
Спишется ли долг по сроку давности
Шансы на это близки к нулю. С одной стороны, суд применяет трехлетний срок исковой давности только по заявлению должника. С другой — банки и коллекторы знают законы и успевают подать в суд или обратиться к нотариусу до истечения трех лет.
Кроме того, любой ваш платеж, просьба об отсрочке в чате или подписание документов могут прервать срок давности, и три года стартуют заново.
Антиколлекторы и «списание долгов» за предоплату
В интернете полно рекламы «раздолжнителей» и «антиколлекторов». Они обещают выкупить долг за 20%, стереть данные из базы банка или погасить кредит через вексель.
Главные признаки мошенников — предоплата 100% и гарантия результата. Запомните: нет законного пути списать долги, кроме процедуры банкротства, но даже она подходит не всем подряд, а только при наличии признаков неплатежеспособности.
Чего не стоит делать, если не справляетесь с кредитами
Не берите микрозаймы, чтобы внести платеж по кредиту. Ставки в МФО выше, чем в банках, поэтому долг растет быстрее, а платить придется уже по двум договорам.
Не игнорируйте письма из судов и от приставов. На возражение по судебному приказу у вас 10 дней, а на добровольную оплату по постановлению пристава 5 дней — после этого к долгу добавится 12% исполнительского сбора.
Не скрывайте от банка проблемы. Напишите, что платить нечем, приложите подтверждение (справку о доходах, больничный) и попросите отсрочку или реструктуризацию.
Не платите за «чистку» кредитной истории — удалить из нее правдивую информацию невозможно. Купить новую или хорошую КИ тоже нельзя.
Не откладывайте консультацию по банкротству, если платить действительно нечем, а другие меры не дали результата. Если долги больше 500 000 рублей и вы уже не можете соразмерно платить по всем обязательствам, закон требует подать заявление в арбитражный суд не позже чем через 30 рабочих дней с того момента, как вы об этом узнали или должны были узнать.
Наши юристы бесплатно разберут вашу ситуацию и подскажут, подходит ли вам банкротство через МФЦ или суд.
Частые вопросы
Сколько дней не считается просрочкой по кредиту?
Ни одного. Просрочка наступает уже на следующий день после даты платежа по графику. Исключение — если дата выпала на выходной или праздник: тогда срок переносится на первый рабочий день.
Как вылезти из долговой ямы, если негде взять деньги?
Пройти процедуру банкротства. Это единственный законный способ полностью и навсегда списать неподъемные долги по кредитам, микрозаймам, рассрочкам и некоторым другим долгам. Но банкротство подходит не всем: суд признает заявление обоснованным только при наличии признаков неплатежеспособности.
Как закрыть все кредиты быстро без денег?
Никак. Одновременно быстрых и бесплатных способов обнулить кредиты не существует. Вы либо долго договариваетесь с банками и МФО о рассрочке, либо проходите процедуру банкротства и навсегда забываете о кредиторах и коллекторах.


