
По данным НБКИ, осенью 2026 года доля отказов по кредитам в российских банках остается стабильно высокой — 79,2%. Данных конкретно по ВТБ нет, но чем крупнее банк, тем больше заявок он получает и чаще отказывает. Объясним, как узнать причину отказа и есть ли смысл повторно отправлять анкету.
Содержание статьи
Всё содержаниеПочему ВТБ не объясняет причину отказа
По закону банки вправе отказать в выдаче кредита без объяснения причин. Ст. 421 ГК РФ устанавливает свободу заключения договора для физических и юридических лиц. Ст. 821 ГК РФ дает кредитору право не выдавать клиенту кредит при обоснованных сомнениях в своевременном возврате денег.
Если менеджер в офисе банка не дал никаких комментариев, на горячей линии ВТБ или в чате «ВТБ Онлайн» конкретную причину тоже не назовут, сославшись на банковскую тайну. В кредитной истории (КИ), скорее всего, также не будет никаких пояснений, не считая стандартной формулировки: «политика кредитора».
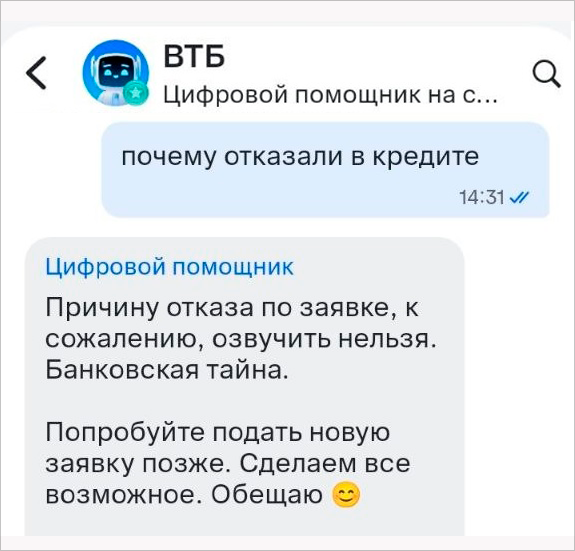
Скриншот: мобильное приложение ВТБ
Основные причины отказа
Примерную причину можно вычислить самостоятельно, проанализировав свою заявку и финансовое положение. Разберем ключевые факторы, из-за которых заемщики получают отказ в банке.
Кредитная история
Кредитная история — это информация обо всех ваших кредитах и микрозаймах. Она хранится в одном или сразу нескольких из шести бюро кредитных историй (БКИ). Записи о полученных и погашенных займах, поданных заявках, платежах и долгах остаются в ней на протяжении семи лет.
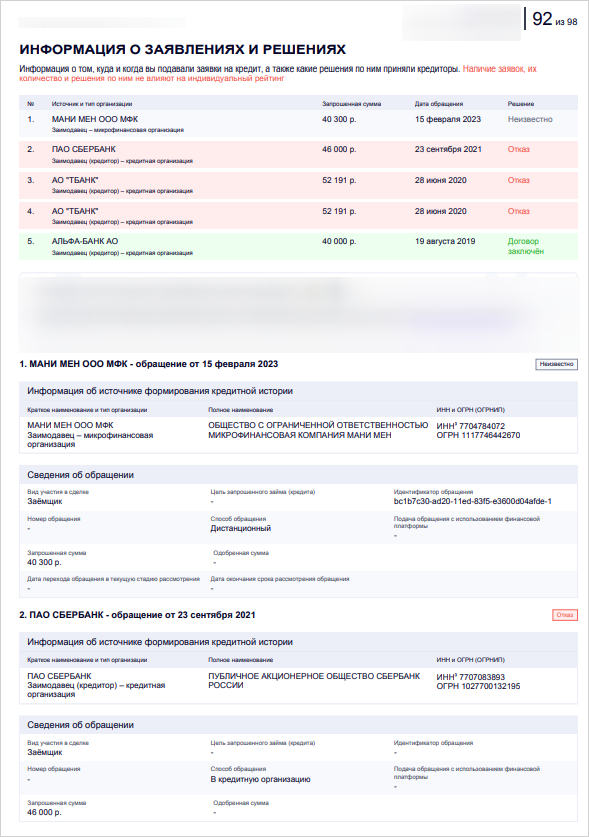
Так выглядит страничка из кредитной истории, содержащая сведения о заявках и решениях по кредитам и займам
В большинстве случаев именно плохая кредитная история становится основной причиной отказа. Скоринговая система банка анализирует КИ каждого потенциального клиента и при наличии просрочек автоматически отклоняет заявку. Долги, особенно непогашенные, свидетельствуют кредитору о финансовой ненадежности заемщика и возможных рисках невозврата выданных средств.
Доход и долговая нагрузка
Для ВТБ и любого другого банка доход клиента естественным образом ограничивает сумму кредита. Например, заемщик зарабатывает 70 000 рублей в месяц. Он физически не сможет выплачивать кредит с регулярным платежом на ту же сумму. Ему нужно еще как минимум покупать продукты питания и платить за услуги ЖКХ. Для банка это означает неизбежные просрочки.
Важное значение также имеет показатель долговой нагрузки (ПДН). Это соотношение всех кредитных платежей и ежемесячных доходов заемщика. Банки обязаны предупреждать клиентов с ПДН более 50% о возможных рисках неисполнения обязательств.
На практике это работает так: если у клиента уже есть ипотека и кредитная карта с большим лимитом, ВТБ вряд ли одобрит ему новый потребительский кредит на крупную сумму.
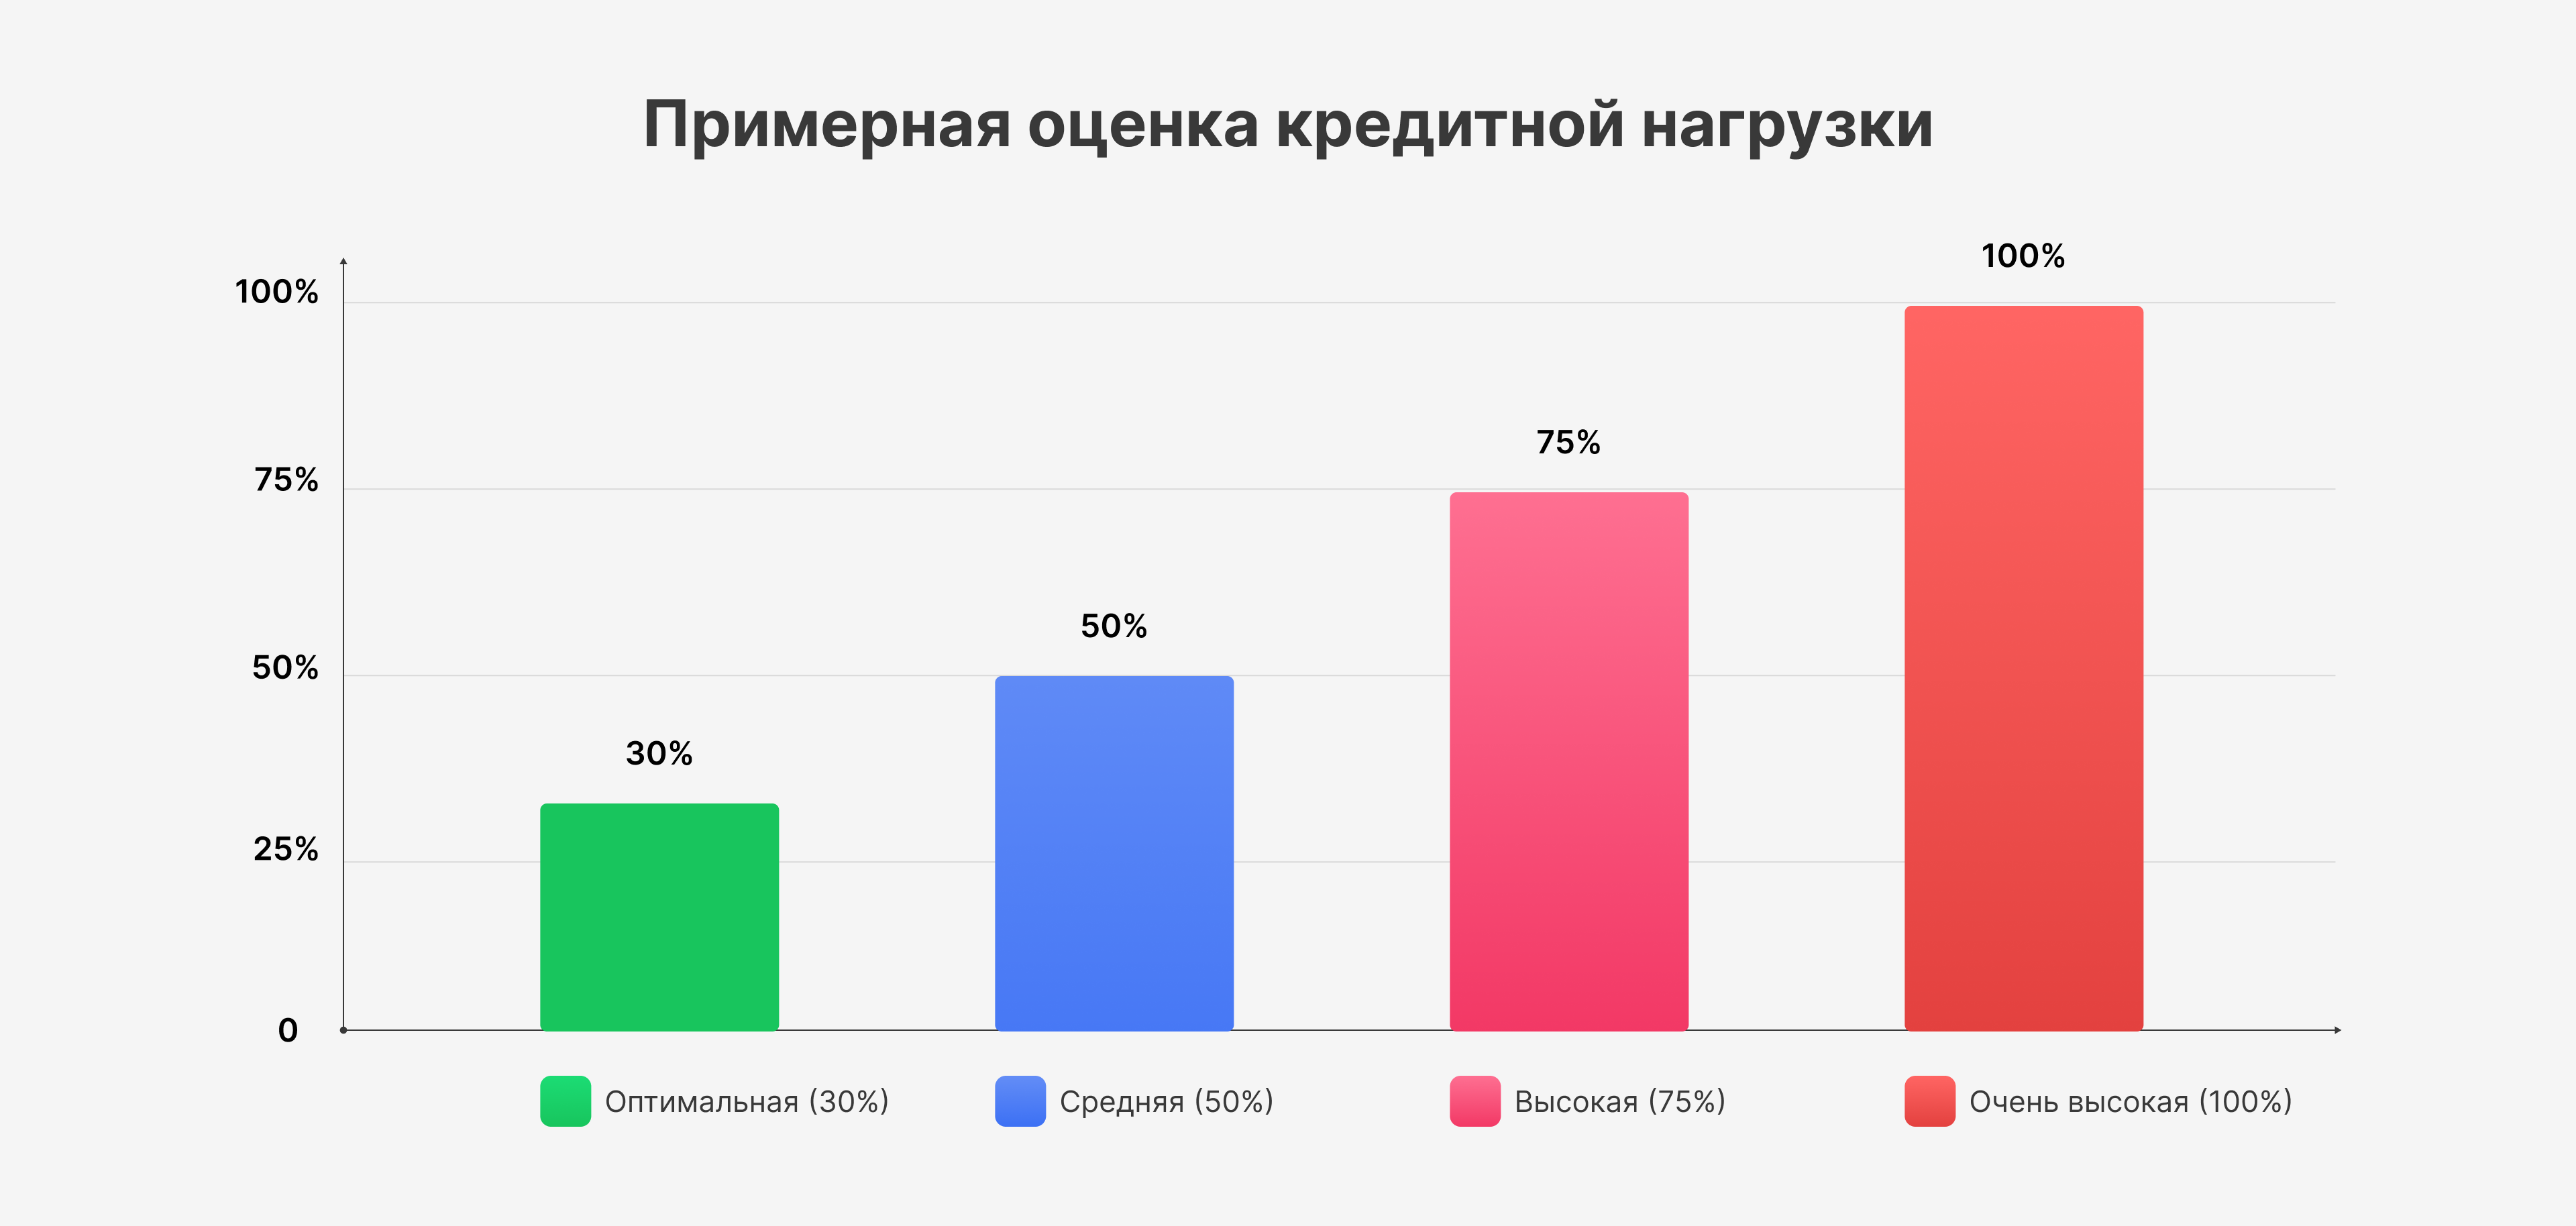
Иллюстрация: Яна Айдарова для ООО «Финансово-правовой Альянс»
Анкета и проверка безопасности
Информация, которую заемщик сообщает в анкете, анализируется не менее внимательно, чем его кредитная история. Не следует пытаться обмануть банк, сообщая ложные сведения о трудоустройстве или размере дохода. После проверки ВТБ откажет в оформлении кредита. У таких действий могут быть и другие негативные последствия. Например, если будет доказано, что гражданин действовал умышленно и изначально не собирался возвращать кредит, его действия квалифицируют как мошеннические по ст. 159.1 УК РФ.
Потенциальных клиентов с подозрительной активностью на счетах изучает служба безопасности банка. Риск отказа резко увеличивают операции, которые можно интерпретировать как нарушения «антиотмывочного» закона №
-
Получение средств с подозрительных счетов.
-
Обналичивание крупных сумм сразу после поступления их на счет.
-
Частые переводы физлицам без пометок о назначении платежа.
В этой ситуации также высока вероятность, что карту и счета клиента заблокируют.
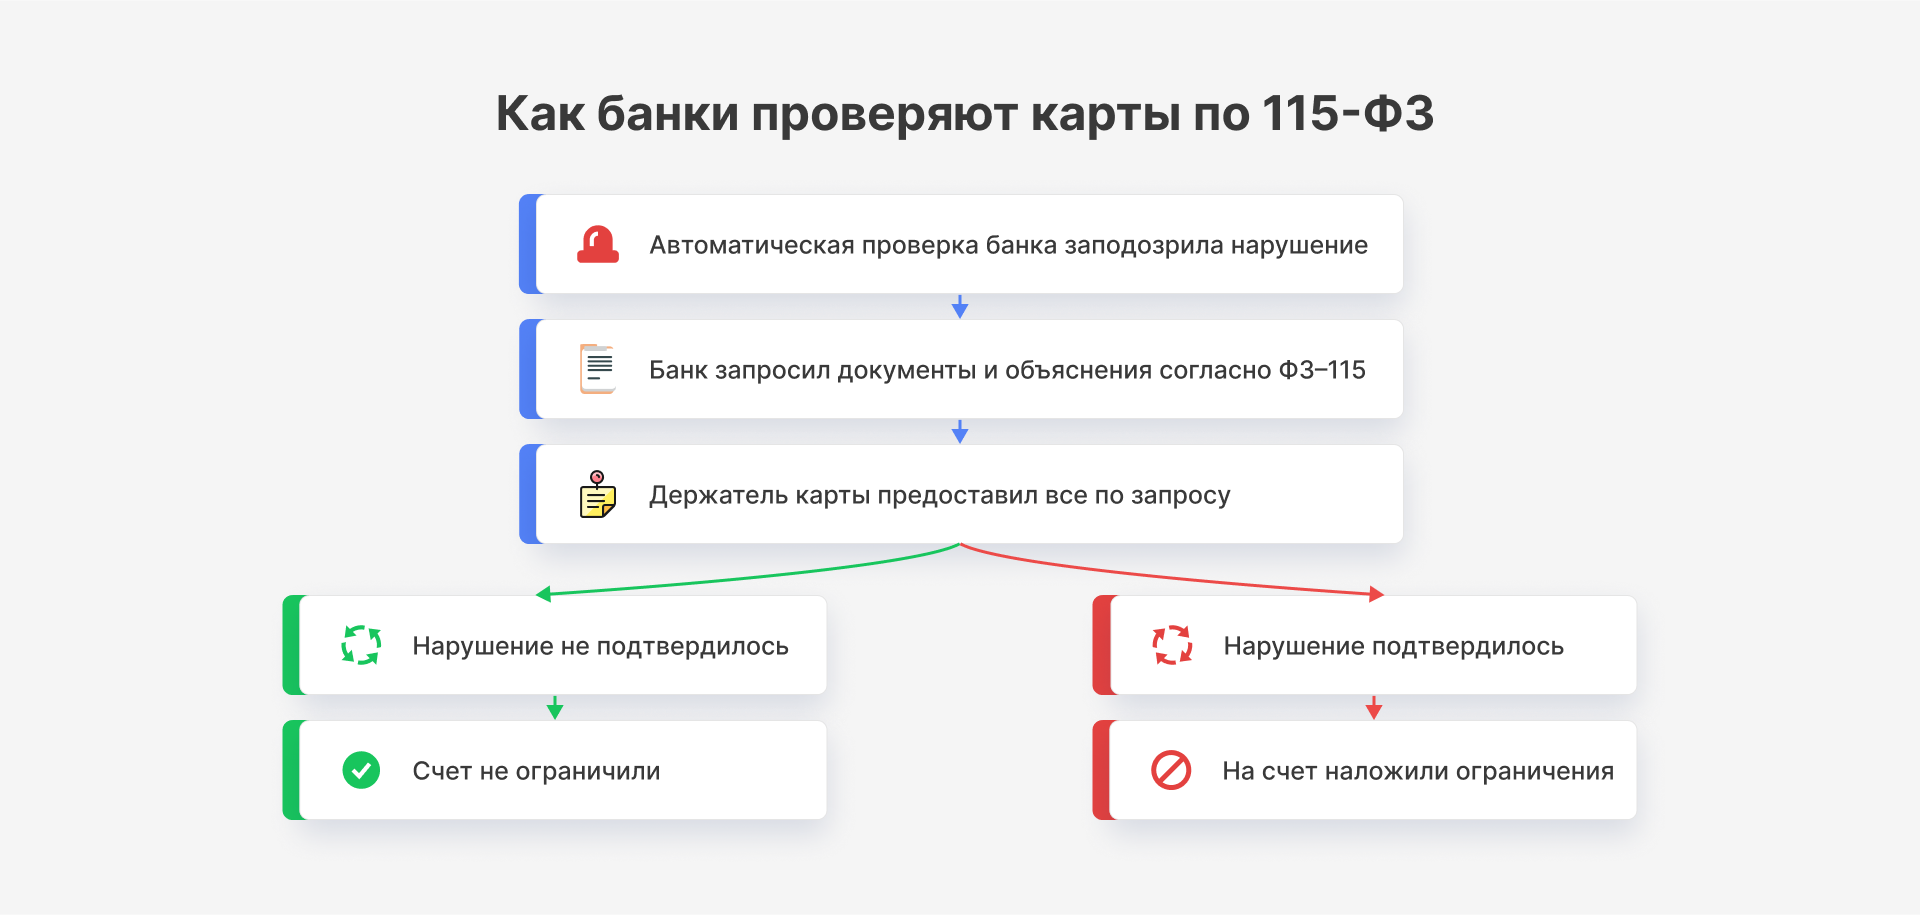
Иллюстрация: Яна Айдарова для ООО «Финансово-правовой Альянс»
Внутренняя политика банка и формальные ограничения
Если вы установили самозапрет на кредиты через Госуслуги, заявку отклонят. Банк будет просто не вправе одобрить ее. Поэтому прежде чем отправлять анкету, самозапрет придется снять.
В редких случаях ВТБ отказывает заемщикам на основании «внутренней политики банка». Это довольно размытое понятие, под которым может скрываться что угодно: от низкого скорингового балла клиента до превышения организацией лимитов на выдачу кредитов.
Как узнать, почему ВТБ не одобряет кредит
Точно узнать причину не получится, но вы можете предположить ее, проанализировав свою ситуацию.
Первый шаг — проверка кредитной истории на наличие долгов. Для этого:
- Запросите на Госуслугах список БКИ, в которых хранится ваша кредитная история.
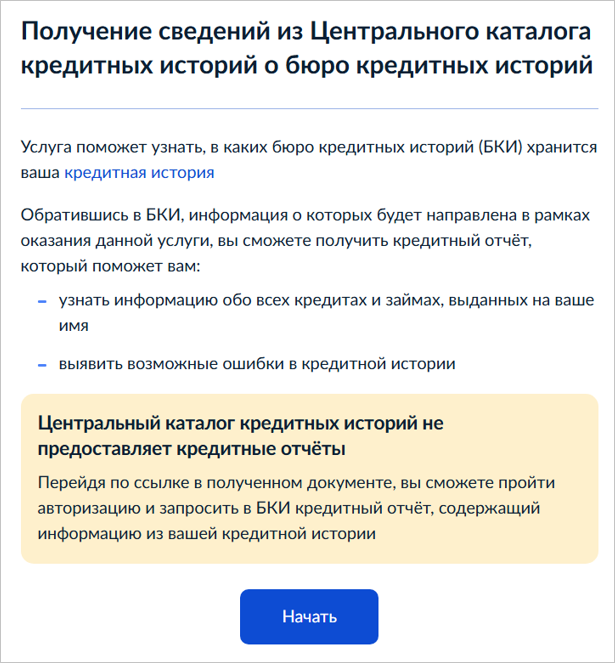
- Перейдите на сайт любого бюро из полученного списка.
- Авторизуйтесь и закажите отчет. Дважды в год это можно сделать бесплатно в каждом бюро.
Вторая стадия — проверка прочих задолженностей. О долгах по исполнительным производствам можно узнать в Банке данных на сайте ФССП, по налогам — в личном кабинете налогоплательщика.
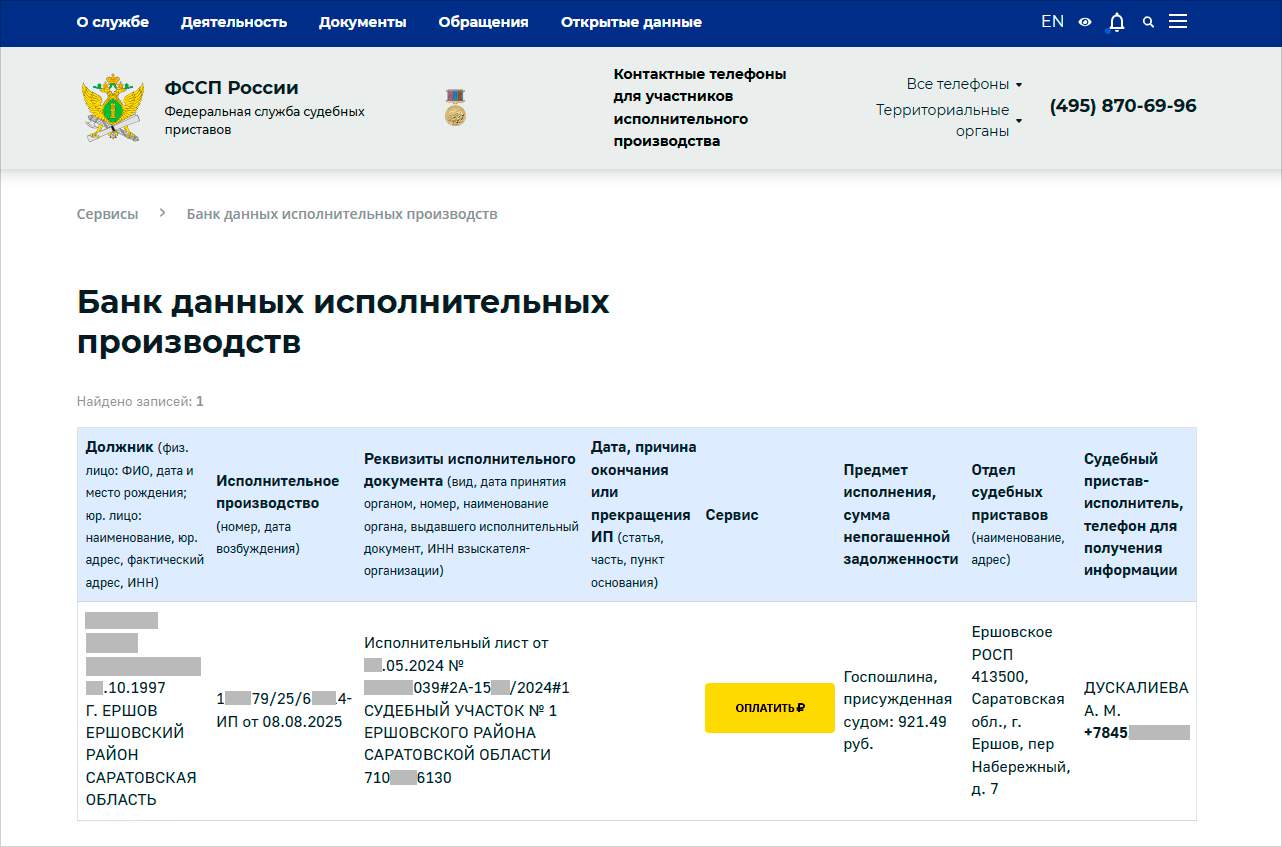
Скриншот: fssp.gov.ru
Третий шаг — проверить самозапрет на кредиты. Это можно сделать на Госуслугах.
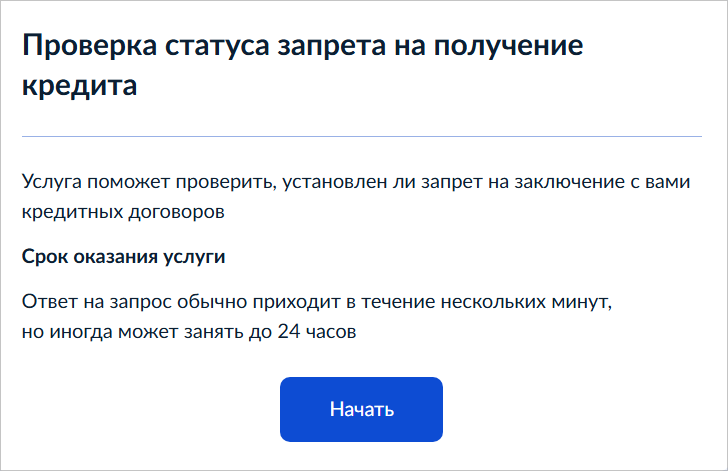
Четвертый этап — посчитать свой ПДН. Формула простая:
(сумма всех ежемесячных платежей по кредитам / официальный доход в месяц) × 100%
Если результат находится в диапазоне от 50 до 80%, проблема именно в долговой нагрузке.
На всякий случай внимательно проверьте информацию, которую указали в заявке на кредит. Анкета не должна содержать опечаток и тем более ложных сведений.
Что делать, если знаете причину отказа
Если вы смогли установить, почему ВТБ отказал в заявке на кредит, даем несколько советов, какие шаги следует предпринять дальше:
| Причина | Что делать |
| Задолженность по кредитам, налогам, исполнительным производствам | Погасить долги, если это возможно. Банки стараются не давать кредиты людям, у которых есть текущие задолженности. |
| Ошибки в кредитной истории | Обратиться в БКИ, чтобы исправить некорректную информацию. Это бесплатно. Также исправить ошибки в кредитной истории можно через суд. |
| Установлен самозапрет на оформление кредитов | Снять самозапрет. Чтобы сделать это через Госуслуги, понадобится усиленная квалифицированная электронная подпись (УКЭП), поэтому другой вариант — личный визит в МФЦ. Самозапрет — дополнительная мера защиты от оформления кредитов под воздействием мошенников. |
| Высокая долговая нагрузка | Есть несколько способов снижения долговой нагрузки. Например, можно найти дополнительные источники дохода или закрыть ненужные кредитки — они тоже учитываются при расчете ПДН. Подробнее о том, как снизить кредитную нагрузку, рассказали в отдельной статье. |
Когда можно повторно подать заявку в ВТБ
Повторно анкету на кредит в ВТБ можно подать не раньше, чем через 30 дней. Все недочеты предыдущей заявки должны быть устранены, иначе вы снова получите отказ.
Иногда банк отклоняет анкету просто потому, что заемщик запрашивает слишком высокую для его уровня доходов сумму. Если вы действующий клиент ВТБ, можно воспользоваться предварительно одобренными предложениями. Банк заранее рассчитает допустимый размер кредита. Вам останется только заполнить анкету в «ВТБ Онлайн».
Чтобы найти эти предложения:
- Откройте «ВТБ Онлайн».
- Перейдите в раздел «История».
- Нажмите на колокольчик в верхнем правом углу.
- Выберите категорию «Предложения» и листайте вниз.
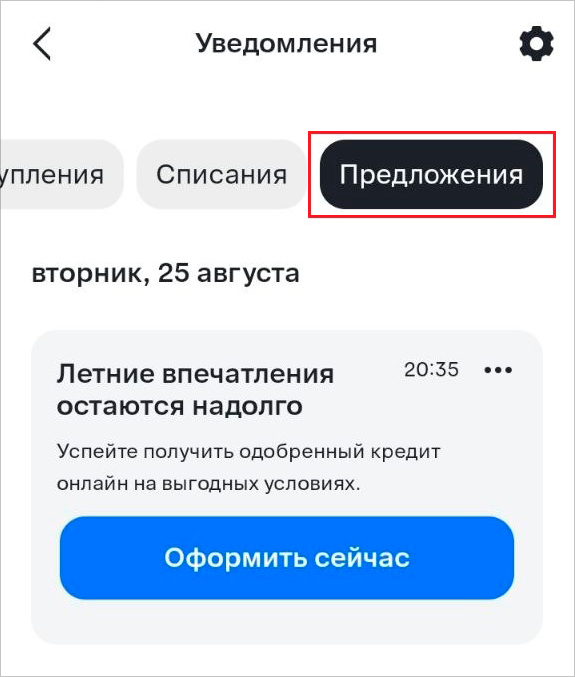
Скриншот: мобильное приложение ВТБ
Какие действия помешают одобрению заявки
Если пытаетесь получить кредит в ВТБ, но опасаетесь отказа, старайтесь избегать действий, которые могут негативно повлиять на решение банка.
Что может помешать получить кредит или навредить заемщику:
- Массовая рассылка заявок в разные банки. Эта информация отображается в кредитной истории. Банки могут негативно оценить такое поведение заемщика и связать его с высоким риском невозврата средств.
- Обращение к кредитным брокерам с «гарантией одобрения» и предоплатой за услуги. За такими предложениями часто скрываются мошенники, которые просто заберут деньги и пропадут.
- Оформление займов в МФО для «исправления кредитной истории». Многочисленные микрозаймы — скорее, минус и тревожный сигнал для банков.
- Ложная информация в анкете. В лучшем случае вы просто получите автоматический отказ. В худшем — может грозить уголовная ответственность за мошеннические действия по ст. 159.1 УК РФ.
Что делать, если долги уже не потянуть
Если ВТБ отказал из-за долгов по текущим кредитам, лучший вариант действий — постараться погасить их. В тяжелой финансовой ситуации есть несколько вариантов:
-
Взять кредитные каникулы. Позволяют получить перерыв до полугода и не вносить регулярные платежи без штрафов. Существует два варианта, когда банки обязаны дать кредитные каникулы: а) при снижении дохода за последние два месяца как минимум на 30% — по сравнению со средними доходами за предыдущий год; б) если заемщик пострадал в результате ЧС. Также есть ограничения по размеру кредита для оформления кредитных каникул: 450 000 рублей — для потребительского, 1 600 000 рублей — для автокредита, 150 000 рублей — для лимита по кредитной карте.
-
Оформить реструктуризацию. Это изменение условий кредитного договора. Обычно банки снижают ежемесячный платеж за счет увеличения срока выплаты. В отличие от кредитных каникул, одобрять реструктуризацию заемщику не обязаны.
-
Пройти процедуру банкротства. В случае признания финансовой несостоятельности заемщика его долги по кредитам, микрозаймам, штрафам, налогам и услугам ЖКХ будут списаны. Банкротство физического лица не запрещает ему подавать новые заявки — нужно только предупреждать банк о статусе банкрота в течение пяти лет. Запишитесь на бесплатную консультацию юристов «Финансово-правового Альянса». Расскажем обо всех нюансах процедуры и подскажем, подходит ли банкротство именно вам.
Мини-FAQ
Портит ли отказ кредитную историю? Один отказ не сильно влияет на кредитную историю, а вот множественные и полученные за короткое время — способны подпортить рейтинг заемщика.
Можно ли подавать заявки сразу в несколько банков? Это не запрещено ни законом, ни правилами самих банков. Но лучше так не делать — кредиторы негативно относятся к заемщикам, массово рассылающим заявки. Это способно повлиять на их решение.
Одобрят ли кредит, если запросить сумму меньше? Возможно, если главной причиной отказа был недостаточно высокий доход.


